- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


11. 5 اوراق بهادار کارآمد با دو دارایی خطرناک و یک دارایی بدون ریسک
اکنون با اجازه دادن به سرمایه گذار خود برای تشکیل اوراق بهادار دارایی (A ) ، (b ) و بن کیهان ، نتایج قبلی را گسترش می دهیم. مجموعه کارآمد اوراق بهادار در این حالت هنوز یک خط مستقیم خواهد بود ( ( mu_
، sigma_
) ) -فضای با رهگیری (r_ ). شیب مجموعه کارآمد ، حداکثر نسبت شارپ ، به گونه ای است که به مرزهای پرتفوی که فقط با استفاده از دو دارایی خطرناک (A ) و (B ) ساخته شده است ، مماس است. شکل 11. 8 نشان می دهد که چرا چنین است.
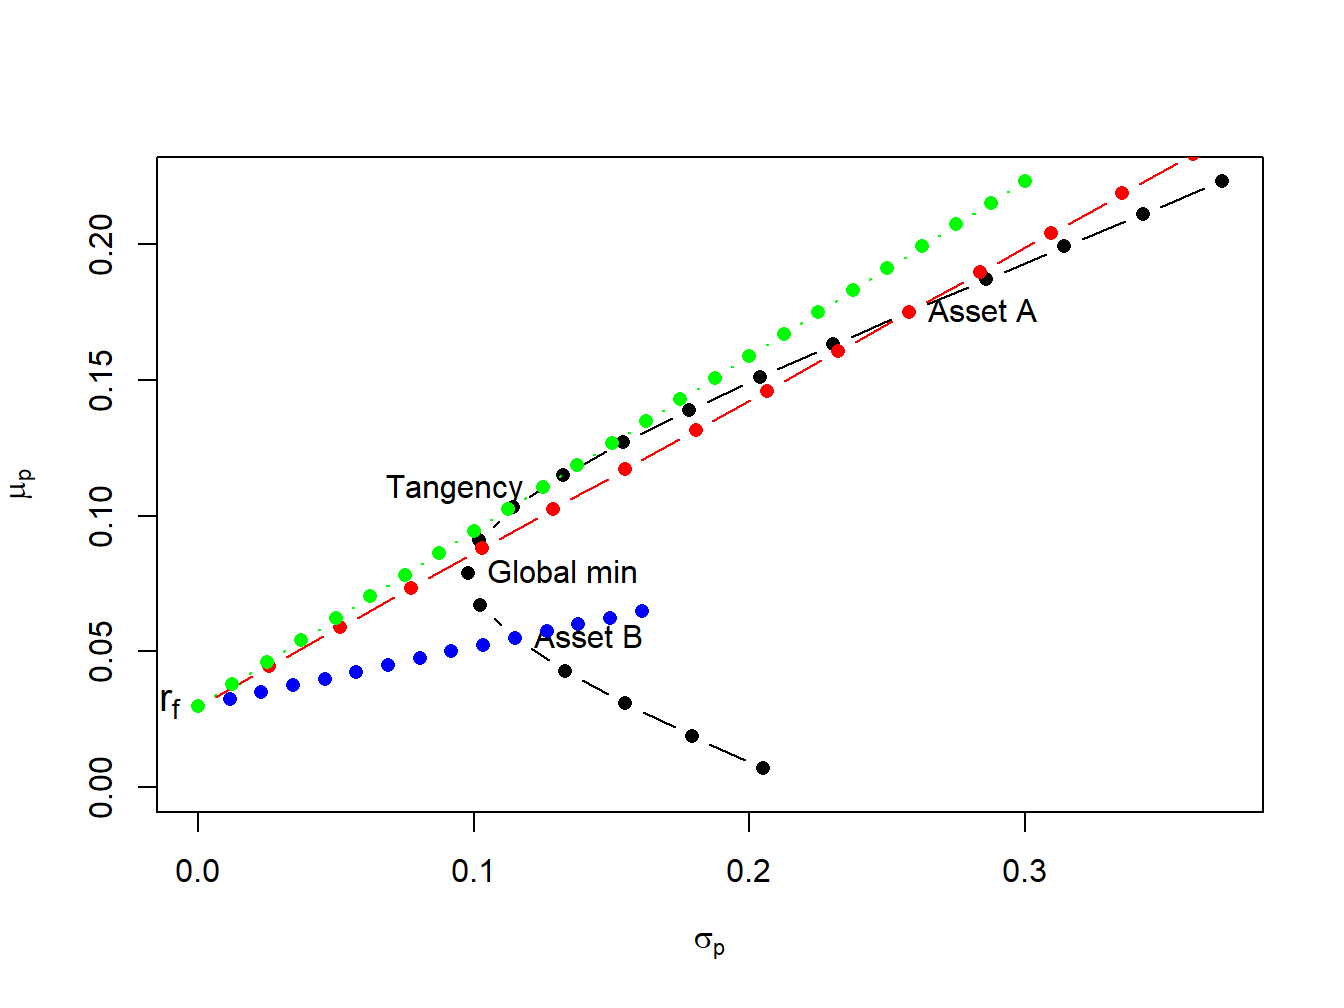
شکل 11. 8: اوراق بهادار کارآمد دو دارایی پرخطر و لایحه T. نقاط سیاه نمایانگر پرتفوی دارایی های A و B است. نقاط آبی نشان دهنده اوراق بهادار T-Cows و دارایی B است. نقاط قرمز نشان دهنده اوراق بهادار T-Cows و دارایی A است. نقاط سبز نمایانگر پرتفوی پرتفوی مماس و خطوط T است.
11. 5. 1 حل برای سبد مماس
مثال 2. 14 (پرتفوی مماس برای مثال داده ها)
در R ، محاسبات برای محاسبه سبد مماس عبارتند از:
# محاسبه وزن نمونه کارها بالا = (mu. a-RF)*sig2. b-(MU. B-RF)*sig. ab BOT = (MU. A-RF)*sig2. b+(MU. B-RF)*Sig2. a-(MU. A-RF+MU. B-RF)*sig. ab x. a. tan = بالا/رگ x. b. tan =1 -x. a. tan mu. p. tan = x. a. tan*MU. A+X. B. Tan*MU. B sig2. p. tan = x. a. tan^2 *Sig2. a+X. B. Tan^2 *sig2. b+ 2*x. a. tan*X. B. Tan*sig. ab sig. p. tan =SQRT(Sig2. p. tan) sr. tan = (mu. p. tan-RF)/SIG. P. TAN data. tbl =as. data. frame(t(c(x. a. tan ، x. b. tan ،c(mu. p. tan ، sig. p. tan ، sr. tan)))) col. names =c("$ x _^$","$ x _^$", "$\mu_ $ ", "$\sigma_ $ ","$\mathrm_ $ " ) kBl(data. tbl ،col. names =col. Names)%>% kable_styling(Wwidth Full_width =دروغ)11. 5. 2 جدایی صندوق متقابل
اوراق بهادار کارآمد ترکیبی از نمونه کارها Tangency (دارایی خطرناک) و H-Hind است. بر این اساس ، با استفاده از (11. 12) و (11. 13) بازگشت و انحراف استاندارد مورد انتظار هر نمونه کارها کارآمد توسط: [ شروع mu_ داده می شود
^ & = r_+x _ ( mu_-r _) ، tag \ sigma_
^ & = x_ sigma _ ، tag end ] جایی که (x_ ) نمایانگر کسری از ثروت سرمایه گذاری شده در سبد مماس است ، (1-x_ ) نمایانگر کسری از ثروت سرمایه گذاری شده در T-Bills است ، و ( mu_ ) و ( sigma_ ) به ترتیب بازده و انحراف استاندارد از سبد مماس هستند. این نتیجه مهم به عنوان قضیه جدایی صندوق متقابل شناخته می شود. نمونه کارها Tangency می تواند به عنوان یک صندوق متقابل (یعنی نمونه کارها) از دو دارایی خطرناک در نظر گرفته شود ، جایی که سهام این دو دارایی موجود در صندوق متقابل توسط وزنهای پرتفوی مماس ( (x _^) و (x_^تعیین می شود.) تعیین شده از (11. 16) ، و لایحه T می تواند به عنوان یک صندوق متقابل دارایی های عاری از ریسک در نظر گرفته شود. تجارت در معرض خطر بازده مورد انتظار این اوراق بهادار توسط خط وصل می شود که نرخ ریسک را به آن متصل می کندنقطه مماس در مرز کارآمد دارایی های ریسک پذیر تنها اوراق بهادار.
ترکیب بهینه از پرتفوی مماس و بنزینی T که یک سرمایه گذار انتخاب می کند بستگی به ترجیحات ریسک سرمایه گذار دارد. اگر سرمایه گذار بسیار ریسک کند ، پس او یک نمونه کارها را با نوسانات کم انتخاب می کند که یک نمونه کارها با وزن بسیار کمی در سبد مماس و وزن زیادی در لایحه T خواهد بود. این یک نمونه کارها با بازده مورد انتظار نزدیک به نرخ بدون ریسک و واریانس نزدیک به صفر تولید می شود. اگر سرمایه گذار بتواند مقدار زیادی از ریسک را تحمل کند ، او یک نمونه کارها را با بالاترین بازده مورد انتظار بدون در نظر گرفتن نوسانات ترجیح می دهد. این نمونه کارها ممکن است شامل وام گرفتن با نرخ بدون ریسک (افزایش) و سرمایه گذاری درآمدها در سبد مماس برای دستیابی به بازده مورد انتظار بالا باشد.
مثال 3. 5 (پرتفوی کارآمد انتخاب شده توسط سرمایه گذاران ریسک و تحمل ریسک)
یک سرمایه گذار بسیار ریسک پذیر ممکن است تصمیم بگیرد که (10 ٪ ) از ثروت خود را در سبد مماس و (90 ٪ ) در لایحه T قرار دهد. سپس او ( (10 ٪) بار (46. 25 ٪) = 4. 625 ٪ ) ثروت خود را در دارایی (a ) ، ((10 ٪) بار (53. 75 ٪) = نگه می دارد. 5. 375 ٪ ) ثروت خود را در دارایی (b ) ، و (90 ٪ ) ثروت خود را در T-He-Hist. بازده مورد انتظار این نمونه کارها عبارت است از: [ mu_
^= r_+0. 10 ( mu_-r _) = 0. 03+0. 10 (0. 1105-0. 03) = 0. 03805 ، ] و انحراف استاندارد است ، [ sigma_
^= 0. 10 sigma_ = 0. 10 (0. 1251) = 0. 01251.] در شکل 11. 9 ، این نمونه کارها کارآمد با عنوان "ایمن" شناخته می شود. یک سرمایه گذار بسیار ریسک پذیر ممکن است در واقع با نرخ بدون ریسک وام گرفته و از این وجوه برای استفاده از سرمایه گذاری خود در سبد مماس استفاده کند. به عنوان مثال ، فرض کنید سرمایه گذار تحمل ریسک 100 ٪ از ثروت خود را با نرخ عاری از ریسک وام می گیرد و از اقدام به خرید 200 ٪ از ثروت خود در سبد Tangence استفاده می کند. سپس او ((200 ٪) بار (46. 25 ٪) = 92. 50 ٪ ) ثروت خود را در دارایی (a ) ، ((200 ٪) بار (53. 75 ٪) = نگه می دارد. 107. 5 ٪ ) در دارایی (b ) ، و او به (100 ٪ ) ثروت خود را به وام دهنده خود بدهکار می کند. بازگشت و انحراف استاندارد مورد انتظار در این نمونه کارها عبارتند از: [ شروع mu_
^ & = 0. 03+2 (0. 1105-0. 03) = 0. 1910 ، \ sigma_
^ & = 2 (0. 1251) = 0. 2501. end ] در شکل 11. 9 ، این نمونه کارها کارآمد با عنوان "خطرناک" شناخته می شود.
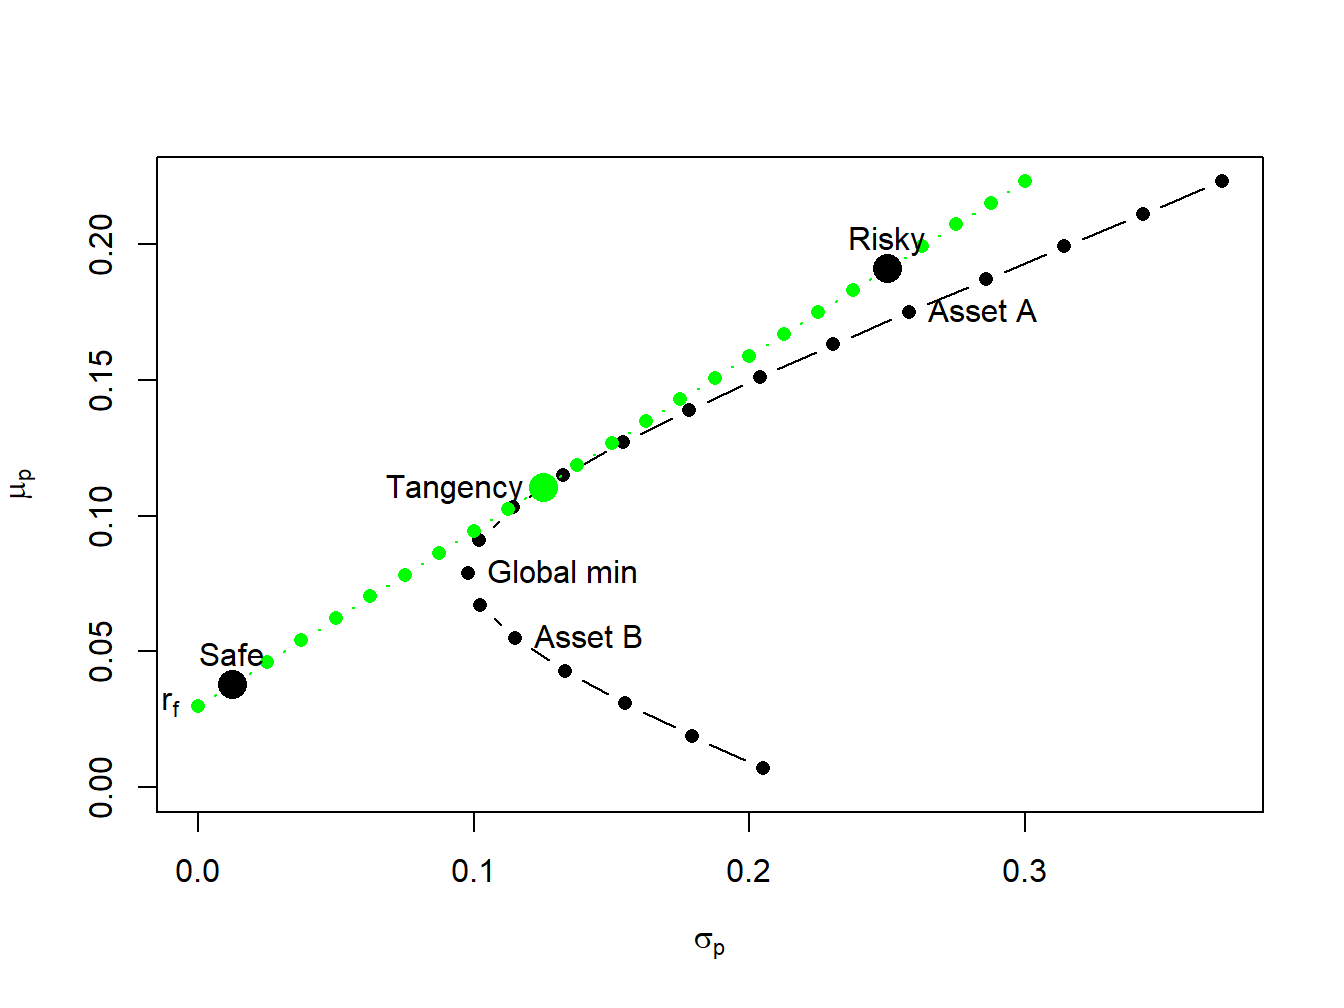
شکل 11. 9: نمونه کارها کارآمد با عنوان "SAFE" 10 ٪ سرمایه گذاری در سبد مماس و 90 ٪ سرمایه گذاری در پشتی T انجام داده است. نمونه کارها کارآمد با عنوان "Risky" 200 ٪ سرمایه گذاری در نمونه کارها مماس و-100 ٪ سرمایه گذاری در T T را سرمایه گذاری کرده است.
11. 5. 3 تفسیر اوراق بهادار کارآمد
همانطور که دیدیم ، اوراق بهادار کارآمد آن نمونه کارها هستند که بیشترین بازده مورد انتظار را برای سطح مشخصی از ریسک دارند که توسط انحراف استاندارد نمونه کارها اندازه گیری می شود. برای اوراق بهادار با بازده مورد انتظار بالاتر از نرخ T-Fill ، اوراق بهادار کارآمد نیز می تواند به عنوان آن دسته از پرتفوی هایی که حداقل ریسک دارند (همانطور که توسط انحراف استاندارد نمونه کارها اندازه گیری می شود) برای بازده مورد انتظار هدف مشخص شود.
مثال 2. 16 (یافتن پرتفوی کارآمد با هدف بازده مورد انتظار و ریسک هدف)
برای نشان دادن ، شکل 11. 10 را در نظر بگیرید که مرز پرتفوی را برای دو دارایی خطرناک و مرز کارآمد برای دو دارایی خطرناک به علاوه بنک T نشان می دهد. فرض کنید یک سرمایه گذار در ابتدا تمام ثروت خود را در دارایی (B ) در اختیار دارد. بازده مورد انتظار این نمونه کارها ( mu_ = 0. 055 ) است و انحراف استاندارد (خطر) ( sigma_ = 0. 115 ) است. یک نمونه کارها کارآمد (ترکیبی از نمونه کارها Tangency و T T-Cows) که دارای همان انحراف استاندارد (ریسک) با دارایی (B ) است توسط نمونه کارها در مرز کارآمد که مستقیماً بالاتر از است ( Sigma_ = 0. 115 داده می شود.). برای یافتن سهام موجود در پرتفوی Tangency و T-Cows در این نمونه کارها از (11. 18) که انحراف استاندارد یک سبد کارآمد با (x_ ) سرمایه گذاری شده در سبد مماس و (1-x_ ) سرمایه گذاری شده در T-بیلز ( sigma_ است
^= x_ sigma_ ). از آنجا که ما می خواهیم نمونه کارها کارآمد را با ( sigma_ پیدا کنیم
^= sigma_ = 0. 115 ) ، ما حل می کنیم: [x _ = frac<sigma_><sigma_>= frac = 0. 9195 ،~x_ = 1-x_ = 0. 08049.] یعنی اگر ما (91. 95 ٪ ) ثروت خود را در سبد مماس و (8. 049 ٪ ) در T-K-Cows سرمایه گذاری کنیم ، ما یک نمونه کارها با همان انحراف استاندارد دارایی B. خواهیم داشت. یک نمونه کارها کارآمد است ، بازده مورد انتظار باید بالاتر از بازده مورد انتظار دارایی باشد. در واقع از آن زمان است: [ mu_
^= r_+x _ ( mu_-r _) = 0. 03+0. 9195 (0. 1105-0. 03) = 0. 1040.] توجه کنید که با متنوع کردن نگه داشتن ما به دارایی (A ) ، (B ) و T-Cows می توانیم یک نمونه کارها را با همان ریسک دارایی B بدست آوریم اما تقریباً دو برابر بازده مورد انتظار! با انتقال از دارایی B به یک نمونه کارها کارآمد ، ما نسبت شارپ سرمایه گذاری را از (SR_ = 0. 217 ) به (SR_ = 0. 6434 ) بالا می بریم.
در مرحله بعد ، پیدا کردن یک نمونه کارها کارآمد را در نظر بگیرید که همان بازده مورد انتظار دارایی (B ) باشد. از لحاظ بصری ، این شامل یافتن ترکیبی از نمونه کارها مماس و لایحه T است که با تقاطع یک خط افقی با رهگیری ( mu_ = 0. 055 ) و خطی که ترکیبی از ترکیبات کارآمد T-Bills و Portfolio Tmangence را نشان می دهد. برای یافتن سهام موجود در پرتفوی Tangency و T-Cows در این نمونه کارها از (11. 17) که بازده مورد انتظار یک سبد کارآمد با (X_ ) سرمایه گذاری شده در سبد Tangency و (1-X_ ) سرمایه گذاری شده در T-Bills انتظار داشته است که بازده برابر با ( mu_
^= r_+x _ ( mu_-r _) ). از آنجا که ما می خواهیم نمونه کارها کارآمد را با ( mu_ پیدا کنیم
^= mu_ = 0. 055 ) ما حل می کنیم: [x _ = frac<mu_
^-r_><mu_-r_>= frac = 0. 3105 ،~x_ = 1-x_ = 0. 6895.] یعنی اگر ما (31. 05 ٪ ) ثروت را در نمونه کارها مماس و (68. 95 ٪ ) ثروت خود در T-ke-tes سرمایه گذاری کنیم ، ما یک نمونه کارها با همان بازده مورد انتظار دارایی B. این یک نمونه کارها کارآمد است ، انحراف استاندارد (ریسک) این نمونه کارها باید پایین تر از انحراف استاندارد در دارایی (b ) باشد. در واقع از آن زمان است: [ sigma_
^= x_ sigma_ = 0. 3105 (0. 124) = 0. 03884.] توجه کنید که با تشکیل یک نمونه کارها کارآمد ، کاهش خطر چقدر بزرگ است. انحراف استاندارد در نمونه کارها کارآمد تقریباً سه برابر کوچکتر از انحراف استاندارد دارایی (b ) است! باز هم ، با انتقال از دارایی B به یک نمونه کارها کارآمد ، ما نسبت شارپ سرمایه گذاری را از (SR_ = 0. 217 ) به (SR_ = 0. 6434 ) بالا می بریم.
مثال فوق دو روش برای تفسیر مزایای تشکیل اوراق بهادار کارآمد را نشان می دهد. با شروع از برخی از نمونه کارها معیار ، می توانیم انحراف استاندارد (ریسک) را در مقدار معیار برطرف کنیم و سپس سود حاصل از بازده مورد انتظار را از تشکیل یک نمونه کارها متنوع 72 تعیین کنیم. سود در بازده مورد انتظار معنای مشخصی دارد. از طرف دیگر ، ما می توانیم بازده مورد انتظار را در مقدار معیار برطرف کنیم و سپس کاهش انحراف استاندارد (ریسک) از تشکیل یک نمونه کارها متنوع را تعیین کنیم. معنی برای یک سرمایه گذار از کاهش انحراف استاندارد به همان اندازه معنا برای یک سرمایه گذار افزایش بازده مورد انتظار مشخص نیست. این امر می تواند مفید باشد اگر می توان مزایای کاهش خطر را به عددی ترجمه کرد که قابل تفسیر تر از انحراف استاندارد است. مفهوم ارزش در معرض خطر (VAR) چنین ترجمه ای را ارائه می دهد.
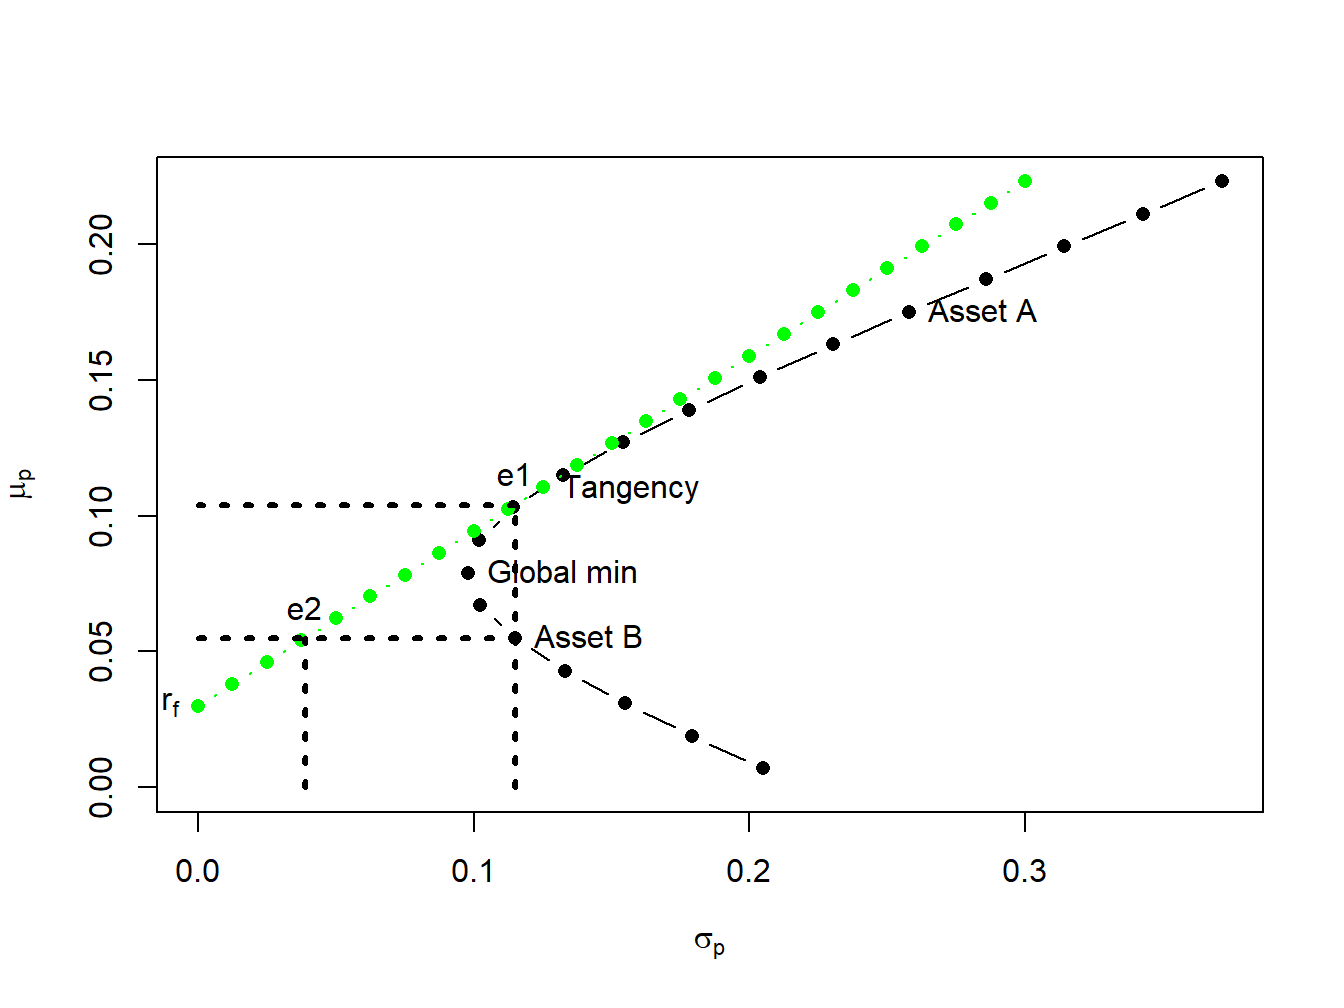
شکل 11. 10: نقطه "E1" یک نمونه کارها کارآمد با همان انحراف استاندارد به عنوان دارایی (b ) را نشان می دهد. نکته "E2" یک نمونه کارها کارآمد با همان بازده مورد انتظار دارایی (B ) را نشان می دهد.
11. 5. 4 اوراق بهادار کارآمد و ارزش در معرض خطر
به یاد بیاورید ، VAR یک سرمایه گذاری ضرر (پایین تر) در ارزش سرمایه گذاری در یک افق معین با احتمال بیان شده است. به عنوان مثال ، یک سرمایه گذار را در نظر بگیرید که (w _ = ) ( 100،000 $ ) را در دارایی (b ) در سال آینده سرمایه گذاری کند. با فرض اینکه (r_ sim n (0. 055 ، (0. 115)^) ) بازده ساده سالانه دارایی (b ) را نشان می دهد ، 5 ٪ var این است: [ mathrm _ =-q_^
حال فرض کنید سرمایه گذار تصمیم می گیرد یک نمونه کارها کارآمد را با همان بازده مورد انتظار دارایی (B ) نگه دارد. این نمونه کارها از (31. 05 ٪ ) در سبد مماس و (68. 95 ٪ ) در T T-Knows تشکیل شده و دارای یک انحراف استاندارد برابر با (0. 03884 ) است. سپس (r_
sim N(0.055,0.03884)) and the 5% VaR on the portfolio is: [ mathrm_=-q_^>w _ = (0. 055+0. 03884 (-1. 645)) cdot 100،000 $ = 884 $.] توجه کنید که 5 ٪ VAR برای نمونه کارها کارآمد تقریباً پانزده برابر کوچکتر از 5 ٪ VAR برای سرمایه گذاری در دارایی (B ) است. از آنجا که VAR ریسک را به رقم دلار ترجمه می کند ، از انحراف استاندارد به عنوان معیار ریسک سرمایه گذاری قابل تفسیر است.
- سود در بازده مورد انتظار با سرمایه گذاری در یک نمونه کارها کارآمد از هزینه های مرتبط با فروش سبد معیار و خرید نمونه کارها کارآمد.

ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
