- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


از ابتدای سال جاری ، شاخص های گسترده قیمت سهام در سراسر جهان به میزان قابل توجهی کاهش یافته است. در تفسیر کاهش ، تفسیرهای بازار خطرات مربوط به چشم انداز اقتصادی در ایالات متحده و سایر اقتصادهای پیشرفته را برجسته کرده اند. با توجه به کاهش چشمگیر آنها ، آیا قیمت سهام اکنون خطرات انقباض اقتصادی را منعکس می کند؟برای روشن کردن این سؤال ، در این یادداشت از قیمت معاملات آتی سود سهام برای به دست آوردن انتظارات رشد با فرکانس بالا برای 2022 و 2023 برای چهار اقتصاد بزرگ پیشرفته استفاده می کنیم.
معاملات آینده سود سهام ادعاهای مربوط به سود سهام است که توسط یک شاخص سهام (به عنوان مثال ، شاخص S& P 500) در یک سال معین پرداخت می شود. همانطور که از ادبیات دانشگاهی استدلال می شود (به عنوان مثال ، گورمسن و کویجن 2020) ، این قراردادهای آینده را می توان برای استنباط تخمین های بازار سود سهام مورد انتظار و رشد تولید ناخالص داخلی استفاده کرد. ما مستند می کنیم که ، از ابتدای سال ، سود سهام مورد انتظار دلالت بر آینده سود سهام برای سال 2022 بدون تغییر است و برای سال 2023 کاهش یافته استو بعدینتیجه می گیریم که کاهش قیمت سهام از ابتدای سال بیشتر با تجدید ارزیابی جریان نقدی دور از ذهن از طریق نرخ تخفیف بالاتر بر خلاف تغییرات در انتظارات جریان نقدی انجام شده است. علاوه بر این ، بازارهای سهام از اواخر ماه ژوئن به طور واضح در انقباض فعالیت اقتصادی قیمت ندارند.
استخراج انتظارات سود سهام از آینده سود سهام
ما انتظارات رشد سود سهام را با استفاده از قیمت معاملات آتی سود سهام برای S& P 500 (ایالات متحده) ، Eurostoxx 50 (منطقه یورو) ، FTSE 100 (انگلستان) و Nikkei 225 (ژاپن) استنباط می کنیم. مشابه قیمت سهام ، قیمت های معاملات معاملات سهام سود سهام منعکس کننده هر دو انتظارات در مورد سود سهام آینده و حق بیمه ریسک سهام است. با این حال ، بر خلاف قیمت سهام ، که منعکس کننده انتظارات در مورد سود سهام و حق بیمه خطر دهه ها پیش است ، معاملات معاملات سود سهام منعکس کننده انتظارات نزدیک مدت است (به عنوان مثال ، چن ، ایبرت ، وازکز-نوه 2020). برای جداسازی مؤلفه سود سهام مورد انتظار آینده سود سهام ، ما مارتین (2017) را دنبال می کنیم و اقدامات تجربی حق بیمه خطر سهام را می سازیم. از آنجا که این اقدامات به قیمت گزینه های شاخص ، که به طور فعال برای سررسید بیش از دو سال معامله نمی شوند ، متکی هستند ، ما تجزیه و تحلیل خود را بر سود سهام مورد انتظار فقط برای سالهای 2022 و 2023 متمرکز می کنیم. 2
شکل 1 توطئه های پیش بینی شده از سود سهام اسمی برای 2022 و 2023 در اقتصادهای پیشرفته از ابتدای سال جاری همراه با شاخص های سهام گسترده مربوطه. پس از حمله روسیه به اوکراین در 24 فوریه ، سود سهام پیش بینی شده به طور قابل توجهی کاهش یافت اما به زودی پس از آن بیشتر ضررهای آنها را بازیابی کرد. سود سهام پیش بینی شده در منطقه یورو ، مطابق با قرار گرفتن در معرض بیشتر منطقه یورو درگیری ، بیشترین کاهش را متحمل شد. از اوایل ماه اوت ، سود سهام اسمی مورد انتظار برای سال 2022 افزایش یافته است یا در مورد بدون تغییر است ، در حالی که سودهای اسمی مورد انتظار برای سال 2023 به میزان متوسطی کاهش یافته است. از آنجا که تورم مورد انتظار برای سالهای 2022 و 2023 در اکثر اقتصادها بالا رفته است ، سود سهام واقعی مورد انتظار بیشتر کاهش یافته است. در همین حال ، شاخص های گسترده قیمت سهام در ایالات متحده و اروپا حدود 20 درصد از سال به روز کاهش یافته است. کاهش چشمگیر در قیمت سهام به همراه تغییرات اندک در سود سهام مورد انتظار نزدیک مدت نشان می دهد که کاهش قیمت سهام بیشتر نشان دهنده افزایش قابل توجه نرخ بهره بلند مدت از ابتدای سال بر خلاف کاهش انتظارات رشد نزدیک است.
شکل 1. سود سهام مورد انتظار دلالت بر آینده سود سهام و تعدیل شده توسط حق بیمه خطر
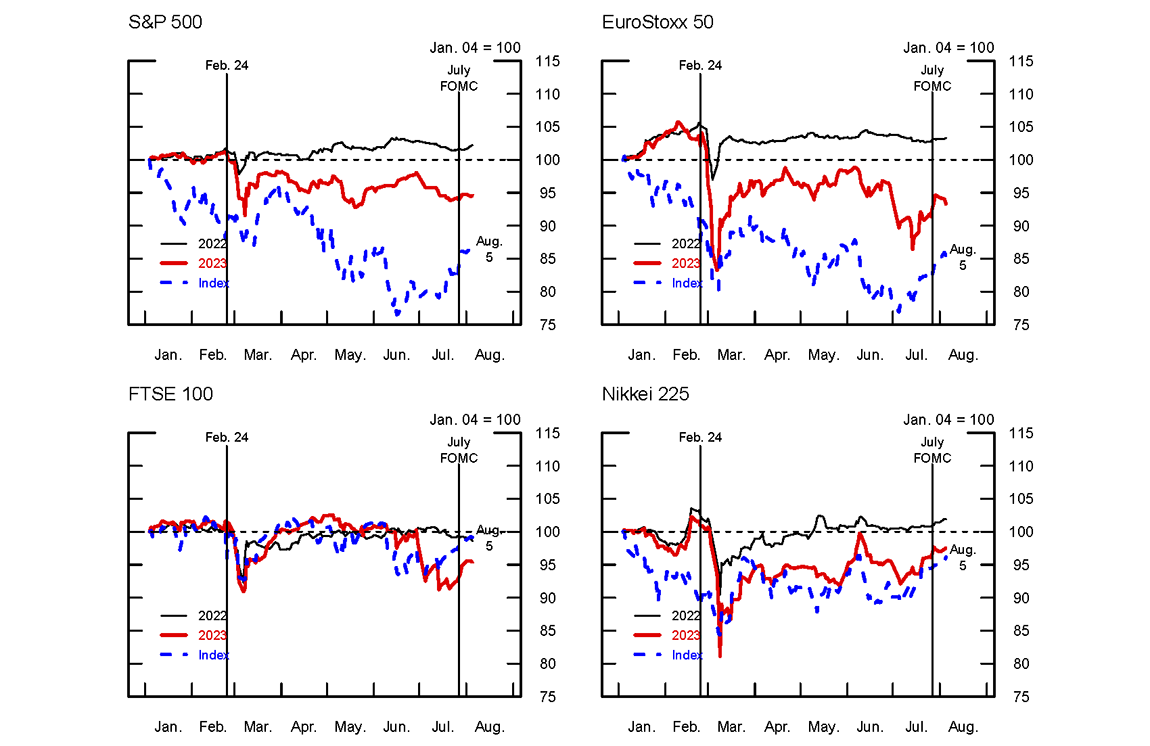
منبع: بلومبرگ ؛هیئت مدیره سیستم ذخیره فدرال رزرو ؛محاسبات کارمندان هیئت مدیره.
استنباط تغییرات در تولید ناخالص داخلی
سود سهام پیش بینی شده حاوی اطلاعاتی در مورد تولید ناخالص داخلی است ، زیرا آنها سیگنالی در مورد سود بنگاه ها ارائه می دهند ، که به نوبه خود یک مؤلفه مهم تولید ناخالص داخلی است. فراتر از این تأثیر مستقیم ، آنها اطلاعات مربوط به انتظارات بنگاهها و سرمایه گذاران از شرایط اقتصادی آینده را فاش می کنند. در واقع ، شکل 2 همبستگی معاصر قوی بین سود سهام تحقق یافته و رشد تولید ناخالص داخلی تحقق یافته در اقتصادها را نشان می دهد. برای نشان دادن رابطه بین دو سری در فرکانس چرخه تجارت ، ما با استفاده از روش توسعه یافته در همیلتون (2018) ، مؤلفه چرخه ای سود سهام واقعی و تولید ناخالص داخلی واقعی را استخراج کرده ایم. برای تجزیه و تحلیل باقیمانده ما ، ما رابطه تاریخی بین رشد سود سهام واقعی تحقق یافته و رشد تولید ناخالص داخلی واقعی را با استفاده از یک مدل رگرسیون ساده تخمین می زنیم. 3 سپس کشش تخمین زده شده را در تغییر انتظارات رشد تولید ناخالص داخلی برای امسال و بعدی ترسیم می کنیم. 4
شکل 2. مؤلفه چرخه ای تولید ناخالص داخلی و رشد سود سهام
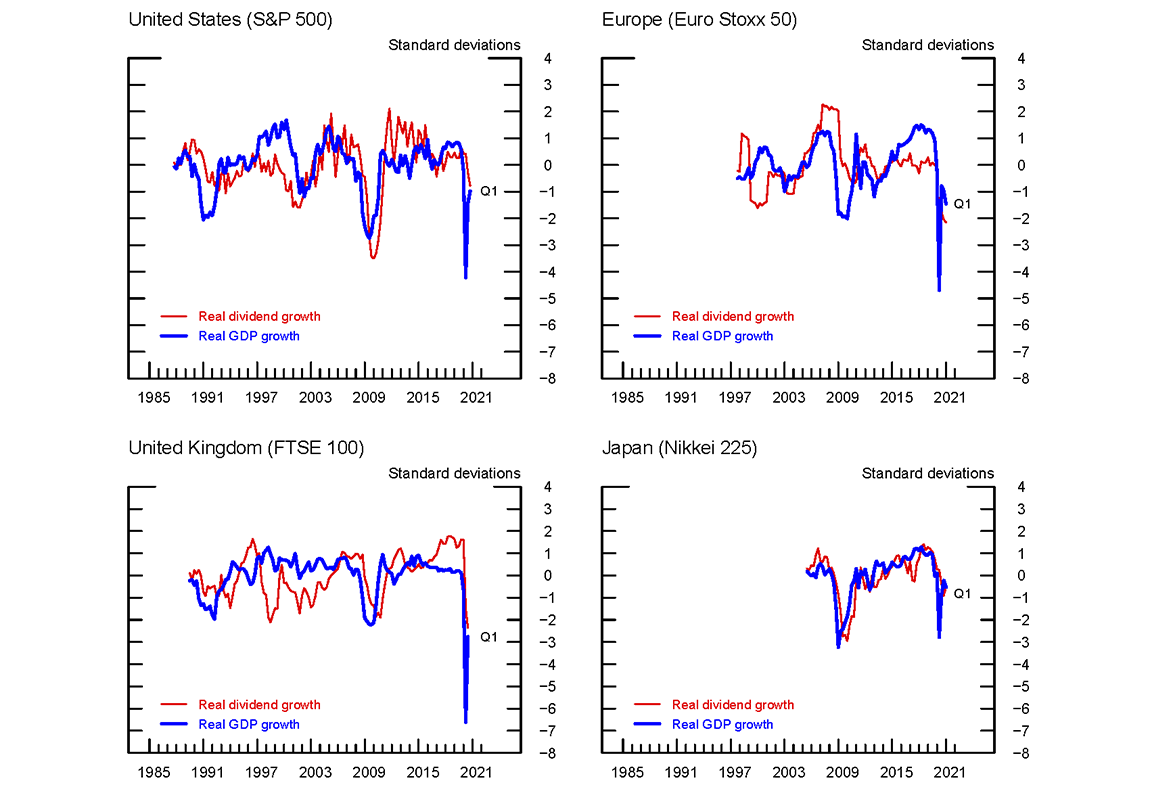
منبع: بلومبرگ ؛هیئت مدیره سیستم ذخیره فدرال رزرو ؛محاسبات کارمندان هیئت مدیره.
همانطور که در جدول 1 نشان داده شده است ، تجدید نظر در مورد رشد تولید ناخالص داخلی واقعی در سال 2022 از ابتدای سال جاری در اقتصادهای پیشرفته تقریباً صفر است. این امر به این دلیل است که پیش بینی می شود 2022 سود سهام واقعی برای شاخص های سهام گسترده ، در مورد شبکه ، بدون تغییر است. در مقابل ، کاهش متوسط در سود سهام واقعی مورد انتظار برای سال 2023 در شاخص های سهام گسترده ای که مورد مطالعه قرار می دهیم ، به اصلاحات نزولی متوسط برای رشد تولید ناخالص داخلی واقعی برای سال 2023 در اقتصادهای پیشرفته ترجمه می شود. به عنوان مثال ، کاهش سود سهام واقعی 2023 مورد انتظار به ترتیب در رشد 2023 تولید ناخالص داخلی برای ایالات متحده و منطقه یورو به یک امتیاز 0. 4 درصدی و 0. 9 درصد بازنگری می شود.
جدول 1: تغییرات در رشد تولید ناخالص داخلی واقعی مورد انتظار
| منطقه | 2022 | 2023 |
|---|---|---|
| ایالات متحده | 0 | -0. 6 |
| منطقه یورو | 0 | -1 |
| انگلستان | -0. 7 | -0. 8 |
| ژاپن | 0.1 | -0. 5 |
توجه: همه تغییرات از 04 ژانویه 2022 تا 05 اوت 2022 است و در درصد درصد اندازه گیری می شود. خاصیت ارتجاعی بین رشد سود سهام واقعی و رشد تولید ناخالص داخلی واقعی برای ایالات متحده 0. 06 ، 0. 08 برای منطقه یورو ، 0. 13 برای انگلستان و 0. 10 برای ژاپن است. تغییرات به نرخ رشد سال به سال اشاره دارد.
منبع: محاسبات STA هیئت مدیره ، بلومبرگ (آینده سود سهام) ، اقتصاد اجماع (انتظارات تورم نظرسنجی).
به طور کلی ، این نتایج حاکی از آن است که بازارهای سهام فقط در تجدید نظر متوسط به پایین به رشد سود سهام و رشد تولید ناخالص داخلی. در مقایسه ، پیش بینی کنندگان حرفه ای از اقتصاد اجماع کمتر از بین می روند: آنها به طور متوسط پیش بینی رشد تولید ناخالص داخلی ایالات متحده خود را از 3. 9 ٪ به 2. 1 ٪ (1. 8 درصد) برای 2022 و از 2. 6 ٪ به 1. 8 ٪ (0. 8 درصد) برای 2023 نشان داده اند. از ابتدای امسال. 6 در صورت تحقق رکود در سال 2022 یا 2023 ، ما گمان می کنیم که سود سهام و قیمت سهام مورد انتظار فضای بسیار بیشتری برای سقوط دارند: همانطور که نشان داده ایم ، سود سهام هر زمان که تولید ناخالص داخلی کاهش می یابد ، کاهش می یابد.
منابع
چن ، اندرو ی. و ایبرت ، مارکوس و وازکز-گراند ، فرانسیسکو ، بازار سهام-اقتصاد واقعی "قطع": نگاهی دقیق تر (14 اکتبر 2020). FEDS Notes No. 2020-10-14-2.
Gormsen ، Niels Joachim و Ralph S. J. Koijen ، "Coronavirus: تأثیر بر قیمت سهام و انتظارات رشد."بررسی مطالعات قیمت گذاری دارایی ، 2020 ، 10 (4) ، 574-597.
همیلتون ، جیمز دی ، "" چرا هرگز نباید از فیلتر Hodrick-Prescott "، بررسی اقتصاد و آمار ، 2018 ، 100 (5) ، 831-843 استفاده کنید.
ناکس ، بنیامین و ویسینگ-جورگنسن ، آنت ، تجزیه سهام با استفاده از مشاهدات (1 مارس 2022). مقاله کار فدراسیون شماره 2022-14
1. نویسندگان در هیئت مدیره سیستم فدرال رزرو کار می کنند. ما از نیکلاس فون تورکوویچ ، جارد گروف و سالیل جاژودیا بخاطر کمک های عالی تحقیقاتی تشکر می کنیم. همه خطاها و حذفیات مسئولیت خود ماست. نظرات بیان شده در این یادداشت صرفاً از نویسندگان است و نباید به عنوان بازتاب نظرات هیئت مدیره سیستم فدرال رزرو یا هر کس دیگری مرتبط با سیستم ذخیره فدرال تفسیر شود. بازگشت به متن
2. قیمت نوار سود سهام N- دوره: $ $ $ $ p_ = frac
جایی که $ $ e_t [d _] $ $ سود سهام N- دوره پیش بینی شده ، $ $ r^f _ $ $ است ، نرخ بدون ریسک n-perpiod است ، و $ $ rp _ $ $ حق بیمه استریپ تقسیم سود سهام استبشرقیمت قرارداد آینده سود سهام N- دوره $ $ $ $ f_ = p_ cdot (1+r^f _)^n $ $ $ $ ،
در جایی که ارزش فعلی نوار سود سهام N- دوره برای ارزش زمانی پول تنظیم می شود با توجه به اینکه قیمت آتی یک ارزش آینده است و نه یک ارزش فعلی. تنظیم مجدد ، سود سهام مورد انتظار تقریباً $ $ $ $ e_t [d_] = f_ cdot (1+rp_) $ $ $ $ است.
برای برآورد این معادله ، ما ناکس و ویسینگ-جورگنسن (2022) را دنبال می کنیم و فرض می کنیم که حق بیمه خطر در یک نوار سود سهام برابر با حق بیمه خطر در بازار سهام کل است. بازگشت به متن
3. به دنبال Gormsen و Koijen (2020) ، ما تغییرات سالانه رشد تولید ناخالص داخلی واقعی را در تغییرات سالانه رشد سود سهام واقعی با استفاده از مدل رگرسیون خطی زیر $ $ $ $ Delta Y_T = Alpha + Beta Delta D_T + varepsilon_t ، عقب می گذاریم.$ $ $ $.
ما این مدل را برای هر کشور به طور جداگانه با استفاده از OLS تخمین می زنیم. دوره نمونه برای ایالات متحده از سالهای 1985-2021 ، برای اتحادیه اروپا از سالهای 1997-2021 ، برای انگلیس از سالهای 1985-2021 و برای ژاپن از 2005-2021 است. بازگشت به متن
4- ما از پیش بینی های تورم اقتصاد اجماع غالب برای هر اقتصاد برای تبدیل تغییرات در سودهای اسمی مورد انتظار (مشاهده شده از قیمت معاملات سود سهام و تعدیل حق بیمه ریسک) به تغییر در رشد سود سهام واقعی استفاده می کنیم. بازگشت به متن
5- استثناء انگلستان است که برای آن تجدید نظر رو به پایین به رشد تولید ناخالص داخلی 0. 4 درصد تخمین می زنیم. این امر به این دلیل است که تخمین تخمین زده شده از رشد تولید ناخالص داخلی واقعی به رشد سود سهام واقعی برای انگلستان بزرگترین است و به دلیل تورم مورد انتظار برای سال 2022 در انگلستان به گونه ای بالا می رود که سود سهام واقعی مورد انتظار (بر خلاف سود سهام اسمی) کاهش یافته است. بازگشت به متن
6. تغییر در پیش بینی نظرسنجی به عنوان تغییر از نسخه بررسی ژانویه تا نسخه بررسی ژوئیه اندازه گیری می شود. بازگشت به متن
ایبرت ، مارکوس ، بن ناکس و فرانسیسکو وازکز-گراند (2022). فدل خاطرنشان می کند: "آیا سهام در خطرات رکود اقتصادی قیمت گذاری می شود؟ شواهدی از آینده سود سهام."واشنگتن: هیئت مدیره سیستم ذخیره فدرال ، 18 اوت 2022 ، https://doi.org/10. 17016/2380-7172. 3176.
سلب مسئولیت: یادداشت های فدراسیون مقالاتی هستند که در آن کارمندان هیئت مدیره نظرات و تجزیه و تحلیل های خود را در مورد طیف وسیعی از موضوعات در اقتصاد و دارایی ارائه می دهند. این مقالات کوتاه تر و از نظر فنی کمتری نسبت به مقالات کار FEDS و مقالات IFDP دارند.< Pan> 6. تغییر در پیش بینی نظرسنجی به عنوان تغییر از نسخه بررسی ژانویه تا نسخه بررسی ژوئیه اندازه گیری می شود. بازگشت به متن
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
