- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید
آخرین مطالب
امکانات وب


در حالی که بحث در مورد ارزش گذاری بازارها به طور کلی و به ویژه سهام ، متداول ترین ابزار استفاده غیرقابل انکار درآمد چندگانه است (PE چند). چند برابر PE یک دست کوتاه برای فرآیند ارزیابی است-نه ارزش گذاری به خودی خود-و هیچ کس نباید نتواند این تمایز را ایجاد کند. نکته خوب در مورد Multiples این است که آنها در وقت خود صرفه جویی می کنند. با این حال ، آنها همچنین فرضیات اقتصادی زیادی را در بر می گیرند که باید برای سرمایه گذاران برای آنها بسته بندی نشده باشد تا آنها به طور دقیق معنای آنها را درک کنند.
تفسیر درآمد چندگانه
بگذارید ابتدا فرمول P/E را به سه بردار به راحتی قابل درک تقسیم و ساده کنیم:
در حالی که ROE بازده حقوق صاحبان سهام است ، COE هزینه حقوق صاحبان سهام و G رشد درآمد است. همانطور که مشهود است ، PE Multial با ROE و رشد و رابطه معکوس با COE رابطه مستقیمی دارد.
ضمیمه 1 کار دقیق معادله فوق را ارائه می دهد
بیایید به جدول زیر نگاه کنیم تا سطح مناسب چند برابر PE را برای مشاغل در سطوح مختلف ROE و همچنین نرخ رشد درک کنیم. ما فرض کرده ایم که هزینه سهام 12 ٪ و سطح ROE و نرخ رشد پایدار و پایدار است.
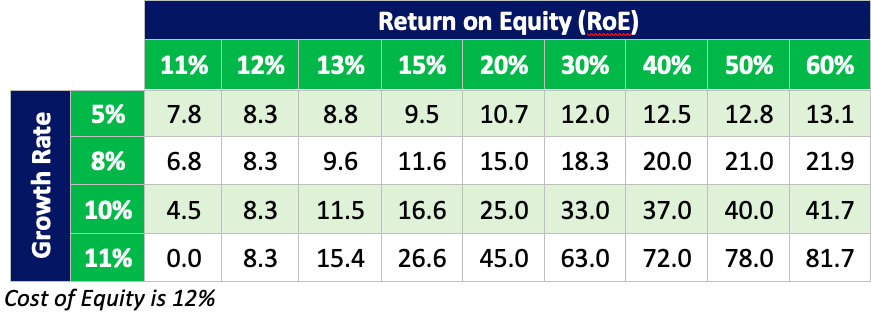
آنچه این امر به وضوح اثبات می کند این است که مشاغل مختلف باید به دلیل نتایج خود از نظر رشد و ROE ، در سطوح بسیار متفاوتی از PE به دلیل نتایج خود معامله کنند. در یک افراطی ، ما مشاغل مانند Nestle داریم که متوسط ROE بالاتر از 60 ٪ و رشد پایدار 11 ٪ دارند و از این طریق فرماندهی ارزیابی بسیار بالایی را انجام می دهند. در حالت دیگر ، ما مشاغل مانند NTPC داریم که دارای ROE حدود 12 ٪ و رشد پایدار 10 ٪ یا پایین تر هستند که دستور ارزیابی پایین را می دهند.
غذای اصلی از جدول:
- شرکت هایی که ROE پایین تر از هزینه سرمایه هستند ، در صورت رشد سریعتر ارزش را از بین می برند. این تنها گروهی است که شاهد افزایش رشد هستند. بنابراین ، چنین مشاغل باید بلافاصله رشد خود را متوقف کرده و ابتدا سودآوری خود را برطرف کنند اگر باید برای سهامداران خود ارزش ایجاد کنند.
- شرکت هایی که ROE خود را برابر با هزینه سرمایه خود دارند ، از نظر چندگانه خود ثابت هستند. فرقی نمی کند که آنها سریع یا آهسته رشد کنند ، زیرا چند برابر آنها یکسان باقی می مانند.
- اگر هم ROE و هم رشد یا هر دو از این دو بهبود یا بدتر شود ، تجارت شاهد بهبود پایدار یا وخیم شدن چند برابر خواهد بود.
- برای شرکت هایی که ROE کم دارند ، افزایش رشد منجر به بازخوانی می شود ، هرچند با سرعت کندتر. اما برای شرکت هایی که ROE بالایی دارند ، هرگونه شتاب در رشد می تواند منجر به افزایش نمایی در چند برابر شود.
- برای شرکت هایی که رشد کمتری دارند ، بهبود افزایشی در ROE منجر به بازگرداندن کندتر می شود ، در حالی که کسانی که با سرعت بیشتری از رشد پایدار رشد می کنند ، شاهد رشد بالاتری در برابر افزایش ROE ها هستند.
- اگر یک شرکت با بالاتر از هزینه سرمایه کار کند ، بدون در نظر گرفتن سطح نرخ رشد یا ROE ، تغییر افزایشی در رشد ، ارزیابی را سریعتر از تغییر افزایشی در ROE ها حرکت می دهد.
مهمترین پیامی که می توانیم از محاسبات در جدول فوق ترسیم کنیم این است که هیچ سطح PE را نباید بدون قدردانی از رانندگان آن ، خیلی زیاد یا خیلی کم قضاوت کرد. مشاغلی که مزایای رقابتی دارند که منجر به برنده شدن در مدل های تجاری و در نتیجه ROE های بالا و همچنین رشد شدید می شوند ، با چند برابر تجارت می کنند. به یاد داشته باشید که چند برابر برای یک تمرین ارزش ذاتی فقط دست کوتاه است.
پایداری کیفیت و رشد یک حق رای دادن و از این رو تأثیر مرکب آن در طی چند دهه فقط با انجام یک تمرین ارزش ذاتی مانند DCF قابل ضبط است. چنین ترکیباتی را هرگز نمی توان با دیدن چند برابر ارزیابی ، که قادر به فراتر از یک یا دو سال آینده نیستند ، قدردانی کرد و از این رو از منظر نزدیک به مدت گران به نظر می رسد ، اگرچه ممکن است در واقع چنین نباشد.
مکالمه این نیز صادق است. اگر یک تجارت یک حق رای دادن ضعیف داشته باشد که فاقد قدرت قیمت گذاری باشد و قادر به تولید ROE های قوی نیست یا اینکه قادر به رشد با نرخ قابل احترام نیست یا هر دو ، با چند برابر تجارت می کند. در حالی که ممکن است فرد به سمت این چند برابر جذب شود و امیدوار باشد که دوباره این موارد را انجام دهد ، چنین مشاغل ممکن است در حال حاضر با ارزش هایی که ضمانت دارند معامله کنند.
درآمد چندگانه به عنوان ابزاری برای مقایسه
اکنون که ما به اندازه کافی با آنچه منجر به این چند برابر می شود ، به اندازه کافی روشن هستیم ، اجازه دهید سعی کنیم اشتباهات آشکاری را که در هنگام استفاده از آنها در تجزیه و تحلیل روزمره انجام می دهد ، درک کنیم.
بارزترین مورد مقایسه PE ها در صنایع مختلف است. این می تواند کاملاً نادرست باشد زیرا مشخصات بازده و پایداری رشد می تواند در بین صنایع بسیار متفاوت باشد. به عنوان مثال ، وقتی سرمایه گذاران در مورد بخش اصلی مصرف کننده صحبت می کنند ، در مقایسه با صنعت داروسازی هند بسیار گران است. برای سطوح مشابه چشم انداز رشد آینده ، بخش استیپل های مصرف کننده به دلیل ROE های بسیار بهتر ، باید با ارزش بالاتر تجارت کنند.
به عنوان مثال ، ماریکو به درستی با چند قابل توجهی بالاتر از CIPLA معامله می کند ، اگرچه هر دو از رشد مشابهی برخوردار هستند که ROE های Marico تقریباً سه برابر از CIPLA هستند (میانگین 10 ساله 35 ٪ در مقابل 13 ٪).
در حقیقت ، مقایسه نسبت PE در همان صنعت نیز مملو از خطرات است. بسته به جواهرات گسترده ای که برخی از مشاغل در یک صنعت از آن لذت می برند - و همچنین توانایی آنها برای کارآمدتر بودن از نظر هزینه سرمایه ، سرمایه در گردش و گردش دارایی - نتایج از نظر ROE و بنابراین PE ها می توانند بسیار متفاوت باشند. در همان صنعت همیشه مواردی از مشاغل خاص وجود دارد که سریعتر از صنعت کلی رشد می کنند ، که خود باید دلیلی برای PE بالاتر باشد.
به عنوان مثال ، درآمد متعدد از رنگهای آسیایی به طور قابل توجهی بالاتر از آکزو نوبل است ، هم به دلیل رشد بهتر و هم ROE بالاتر. این نادرست است که فرض کنیم که میانگین برگشت باید بین این دو شرکت از نظر درآمد چندگانه اتفاق بیفتد.
آخرین اما به هیچ وجه کمترین ، مقایسه PE یک شرکت با تاریخ خاص خود نیز می تواند به نتیجه گیری های اشتباه منجر شود. به عنوان مثال ، اگر یک شرکت روند بهبودی در ROE های خود نشان داده باشد ، چند برابر آن نیز بهبود می یابد. این در واقع در مورد بسیاری از شرکت های با کیفیت بالا و با عمق است که نه تنها قادر به دفاع از حاشیه خود هستند بلکه دائماً در تلاشند تا کارآمدتر شوند و از این طریق باعث بهبود روسیه های خود شوند. برای چنین شرکتهایی ، با نگاه کردن به PE فعلی در حق بیمه تاریخ بلند مدت ممکن است صحیح نباشد. و ، برعکس به همان اندازه درست است. اگر یک تجارت از نظر مسیر رشد خود از بین برود یا انتظار می رود شاهد بدتر شدن در ROE های خود باشد ، باید با تخفیف به میانگین های تاریخی خود تجارت کند.
یک مورد عالی در اینجا صنایع صفحه است. در حالی که پیج همیشه یک شرکت قوی بوده است ، در دهه گذشته نسبت به دهه گذشته قوی تر شده است. دسترسی به توزیع همیشه و فراخوان برند باعث شده است تا جواهرات آن گسترده تر شود و در نتیجه ، روسیه های آن حدود 10-15 درصد درصد پس از سال 2015 افزایش یافته است. احساس ناعادلانه بود. اما این چند برابر بالاتر از سال 2015 ادامه داشته است ، از زمان بهبود بهره وری سرمایه توسط بازارها پخته شده است.
تأثیر ساختار مدت نرخ بهره بر PE
تأثیر تغییرات در نرخ رشد مورد انتظار بر PE یک شرکت با توجه به سطح نرخ بهره متفاوت است. نسبت PE نسبت به تغییرات در نرخ رشد مورد انتظار حساس تر است که نرخ بهره پایین تر از زمان بالاتر باشد. این امر به این دلیل است که رشد در آینده جریان نقدی ایجاد می کند و ارزش فعلی این جریان نقدی با نرخ بهره بالا کوچکتر است. در نتیجه ، تأثیر تغییرات در نرخ رشد بر مقدار حاضر کوچکتر است.
هنگامی که یک شرکت درآمدی را که به طور قابل توجهی بالاتر از حد انتظار است (یک تعجب مثبت) یا پایین تر از حد انتظار (یک تعجب منفی) گزارش می دهد ، درک سرمایه گذاران از نرخ رشد مورد انتظار برای این شرکت می تواند همزمان تغییر کند و منجر به تأثیر قیمت شود. باید انتظار داشت که در یک محیط با نرخ کم بهره نسبت به یک محیط با بهره بالا ، واکنش های بیشتری را برای یک تعجب درآمدهای معین ، مثبت یا منفی مشاهده کنیم. بنابراین ، انتظار می رود که چند برابر PE در محیط های با نرخ کمتری نسبت به محیط های با بهره بالا بیشتر منقبض شود یا گسترش یابد.
بگذارید مثال بزنیم: با 12 ٪ هزینه سهام ، کاهش رشد از 10 ٪ به 8 ٪ برای یک شرکت با ROE 30 ٪ منجر به DeSing چندگانه PE نزدیک به 45 ٪ خواهد شد. هنگامی که COE به 13 ٪ حرکت می کند ، برای همان شرکت ، PE Derating - به دلیل رشد از 10 ٪ به 8 ٪ - 35 ٪ خواهد بود. به همین ترتیب با 12 ٪ COE ، افزایش رشد از 10 ٪ به 11 ٪ برای یک شرکت با ROE 40 ٪ منجر به افزایش مجدد PE در حدود 90 ٪ می شود. هنگامی که COE برای همان شرکت به 13 ٪ حرکت می کند ، PE دوباره به دلیل رشد از 10 ٪ به 11 ٪ - حدود 45 ٪ خواهد بود
نتیجه
اگرچه نسبت PE رایج ترین متریک ارزیابی است ، اما درک صحیح از ترکیبات آن ضروری است. بزرگترین مزیت چندگانه PE ، سهولت استفاده از آن در برابر یک تمرین با تخفیف نقدی با تخفیف است که به فرضیات و پیش بینی های زیادی نیاز دارد. با این حال ، قبل از قضاوت در مورد نسبت بیش از حد زیاد یا خیلی کم برای یک شرکت معین یا مجموعه ای از بنگاهها ، باید از رانندگان PE آگاه باشید.
ضمیمه
کسب درآمد قیمت معادله چندگانه
P/ES با استخراج یک مدل ساده برای درآمد از نظر درایورهای ارزش کلیدی از مدل تخفیف سود سهام (DDM) محاسبه می شود. این روند در زیر توضیح داده شده است.
یک فرض بزرگ که در این تمرین انجام شده است این است که این شرکت پایدار و پایدار است و در نتیجه رشد و رشد سود سهام آن ثابت است. این فرض اجازه می دهد تا ارزش را از نظر اولین سود سهام سال پیش بینی در هر سهم (DPS) بیان کند ، رشد آینده نگر طولانی مدت در DPS (gd) و هزینه سهام (COE):
فارکس به زبان ساده...

ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالبخبرنامه
|