- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


در این صفحه نحوه تبدیل نوسانات ضمنی (به طور معمول انحراف استاندارد سالانه بازده) به نوسانات روزانه و نحوه تفسیر آن از نظر تغییرات قیمت روزانه مورد انتظار با احتمال خاص نشان می دهد.
- نوسانات ضمنی به عنوان انحراف استاندارد سالانه
- تبدیل نوسانات به روزانه
- مثال
- قانون 16
- تفسیر نوسانات روزانه همانطور که انتظار می رود
- دوره های غیر از روزانه
- احتمال اینکه قیمت بالاتر از x / زیر x باشد
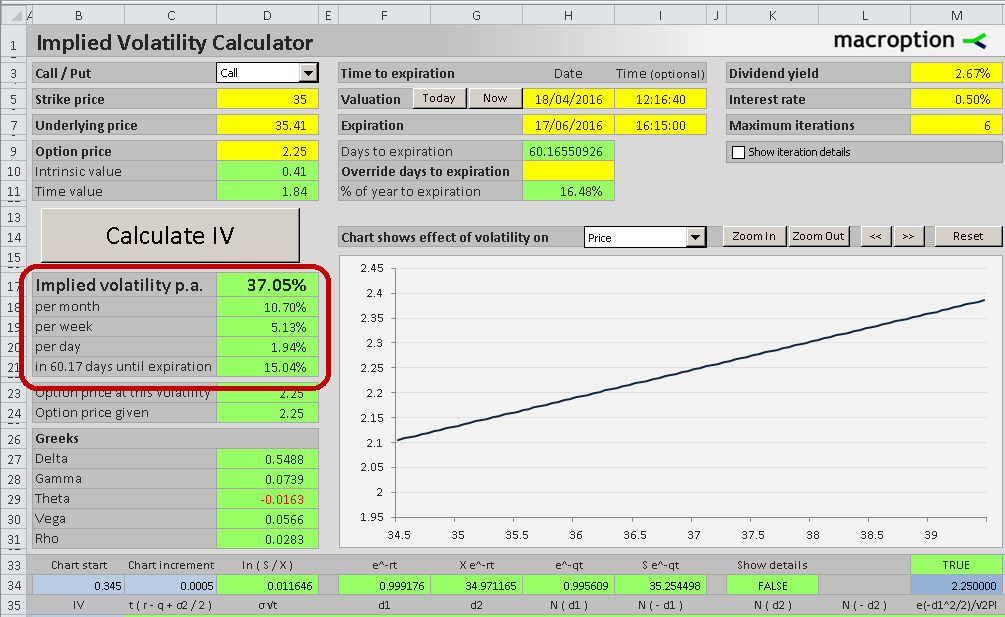
توجه داشته باشید که در ماشین حساب نوسانات ضمنی شما نیازی به انجام تبدیل ندارید ، زیرا نوسانات ضمنی محاسبه شده در حال حاضر برای تمام دوره های زمانی مشترک - سالانه ، ماهانه ، هفتگی ، روزانه و برای مدت زمان دقیق تا زمان انقضاء گزینه نشان داده شده است.(سلولهای D17-D21).
نوسانات ضمنی به عنوان انحراف استاندارد سالانه
نوسانات ضمنی ، یا به صورت شاخص نوسانات (مانند VIX برای شاخص S & P500) یا نوسانات ضمنی برای یک گزینه واحد (نگاه کنید به نحوه محاسبه آن از قیمت گزینه) ، به طور معمول به عنوان انحراف استاندارد سالانه از بازده دارایی زیربنایی بیان می شود (تغییرات قیمت).
گفته می شود ، اغلب کار با نوسانات یا تغییرات قیمت مورد انتظار در طی یک دوره کوتاهتر از یک سال مفید است. ممکن است بخواهید نوسانات سالانه ضمنی را به روزانه یا هفتگی تبدیل کنید.
تبدیل نوسانات به روزانه
تبدیل نوسانات (انحراف استاندارد) از سالانه به روزانه بسیار ساده است. تنها چیزی که باید در نظر داشته باشید این است که نوسانات متناسب با ریشه مربع زمان است و نه خود زمان. این امر به این دلیل است که نوسانات ، و به طور کلی انحراف استاندارد ، ریشه مربع واریانس است و به دلیل اینکه واریانس متناسب با زمان است. بنابراین نوسانات متناسب با ریشه مربع زمان است (توضیح دقیق تر در اینجا).
با دانستن این موضوع ، می توانید با تقسیم آن بر اساس ریشه مربع تعداد روزهای معاملاتی در سال ، نوسانات سالانه را به نوسانات روزانه تبدیل کنید. با فرض 252 روز معاملاتی در سال ، که در سالهای گذشته میانگین بازارهای سهام و گزینه های ایالات متحده بوده است ، می توانید با تقسیم آن بر اساس ریشه مربع 252 یا تقریباً 15. 87 ، نوسانات سالانه ضمنی را به نوسانات روزانه تبدیل کنید. در اکسل می توانید از عملکرد SQRT برای محاسبه ریشه مربع استفاده کنید.
مثال
به عنوان مثال ، آیا می دانید که نوسانات ضمنی از یک گزینه خاص 25 ٪ است (یا با مشاهده آن در یک بستر معاملاتی یا محاسبه آن از قیمت گزینه) ، نوسانات روزانه ضمنی است:
قانون 16
معامله گران گاهی اوقات ریشه مربع تعداد روزهای معاملاتی در سال را به 16 برسانند (این گاهی اوقات به عنوان قانون نوسانات 16 گفته می شود). این امکان محاسبه سریعتر و آسان تر را فراهم می کند و هنوز هم برای اکثر اهداف به اندازه کافی دقیق است (16 در واقع ریشه مربع 256 است).
در مثال ما ، تقسیم 16 به جای 15. 87 باعث می شود نوسانات روزانه با 1. 56 ٪ برابر باشد.
تفسیر نوسانات روزانه همانطور که انتظار می رود
نوسانات ضمنی روزانه که ما به تازگی محاسبه کرده ایم می تواند به عنوان انحراف استاندارد مورد انتظار از تغییرات قیمت روزانه (بیش از عمر باقی مانده گزینه) 1. 57 ٪ تفسیر شود.
این بدان معنا نیست که هر روز سهام 1. 57 ٪ حرکت می کند. حتی اگر نوسانات تحقق یافته واقعی مطابق با انتظارات بازار باشد (که بندرت اتفاق می افتد) ، برخی از حرکات کوچکتر ، برخی بزرگتر ، برخی مثبت و برخی منفی خواهند بود.
فقط به طور متوسط ، اندازه کلی حرکات به حدی بزرگ خواهد بود که انحراف استاندارد آنها 1. 57 ٪ خواهد بود.
با فرض توزیع عادی بازده و میانگین بازده مورد انتظار صفر ، می توان انتظار داشت که قیمت واقعی روزانه قیمت سقوط کند:
- در یک انحراف استاندارد از صفر (به عنوان مثال بیشتر ا ز-1. 57 ٪ و کوچکتر از 1. 57 ٪) در 68 ٪ روز (حدود 2 از هر 3 روز) و
- در دو انحراف استاندارد (بین 3/3 درصد و 3/3 درصد) در حدود 95 ٪ روز (حدود یک بار در ماه).
دوره های غیر از روزانه
اگر می خواهید احتمالات را برای برخی از دوره های غیر از روزانه بدانید ، چه می کنید؟به عنوان مثال ، گزینه های شما از 3 هفته منقضی می شود و می خواهید بدانید که احتمالاً حرکت قیمت های مختلف از هم اکنون به انقضا چقدر است.
دانستن اینکه نوسانات متناسب با ریشه مربع زمان است ، بسیار ساده است:
درست همانطور که با تقسیم آن بر اساس ریشه مربع تعداد روزهای معاملاتی در سال ، نوسانات سالانه به نوسانات در هر روز معاملاتی را تبدیل کردیم ، اکنون می توانیم با تقسیم آن بر روی ریشه مربع 52 ، نوسانات سالانه را به نوسانات 3 هفته تبدیل کنیم (همانطور که در آنجا وجود دارد. 52 هفته در سال هستند) و با ریشه مربع 3 ضرب می شوند (زیرا ما می خواهیم 3 هفته نوسانات). به عبارت دیگر ، نوسانات 3 هفته ای به این صورت محاسبه می شود:
نوسانات سالانه * SQRT (3/52)
در مثال ما ، هنگامی که نوسانات سالانه 25 ٪ است ، نوسانات 3 هفته ای است
25 ٪ * SQRT (3/52) = 25 ٪ * 0. 24 = 6 ٪
این بدان معنی است که تقریباً وجود دارد
- 68 ٪ احتمال قیمت 3 هفته از هم اکنون بی ن-6 ٪ و 6 ٪ (یک انحراف استاندارد) از قیمت فعلی و
- احتمال 95 ٪ از قیمت فعلی بین 12 ٪ و 12 ٪ (دو انحراف استاندارد) خواهد بود.

ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
