- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


نوسانات بازار از چند طریق قابل اندازه گیری است. ما در نمایشگاه های زیر به سه مورد ، دو تاریخی (یا با تجربه) و دیگری مورد انتظار (یا ضمنی) می پردازیم.
حرکات روزانه قابل توجهی
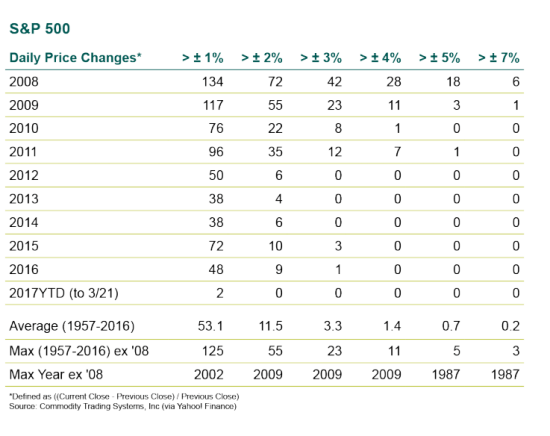
در جدول زیر ، تجمع ساده ای از تعداد روزهایی که S& P 500 در یک سال تقویم معین ، یک حرکت قابل توجه ، مثبت یا منفی را به نمایش گذاشته است. داده ها 60 سال به آغاز مدرن این شاخص در سال 1957 برمی گردد.
کاهش 1. 24 ٪ دیروز اولین حرکت 1 ٪ در بیش از 100 روز معاملات به نزولی بود. 11 اکتبر 2016 آخرین کاهش 1 درصدی و به طور تصادفی با ضرر 1. 24 ٪ نیز بود.
از جمله روزهای UP ، دیروز نیز تنها دومین درصد حرکت در سال 2017 (1. 4 ٪ افزایش در 1 مارس) بود. هنگامی که در یک زمینه تاریخی قرار می گیرد ، این یک سطح بسیار حیرت انگیز از نوسانات روزانه مشاهده شده است. به طور متوسط از سال 1957 ، بیش از 50 روز در هر سال 1 ± 1 ٪ حرکت در S& P را تجربه می کند.
جدول زیر همچنین مشخص می کند که تجربه سال 2008 چقدر چشمگیر بود. بیش از 253 روز معاملاتی در سال 2008 ، شاخص S& P 500 حداقل هر روز 1 ٪ and و 3 ٪ پوند تقریباً در هفته حرکت می کرد.
انحراف استاندارد تاریخی
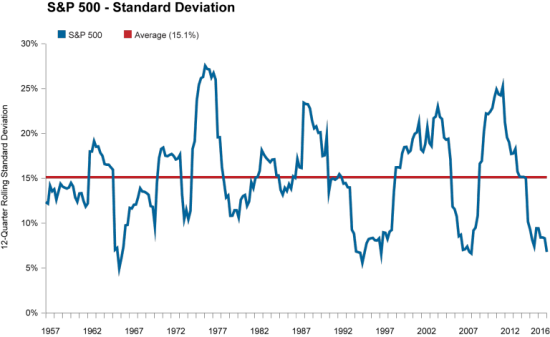
انحراف استاندارد تاریخی بازده ، دومین اندازه گیری است که اغلب از ریسک بازار استفاده می شود. در همان بازه زمانی مشابه در بالا ، S& P 500 به طور متوسط 15. 1 ٪ انحراف استاندارد را به صورت سه ماهه به صورت 3 ساله نورد اندازه گیری کرده است ، البته با واریانس قابل توجهی. در پایان سال 2016 ، این اندازه گیری از نوسانات بازار به 6. 8 ٪ کاهش یافته بود ، سطحی که از قبل از بحران مالی 2008 دیده نمی شود و فقط در دو بار قبل از 60 سال گذشته تجربه شده است.
نوسانات ضمنی
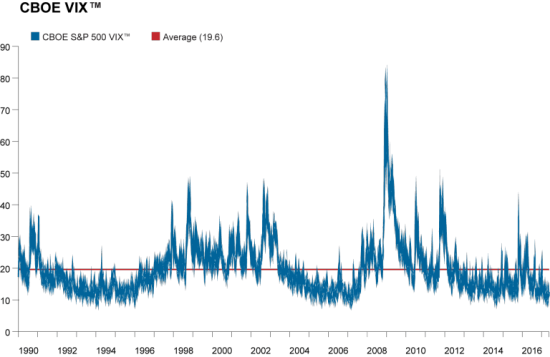
سرانجام ، نوسانات مورد انتظار می تواند از قیمت بازار گزینه های شاخص حاصل شود-شاخص نوسانات CBOE OFT DINGED (VIX®). VIX غالباً به عنوان "سنج ترس" بازار توصیف می شود زیرا سطح عدم اطمینان را که توسط مقادیر گزینه ها دلالت دارد ، اندازه گیری می کند.
این اندازه گیری "واحد کمتر" است و آن را برای مقایسه دارایی ها و افق های زمانی مفید می کند. VIX میانگین طولانی مدت کمتر از 20 را که مربوط به شروع داده ها در ژانویه 1990 است ، به نمایش گذاشته است. در حالی که "VIX" با S& P 500 همراه است ، مبادله گزینه های هیئت مدیره شیکاگو اکنون اقدامات VIX را بیش از حد محاسبه می کند20 شاخص مختلف در بین سهام جهانی ، اوراق قرضه ، ارز ، کالاها و افق های زمانی.
دارایی های بی ثبات تر مانند روغن خام سطح بالاتری از "VIX" را نشان می دهد (میانگین VIX روغن در حدود 37 است) در حالی که دارایی های بی ثبات کمتر خوانش های کمتری دارند (میانگین VIX 10 ساله خزانه داری ایالات متحده حدود 7 است). به طور کلی ، خواندن بالاتر (در حال افزایش) برای VIX نشان دهنده نوسانات بیشتر (در حال افزایش) پیش بینی شده در بازار نزدیک به بازار است.
مانند دو اقدام تاریخی نوسانات (تغییر قیمت روزانه و انحراف استاندارد) ، این اقدام آینده نگر بسیار پایین تر از میانگین بلند مدت خود است. تاکنون ، سال 2017 حتی بالاتر از 13 نفر شکسته نشده است ، حتی با کاهش ارزش سهام دیروز ، 10 ٪ سنبله در خواندن را لمس می کند. با شروع روز امروز بازارها با یادداشت ساکت تر ، VIX پس از سنبله دیروز دوباره به عقب می رود.
در حال بازگشت به نوسانات روزانه مشاهده شده مبنی بر اینکه سرمایه گذاران باید معده را یاد بگیرند: در حالی که دیروز یک روند قابل توجه بود ، سرمایه گذاران عاقلانه خواهند بود که قبل از واکنش به عناوین خبری ، یک زمینه تاریخی طولانی مدت گسترده تر را در ذهن داشته باشند. نوسانات نزدیک مدت لزوماً چیزی برای ترس نیست و ممکن است فرصت های جالبی را برای کسانی که افق زمانی طولانی تر دارند ، به وجود آورد.
مارک اندرسن
- 22 مارس 2017
اشتراک گذاری در فیسبوک به اشتراک بگذارید در توییتر به اشتراک بگذارید به اشتراک در LinkedIn
برچسب ها
دسته بندی ها
پست های مرتبط بازنشانی جستجو عمل
فرضیات بازار 2023 سرمایه Callan: نگاه پشت صحنه
تحقیقات بازار سرمایه
این پست وبلاگ شرح روند و استدلال در مورد فرضیات بازارهای Callan Capital برای سالهای 2023-2032 است و اطلاعات مفصلی در مورد آن ارائه می دهد.
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
