- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


این گزارش گرینویچ چشم انداز منحصر به فردی از محرک های اصلی تجارت برای پاکسازی مشتقات ارائه می دهد. پاسخ های شرکت کنندگان در بازار ، که توسط ائتلاف گرینویچ و FIA در پاییز سال 2021 جمع آوری شده است ، احساسات صنعت را بر چندین عامل خارجی نشان می دهد که بر سلامت صنعت پاکسازی تأثیر می گذارد ، به ویژه:
- تغییر در ساختار بازار
- ظهور بازار جدید
- اجرای الزامات نظارتی جدید
این تحقیق همچنین مراحل داخلی را که شرکت های پاکسازی برای به دست آوردن مزیت رقابتی ، تقویت خدمات آنها و استفاده از فرصت های جدید برای رشد ، مشخص می کند.
این گزارش براساس مطالعه ای است که توسط ائتلاف گرینویچ در پاییز سال 2021 با همکاری FIA ، انجمن تجاری پیشرو در آینده ، گزینه ها و بازارهای مشتقات پاک شده مرکزی انجام شده است. عضویت FIA شامل شرکت های پاکسازی ، مبادلات و سایر شرکت کنندگان در بازار از بیش از 40 کشور جهان است.
افزایش تقاضا برای پاکسازی محصولات و خدمات
ترکیب کلی مشتقات (مبادله ای مبادله ، پاکسازی شده بدون نسخه (OTC) و UTC نامشخص) که توسط مشتریان نهایی-مدیران دارایی و صندوق های پرچین-در طی 12 ماه گذشته به روشهای قابل توجهی تغییر یافته است. استفاده جانبی از مشتقات مبادله ای مبادله (ETD) در اصل در طی آن دوره پایدار بود ، که ممکن است با توجه به گزارش های مربوط به حجم رکورد در چندین مبادله اصلی ، شگفت آور به نظر برسد. اما این افزایش ها عمدتاً با افزایش مشارکت خرده فروشی ، به ویژه در گزینه های سهام و معرفی قراردادهای "خرد" که جذابیت کمی برای سرمایه گذاران نهادی ندارند ، هدایت می شود. این روندها تأثیر کمی در تجارت قراردادهای مورد علاقه مدیران دارایی و صندوق های تامینی مانند آینده نرخ بهره داشتند.
در مقابل ، استفاده از مشتقات OTC پاک شده به طرز چشمگیری افزایش یافته است. از نظر نرخ جلو ، داده های ما نشان می دهد که استفاده از طرف خرید از مبادله نرخ بهره پاک شده (IRS) و مبادلات تورم پاک به ترتیب 52 ٪ و 58 ٪ افزایش یافته است. در مقابل ، IRS نامشخص کاهش قابل توجهی در استفاده نشان داد ، به طوری که 35 ٪ از پاسخ دهندگان طرف خرید ، استفاده از ساز را کاهش می دهند ، در حالی که استفاده از تعویض تورم نامشخص 33 ٪ کاهش یافته است.
بازار اعتباری روندهای مشابهی را نشان داد-دلهره هایی در مبادله های نامشخص و مشخصه نامشخص (CDS) و در CD های یک نام و فهرست های پاک شده افزایش یافته است. با توجه به ادامه مرحله بندی قوانین حاشیه نامشخص (UMR) و تمایل به خرید برای کاهش خطر طرف مقابل ، این تغییر انتظار می رود و ادامه خواهد یافت. در تمام کلاسهای دارایی ، 43 ٪ از پاسخ دهندگان انتظار دارند که نقدینگی در مبادلات نامشخص کاهش یابد. این حجم ناپدید نمی شود اما به مبادلات پاک شده ، آینده و گزینه ها مهاجرت می کند.
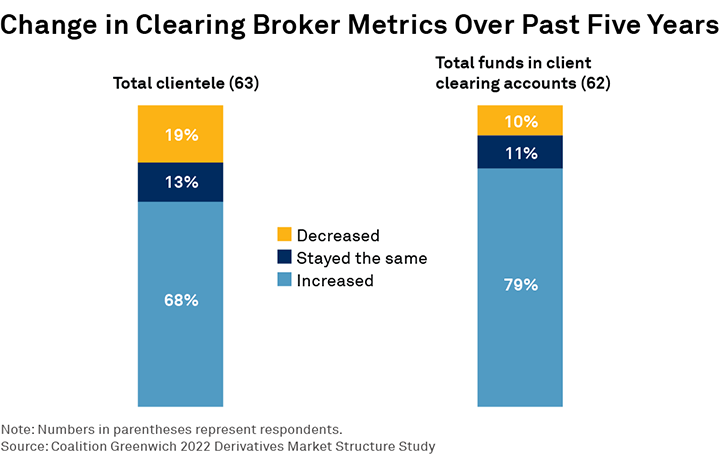
نه تنها حجم و اشتها در حال رشد است ، مانده صندوق مشتری - یک معیار کلیدی دیگر برای سلامت تجارت پاکسازی - به نظر می رسد که در جهت مثبت قرار می گیرند. هفتاد و نه درصد از کارگزاران پاکسازی در طی پنج سال گذشته شاهد افزایش مانده صندوق مشتری بودند ، در حالی که تنها 10 ٪ شاهد کاهش بودند. علاوه بر این ، 68 ٪ تعداد کل مشتری خود را افزایش دادند ، در حالی که کمتر از 20 ٪ شاهد کاهش تجارت بودند.
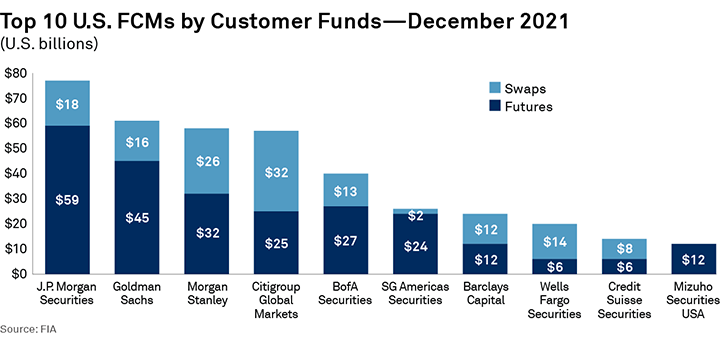
داده های منتشر شده توسط کمیسیون معاملات آینده کالا (CFTC) این یافته را تأیید می کند. گزارش های ماهانه CFTC در مورد مبالغ صندوق مشتری نشان می دهد که مانده صندوق مشتری در حساب های آتی به رکورد تمام وقت 324. 5 میلیارد دلار در دسامبر 2021 رسیده است که نسبت به سال قبل 11. 8 درصد افزایش یافته است. در همین حال ، وجوه مشتری که در حساب های مبادله ای پاک شده در بازرگانان کمیسیون آینده ایالات متحده (FCMS) در دسامبر 2021 به 146. 1 میلیارد دلار رسیده است که نسبت به دسامبر 2019 به 146. 1 میلیارد دلار رسیده است.
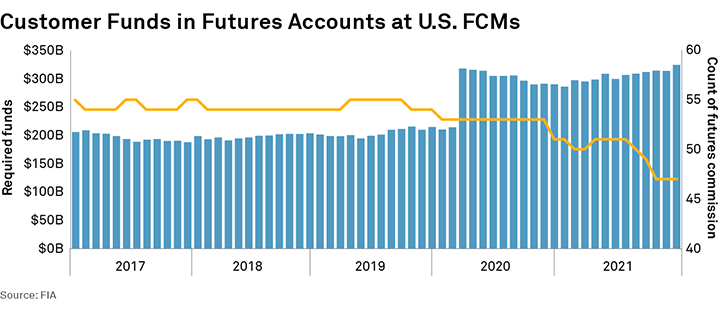
این روند صعودی فقط تا حدی به دلیل استفاده بیشتر از مشتقات بود. راننده اصلی تغییر گام به گام الزامات حاشیه ای بود که پاکسازی خانه ها در مارس 2020 ، هنگامی که تأثیر COVID-19 بر اقتصاد جهانی باعث افزایش چشمگیر نوسانات شد. مدل های حاشیه Clearinghouse برای افزایش حاشیه مورد نیاز برای مشتقات پاک شده در هنگام افزایش نوسانات طراحی شده اند تا خطر افزایش ضرر را پوشش دهند. یک گزارش اخیر که توسط BIS منتشر شده است نشان می دهد که میزان وثیقه ای که برای پاسخگویی به الزامات اولیه حاشیه برای ETD ها برگزار می شود ، بین پایان فوریه و اواسط مارس 2020 تقریباً 200 میلیارد دلار یا 62 ٪ افزایش یافته است. این گزارش همچنین نشان می دهد که افزایش در این امر افزایش می یابدالزامات حاشیه تعیین شده توسط خانه های پاکسازی ، به جای تغییر در موقعیت ها ، محرک اصلی این افزایش بودند. 1
از آن زمان ، الزامات حاشیه اولیه بالاتر از پیش از COVID باقی مانده است ، اما هیچ کاهش در وجوه مشتری وجود ندارد-حداقل در FCM های ایالات متحده. به عبارت دیگر ، مشتریان تصمیم گرفتند به جای اینکه مواضع خود را باز کنند و مانده های خود را کاهش دهند ، تماس های حاشیه ای را برآورده کنند و مواضع خود را حفظ کنند. این امر اهمیت این محصولات را تقویت می کند و این واقعیت که مشتریان ، گرچه هرگز مشتاق ارسال حاشیه نیستند ، اما مایل به انجام این کار هستند.
چشم انداز خدمات پاکسازی همچنان قوی است ، زیرا صنعت همچنان از ظهور مشتقات در کلاسهای دارایی جدید و رشد مداوم پاکسازی پیروی می کند. سه حوزه رشد بالقوه در ETD ها عبارتند از چین ، کربن و رمزنگاری (دارایی های دیجیتال). داده های ما نشان می دهد که در حالی که فقط تعداد کمی از شرکت کنندگان در حال حاضر در این بازارها فعال هستند ، بسیاری از آنها با علاقه تماشا می کنند.
دارایی های دیجیتالی
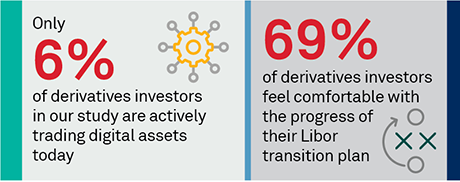
در طی چهار سال گذشته ، تعداد کمی از صرافی ها ، آینده و گزینه های مربوط به ارزهای رمزپایه مانند بیت کوین را معرفی کرده اند. تحقیقات ما نشان می دهد که این قراردادهای جدید برای پاسخ دهندگان طرف فروش ما از طرف خرید مهمتر است ، با 43 ٪ از طرف فروش که در حال حاضر در بازار فعال است و قصد دارد این فعالیت را افزایش دهد ، در مقایسه با تنها 6 ٪ از طرف خریدبشرطرف خرید همچنان مردد است ، زیرا بیش از 50 ٪ به هیچ وجه علاقه ای ندارند و 33 ٪ آماده تعهد به این کلاس دارایی نوظهور نیستند. برای بسیاری از طرف های خرید ، وظیفه آنها اجازه نمی دهد تا رمزنگاری را تجارت کنند. برخی دیگر نوسانات دارایی را به عنوان یک مسئله می دانند. برای کسانی که در سمت خرید هستند که در آینده های رمزنگاری فعال هستند ، تنوع اصلی انگیزه اصلی تجارت این محصولات است. البته محصولاتی مانند آینده در بیت کوین و اتریوم توجه زیادی را به خود جلب می کنند و با تغییر درک مشتری با گذشت زمان ، شایسته نظارت دقیق هستند.
تنها 10 ٪ از طرف فروش دارایی های دیجیتالی را بی ربط در نظر می گیرند ، اما اکثریت در حالت انتظار و دیدن قرار دارند. موانع مختلفی از جمله عدم اطمینان نظارتی ، نوسانات دارایی و الزامات KYC/AML وجود دارد. شرکت کنندگان جدیدتر که بومی رمزنگاری هستند ، شروع به ورود به این فضا کرده اند و انواع خدمات را برای مشتقات مانند تجارت ، حضانت ، وام و استراتژی های مدیریت ریسک ارائه می دهند. چشم انداز بلند مدت دارایی های دیجیتال و مشتقات آنها قطعی نیست ، اما ما انتظار داریم که وضوح نظارتی اضافی در سالهای آینده ، همراه با تلاش های مداوم توسط بانک ها و کارگزاران برای ارائه خدمات جدید به مشتریان ، تقاضای خرید را به پیش ببرد. بشر
چین
در سالهای اخیر ، مقامات چینی به آرامی اما به طور پیوسته حرکت کرده اند تا بازارهای آینده خود را به دنیای خارج باز کنند. بازارهای آینده کالاهای چین از نظر حجم معاملات در بین بزرگترین جهان قرار دارند و بازارهای آینده سهام و اوراق قرضه آن به سرعت در حال توسعه هستند. این روندها میزهای تجاری فتنه ، اما برخی از ترس ها باقی مانده است.
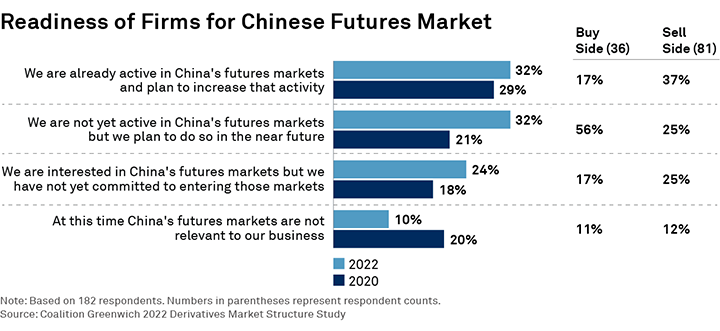
تقریباً دو سوم از پاسخ دهندگان یا در حال حاضر در بازار آینده چین فعال هستند یا قصد دارند در آینده نزدیک باشند ، تنها از دو سال پیش. مشابه Crypto ، طرف خرید کمتر از طرف فروش در مورد فرصت های موجود در چین مشتاق است ، با 56 ٪ از طرف خرید ، چین را بی ربط طبقه بندی می کند. حتی از طرف فروش ، فقط 37 ٪ فعال هستند ، به این معنی که آن دسته از پاسخ دهندگان طرف خرید که می خواهند در این بازار تجارت کنند ، طرف مقابل کمتری برای انتخاب دارند. با این حال ، راه حل های دریایی برای دسترسی به چین مانند آینده SGX FTSE A50 وجود دارد. شایان ذکر است که شرکت کنندگان در مطالعه ما در درجه اول در ایالات متحده و اروپا هستند ، که ممکن است بر علاقه درک شده برای دسترسی به بازارهای ساحلی تأثیر داشته باشد.
کربن
بازارهای کربن - که بخشی از آب و هوای وسیع تر و روند ESG هستند - تاکنون در درجه اول در اروپا ، تحت ET های اتحادیه اروپا توسعه یافته اند. طرف فروش ، مانند سایر روندهای نوظهور ، در تصویب خود دورتر است و 42 ٪ در مقایسه با 11 ٪ از طرف خرید فعال هستند.
بخش بالایی از طرف خرید ، بازارهای آتی کربن را که مستقیماً مربوط به تجارت آنها است ، در نظر نمی گیرد. برای بسیاری از مدیران نمونه کارها ، معاملات معاملات آتی بر اساس شاخص های ESG ممکن است روشی مؤثرتر برای مدیریت تأثیر ریسک آب و هوا بر اوراق بهادار سرمایه گذاری آنها باشد. از طرف دیگر ، از زمان کنفرانس آب و هوایی COP26 ، علاقه به جبران خسارت کربن وجود داشته است ، و به نظر می رسد علاقه به آینده به این ابزارها به سرعت انتخاب می شود.
تا حدودی ، طرف فروش کربن را به عنوان یک دارایی دیگر برای تجارت در حمایت از مشتریان شرکت و دارایی مدیر تلقی می کند. کاربران نهایی طبیعی مانند شرکت های انرژی وجود دارند که نیاز به جبران انتشار آنها دارند. همچنین فشار برای تأثیر کربن "خالص صفر" وجود دارد که می تواند از طریق یک استراتژی تجارت کربن فعال شود. محصولات کربن نیز به اشکال دیگری مانند ETF وجود دارند. به طور کلی ، طرف فروش به طور گسترده تری در مورد خدمات آب و هوا فکر می کند-آنها می خواهند به تسهیل انتقال مشتریان خود به مدیریت خطر آب و هوا کمک کنند.
نمای از طرف خرید
Hedging دلیل اصلی استفاده از مشتقات برای 80 ٪ از شرکتهای سمت خرید در مطالعه ما بود. هنگامی که همین سؤال بین اواخر سال 2019 و پیش از ثبت نام از سال 2020 پرسیده شد ، تنها 57 ٪ از محافظت از هدف اصلی استفاده کردند. این یک پرش قابل توجه است که به دلیل عدم اطمینان گسترده و نوسانات دوره ای است که از مارس 2020 آغاز شده و تا به امروز ادامه دارد. یکی دیگر از تغییرات قابل توجه در استفاده از مشتقات برای مدیریت مسئولیت دارایی رخ داده است ، که شاهد افزایش شدید 23 ٪ در تحقیقات قبلی ما به 50 ٪ امسال بود. فقط 25 ٪ از مشتقات در درجه اول برای تولید آلفا استفاده می کردند.
با توجه به مسائل مربوط به اصلاحات در بازار ، طرف خرید بر تأثیرات کوتاه مدت جایگزینی LIBOR و UMR متمرکز شده است. در جبهه LIBOR ، بیشتر پاسخ دهندگان طرف خرید احساس می کنند برای انتقال 69 ٪ برنامه ای دارند و از پیشرفت خود تا به امروز راحت هستند. در تحقیقات قبلی ما ، تنها 21 ٪ احساس آمادگی کرده اند ، نشان می دهد که در 18 ماه منتهی به مهلت پایان سال 2021 ، چه میزان پیشرفت داشته است. دو سوم از طرف خرید هنوز جایگزینی Libor را به عنوان یک مسئله می بینند ، در درجه اول به دلیل عدم اطمینان در مورد نرخ مرجع جدید به جای کمبود زیرساخت. تجارت در نرخ های جایگزین تاکنون متناقض بوده است.
سرانجام ، UMR ، در بیشتر موارد ، میزان حاشیه ارسال شده توسط طرف خرید را برای مبادلات نامشخص افزایش می دهد. علاوه بر این ، قوانین UMR این روند را از نظر عملیاتی پیچیده تر می کند. به عنوان مثال ، یک روش جدید برای محاسبه حاشیه اولیه (IM) وجود دارد که به داده ها و ابزارهای جدید نیاز دارد. افزایش حاشیه مورد نیاز ، همراه با پیچیدگی عملیاتی جدید ، حجم بیشتری را به سمت پاکسازی سوق می دهد ، اما در این راه بدون برآمدگی سرعت نیست.
مدیریت رابطه
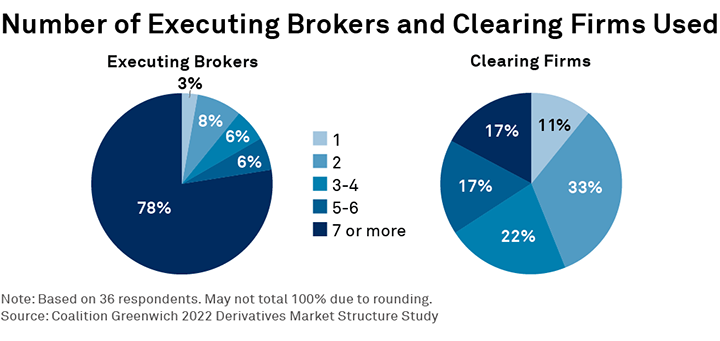
طرف خرید برای پشتیبانی از فعالیت مشتقات خود به اکوسیستم اجرای و پاکسازی کارگزاران نیاز دارد. بسیاری از عوامل تعیین می کنند که چگونه این کار ساخته شده است - چه کارگزاران جهانی ، تعداد کلاس های دارایی که آنها تجارت می کنند و نظرات آنها در مورد ارائه دهندگان متنوع یا تثبیت ، نامگذاری چند مورد است. تقریباً 80 ٪ از طرف خرید از هفت یا بیشتر کارگزار برای اجرای معاملات خود استفاده می کنند و تعداد کمی از آنها از دو یا کمتر استفاده می کنند. هزینه های حمل کارگزاران چندگانه یک مانع نیست ، زیرا کارگزاران مختلف ممکن است در بازارهای مختلف تخصص داشته باشند یا منابع جایگزین نقدینگی را ارائه دهند. ما انتظار نداریم که در تعداد کارگزاران استفاده شده استفاده شود. در هر صورت ، ما برعکس خواهیم دید ، زیرا مناطق رشد جدید فوق الذکر سرمایه گذاران را به دنبال همتایان جدید تجارت می اندازند.
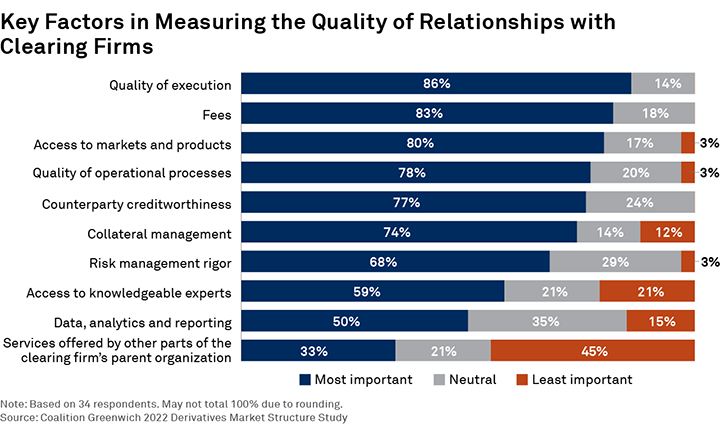
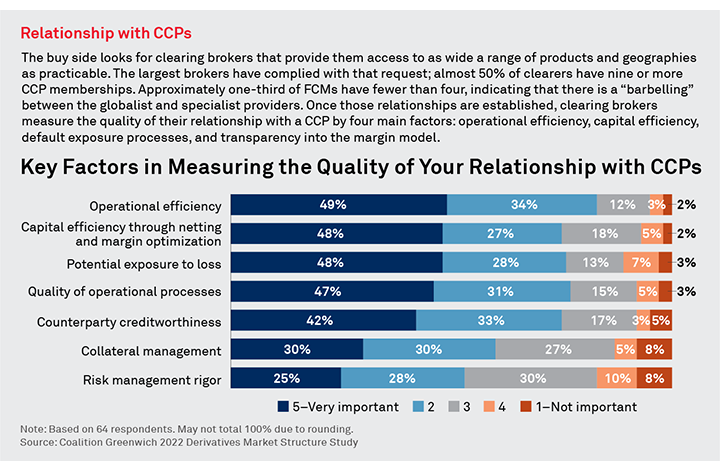
این مطالعه همچنین بینش هایی در مورد عوامل اصلی هدایت دیدگاه های خرید در مورد کیفیت روابط آنها با شرکت های پاکسازی نشان داد. اعدام به طور طبیعی در صدر لیست قرار گرفت و از نزدیک با هزینه ها دنبال شد. این گفته است که "کیفیت فرآیندهای عملیاتی" تقریباً به اندازه "دسترسی به بازارها" رتبه بندی شده است. ارائه پردازش کارآمد و به موقع معاملات همیشه مهم بوده است ، اما از زمان بحران Covid-19 تنگناها در قسمت های خاصی از فرآیند پس از تجارت ، طرف خرید تمرکز خود را روی این منطقه افزایش داده است.
در مقابل ، رابطه پاکسازی بسیار متمرکز تر است. در حالی که 89 ٪ از پاسخ دهندگان بیش از یک رابطه پاکسازی دارند ، همه تلاش می کنند تا تعادل مناسب بین تنوع ارائه دهنده برای مدیریت ریسک همتایان و ادغام برای جبران خسارت های بیشتر و عملیات ساده تر پیدا کنند. گفته می شود ، پیچیده ترین بنگاه های طرف خرید تعداد بیشتری از ارائه دهندگان را دارند که 17 ٪ از آنها از هفت یا بیشتر کارگزاران پاکسازی استفاده می کنند. برای آنها ، افزایش پیچیدگی عملیاتی برای مدیریت قرار گرفتن در معرض ریسک آنها لازم است ، که اغلب ده ها بازار و محصولات را در سرتاسر اوراق بهادار بیشتر در سراسر جهان شامل می شود.
نمای از طرف فروش
به منظور حفظ حاشیه های سالم در حالی که هنوز بهترین تجربه مشتری را ارائه می دهد ، طرف فروش قصد دارد تا روی سرمایه و فناوری تمرکز کند. محیط نظارتی ، از جمله بازل و SA-CCR ، در نمایندگی های بزرگ مورد توجه مدیریت سرمایه قرار گرفته است. با توجه به اینکه سرمایه یک منبع ارزشمند (و بعضی اوقات کمیاب) است ، تجارت در سمت فروش و رفتار مشتری و مدیریت برای رعایت دستورالعمل های شرکت در مورد مدیریت سرمایه تغییر خواهد کرد. با توجه به این موضوعات ، بخش فناوری در حال پاسخگویی به ابزارهایی برای کمک به بهینه سازی و تخصیص سرمایه به منظور کمک به ترازنامه طرف فروش مانند تجزیه و تحلیل حاشیه و فشرده سازی نمونه کارها است.
برای این منظور ، مدیریت تغییر فناوری دومین مسئله مهم برای طرف فروش است. انتظارات مشتری از آنچه ارائه دهندگان خود را ارائه می دهند و نحوه تحویل آنها به طور مداوم در حال افزایش است ، و طرف فروش برای تأمین این تقاضا باید در فناوری سرمایه گذاری کند. اتخاذ بیشتر محاسبات ابری و راه حل های ابری به عنوان یک نمونه مهم عمل می کند.
ذخیره سازی داده ها و محاسبات پیچیده موارد اولیه استفاده از ابر برای بازارهای مشتقات بود ، اما چند سال گذشته نشان داده اند که این فرصت بسیار بیشتر است. سرمایه گذاری Google در CME ، همراه با تعهد CME برای شروع انتقال زیرساخت های خود به Google Cloud ، باید به عنوان یک تغییر اساسی در نحوه ساخت زیرساخت های بازار و استقرار به جلو مشاهده شود. کارگزاران همچنین در راه حل های مستقر در ابر سرمایه گذاری زیادی می کنند ، همه بخشی از یک مسابقه تسلیحات فناوری برای ایجاد راه حل های نوآورانه و شریک زندگی با شرکت های هیجان انگیز FinTech برای مشتریان بهتر خدمات پیش می روند.
زمینه های ادامه سرمایه گذاری
این صنعت انتظار دارد که در هر دو محصول در حال حاضر پاک شده و کالاهای جدید برای پاکسازی ، شاهد رشد باشد. با تغییر صنعت مشتقات پاک شده ، سرمایه گذاری روی مناطقی که از این رشد پشتیبانی می کنند متمرکز خواهد شد. تمرکز اصلی طرف فروش بر بهبود گردش کار داخلی خواهد بود. این تمرکز به بنگاه ها امکان می دهد تا بهتر حجم های بیشتری را در خود جای دهند ، هزینه ها را کاهش داده و به طور کارآمدتر کل گردش کار قبل از پست را مدیریت کنند.
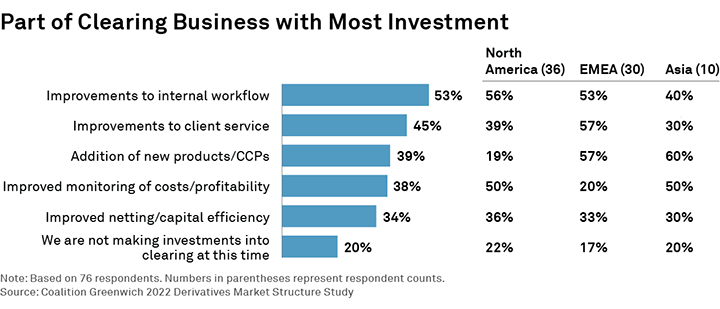
در اولویت تفاوتهای جغرافیایی قابل توجهی وجود دارد. در آمریکای شمالی ، اولویت دوم بهبود نظارت بر هزینه ها/سودآوری است. در EMEA ، تمرکز بیشتری روی محصولات جدید و بهبود خدمات و در APAC بر روی محصولات جدید وجود دارد. ساختار بازار اروپا تغییر خواهد کرد زیرا صنعت به اختلالات ناشی از Brexit و همچنین ادغام هایی مانند Euronext و Borsa Italia و اهمیت روزافزون ESG در مدیریت دارایی اروپا پاسخ می دهد. ادامه افتتاح بازار چین به احتمال زیاد تمرکز خود را بر روی محصولات جدید در APAC انجام می دهد.
هنگامی که به کل چرخه زندگی تجارت و پاکسازی می پردازیم ، عملکردهای اصلی عملیاتی بر مناطق نیازمند نوسازی و سرمایه گذاری حاکم هستند. تعداد زیادی از سیستم ها و واحدهای عملیاتی وجود دارد که چوپان در حالی که از مدیر دارایی به کارگزار به CCP منتقل می شوند ، معامله می کنند. هر موسسه در آن زنجیره به دنبال جزئیات به روز شده برای تغذیه ، خطر ، حاشیه و سایر سیستم ها و فرآیندهای دیگر است. ادغام داده های مربوطه در هر مرحله از تجارت ، نیاز به اتوماسیون و تمرکز بر اتصال کارآمد همتایان و سیستم ها دارد.

تأثیر افزایش نرخ در بازار مشتقات
تقریباً تمام پاسخ دهندگان مطالعه نشان دادند كه مشتقات نرخ بهره برای بنگاههای خود مهم هستند و نقش اصلی این محصولات را در سلامت تجارت تركیب برجسته می كنند. تا همین اواخر ، نوسانات در این بخش از بازارها به دلیل تأثیر سیاست های بانک مرکزی خاموش شد. این تغییر در اواخر سال 2021 ، هنگامی که فدرال رزرو نشانگر تغییر نرخ بهره بالاتر برای مقابله با تورم بود ، تغییر کرد. از اوایل سال 2022 ، بازار آتی صندوق های فدرال فدرال در انتظار 5 افزایش نرخ بهره در سال 2022 بود ، و برخی از تحلیلگران در سال 2023 پیش بینی افزایش حتی بیشتر را دارند.
Fed Pivot باعث افزایش فعالیت معاملات در معاملات آینده و مبادله های نرخ بهره شده است ، زیرا شرکت کنندگان در بازار مواضع خود را تنظیم کرده اند. اگرچه این افزایش فعالیت معاملاتی پس از اتمام مطالعه انجام شد ، اما احتمالاً برخی از روندهای نشان داده شده در داده ها را تشدید می کند.
- اول ، تغییر انتظارات نرخ بهره احتمالاً برای تجارت پاکسازی مثبت خواهد بود زیرا نیاز به محافظت از طرف خرید ، با توجه به عدم اطمینان در مورد افزایش نرخ کوتاه مدت و نرخ اوراق طولانی مدت ، باعث افزایش حجم خواهد شد.
- دوم ، این روند جستجوی بهینه سازی سرمایه و تجزیه و تحلیل را برای تعیین بیشتر استفاده از سرمایه از مشتقات تشدید می کند. تعیین انتخاب بهینه ابزار - مبادلات تمیز شده در مقابل آینده - و طرف مقابل ، با فرض نوع مناسب فرصت های متقاطع ، سرمایه گذاری جدید فناوری را هدایت می کند.
- سوم ، علاقه طرف خرید به انتقال LIBOR حتی بیشتر از جلو و مرکز خواهد بود ، زیرا موج جابجایی و پرچین به نسل جدید محصولات جایگزین با نرخ مرجع می رسد. عملکرد SOFR به طور خاص یک عامل اصلی خواهد بود. این حداقل از یک احترام مهم با LIBOR متفاوت است-این مبتنی بر نرخ امن و نه ناامن است ، بنابراین ممکن است برخی از ریسک های پایه ای را برای موسساتی که به دنبال محافظت از ریسک نرخ بهره در اوراق بهادار وام هستند ، ایجاد کند.
این تراز به خوبی برای صنعت پاکسازی اوج می بخشد ، اما می تواند یک رشد رشد باشد. در صورت افزایش تقاضای قابل توجهی برای پاکسازی خدمات ، کارگزاران الزامات سرمایه را به عنوان مانعی برای تأمین آن تقاضا ذکر می کنند.
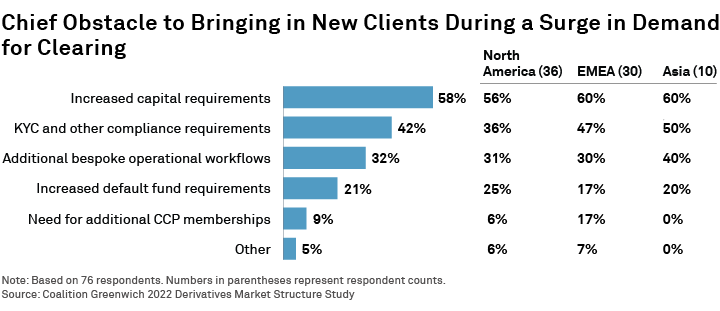
این نتیجه شواهد دیگری است که نشان می دهد تمرکز سمت فروش بر مدیریت سرمایه آنها طی چند سال آینده نگرانی اصلی خواهد بود و بخش مهمی از کارگزار پاکسازی و روابط CCP خواهد بود.
نوع دیگری از محدودیت در صنعت وجود دارد. شرکت ها ممکن است در همان زمان که تجارت آنها به سرعت در حال رشد است و محیط پاکسازی پیچیده تر می شود ، تلاش کنند تا استعدادهای برتر را پیدا کنند. پاسخ باید تا حدودی شناسایی آن چالش های عملیاتی ذکر شده در بالا و حل آنها باشد. پاکسازی نیاز به مقیاس دارد. این مقیاس فقط از طریق اتوماسیون و راندمان عملیاتی حاصل می شود.
نتیجه
صنعت مشتقات برای تغییر و تحول در طیف گسترده ای از عوامل ، از تنظیم (مثل همیشه) گرفته تا فناوری گرفته تا کلاسهای دارایی نوظهور ، برانگیخته شده است. برای اینکه بهترین موقعیت خود را برای این تغییر قرار دهند ، شرکت ها باید درک کنند که بازار کجاست ، کجا هدایت می شود و چرا. پاکسازی در حال رشد است و با این رشد چالش هایی در بهینه سازی سرمایه ، عملیات ، توسعه محصول و مدیریت مشتری ایجاد می شود. مدیریت موفقیت آمیز این مسائل به شرکتها امکان می دهد از مزیت رقابتی ، ارتقاء خدمات و رشد این تجارت حیاتی استفاده کنند.
استفان بروئل سرنوشت و تمرین FX را در ساختار بازار و تیم فناوری بالا می برد.
این گزارش بر اساس داده ها و بینش های جمع آوری شده از 182 شرکت کننده در بازار جهانی مشتقات بین اکتبر و دسامبر 2021 است. پاسخ دهندگان شامل مدیران دارایی ، صندوق های تامینی ، دلالان دلال ، شرکت های پاکسازی ، شرکت های تجاری اختصاصی ، مبادلات ، پاکسازی ها و سایر شرکت کنندگان صنعت هستند. سؤالاتی که بر روی عادات ، نظرات و انتظارات آنها برای بازارهای جهانی مشتقات در سه تا پنج سال آینده متمرکز شده است. ائتلاف گرینویچ با FIA همکاری کرد تا هر دو پرسشنامه را تهیه کند و هم از طرف شرکت کنندگان در صنعت پاسخ دهد.
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
