- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


جهان بر روی دلار ایالات متحده آمریکا اجرا می شود. به غیر از اروپا ، جایی که یورو حاکم است ، اکثریت تجارت جهانی به دلار فاکتور می شوند. فدرال رزرو تخمین می زند که سرمایه گذاران خارجی در پایان سه ماهه اول سال 2021 نزدیک به 1 تریلیون دلار پول نقد داشته باشند ، تقریباً نیمی از کل یادداشت های ایالات متحده در گردش. بانک های مرکزی در سراسر جهان حدود 59 درصد از ذخایر ارزهای خارجی خود را به دلار در اختیار دارند. بخش اعظم این ذخایر به عنوان بدهی با ارزش دلار-یعنی خزانه های ایالات متحده-به جای ارز نگهداری می شوند. حدود یک سوم کل بدهی های ایالات متحده از سال 2021 در خارج از کشور برگزار شد و کمی بیش از 60 درصد بدهی صادر شده توسط شرکت های غیر U. S با ارز خارجی به دلار درآمد.
اتخاذ گسترده دلار به عنوان یک ارز جهانی مدتهاست که به عنوان منبع "امتیاز گزاف" برای ایالات متحده تصور می شود ، اصطلاحی که در دهه 1960 توسط والری گیسکارد دی استینگ ، وزیر دارایی در آن زمان فرانسه ابداع شد. داشتن سهم زیادی از فاکتور تجاری به دلار ، از صادرکنندگان ایالات متحده و واردکنندگان در برابر خطر نرخ ارز محافظت می کند. و تقاضای جهانی سیری ناپذیر برای خزانه داری ایالات متحده آمریکا را قادر می سازد تا بیش از 30 تریلیون دلار بدهی فدرال را با نرخ بهره مطلوب ارائه دهد.
تسلط دلار در خارج از کشور همچنین به ایالات متحده کمک می کند تا از طریق تحریم های مالی ، اهرم نسبت به سایر کشورها را افزایش دهد. در پاسخ به حمله روسیه به اوکراین در ماه فوریه ، ایالات متحده و متحدین آن حدود نیمی از 630 میلیارد دلار ذخایر خارجی را که توسط بانک مرکزی روسیه نگهداری می شد ، یخ زدند و چندین بانک بزرگ روسیه را از سوئیفت (انجمن ارتباطات مالی بین بانکی جهانی) ، یک بانک بزرگ روسیه) ، یک یک بانک مرکزی روسیه ، یک یک بانک مرکزی روسیه) ، که یک بانک مرکزی روسیه را ممنوع اعلام کردند) ،سیستم پیام رسانی بین المللی برای نقل و انتقالات بین بانکی استفاده می شود. به دلیل نقش فرماندهی دلار در تجارت و امور مالی بین المللی ، محدود کردن اینکه چه کسی می تواند به خدمات بانکی و پرداخت دلار دسترسی داشته باشد ، یک سلاح قدرتمند در زرادخانه ایالات متحده است.
اما برخی نگران این هستند که اسلحه سازی دلار از این طریق می تواند با هدایت سایر کشورها به دنبال گزینه های دیگر ، نقش خود را در اقتصاد جهانی کاهش دهد. اگرچه دلار هنوز هم با حاشیه گسترده ای از پول جهانی غالب است ، اما شواهدی وجود دارد که نشان می دهد آینده آن می تواند به خطر بیفتد.
تبدیل شدن به یک هژمون
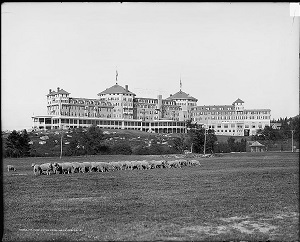
بخش چاپ و عکس های کتابخانه کنگره ، LC-D4-19762
دلار آمریکا پس از کنفرانس برتون وودز در سال 1944 ، که در هتل کوه واشنگتن در نیوهمپشایر برگزار شد (در اینجا دیده می شود) ، افزایش خود را به برجستگی جهانی تقویت کرد. توافق نهایی دلار را به طلا تبدیل کرد و ارزهای سایر کشورها را به دلار گره زد.
هنگام تلاش برای درک اینکه چگونه دلار به ارز بین المللی انتخاب تبدیل شد ، بسیاری از افراد روی سیستم مالی جهانی که در اثر جنگ جهانی دوم ساخته شده است ، تمرکز می کنند. در ژوئیه سال 1944 ، نمایندگان 44 کشور در برتون وودز ، N. H. ملاقات کردند تا چارچوبی را برای بازسازی اقتصاد جهان پس از جنگ طراحی کنند. توافق نهایی این بود که ایالات متحده ارزش طلای Dollarto را با 35 دلار در هر اونس ثابت می کند و سایر کشورها ارزهای خود را به دلار می برند. این سیستم دلار را به عنوان مهمترین ارز در جهان ثبت کرده و سایر کشورها را ملزم به ذخیره دلار برای حفظ نرخ ارز خود می کند.
اما سیستم برتون وودز دوام نیاورد. تا دهه 1970 ، ایالات متحده طلای کافی برای عقب نشینی تمام دلاری که در خارج از کشور با نرخ توافق شده 35 دلار در هر اونس برگزار شد ، نداشت و رئیس جمهور ریچارد نیکسون به تبدیل طلا برای دلار پایان داد.(رابرت تریفین ، اقتصاددان دانشگاه بلژیکی دانشگاه ییل ، بیش از یک دهه قبل این مشکل دقیق را پیش بینی کرده بود و با اشاره به اینکه تأمین دلار مورد نیاز برای حفظ وضعیت دلار به عنوان ارز جهانی ذخیره در نهایت با اولویت های سیاست داخلی مغایرت خواهد داشت ، تنشی که مشخص شدبه عنوان معضل triffin.)
پس از فروپاشی برتون وودز ، سایر کشورها دیگر موظف نبودند ارزهای خود را به دلار برسانند ، و بسیاری از اقتصاددانان پیش بینی می کردند که نقش دلار در خارج از کشور کاهش می یابد. در عوض ، در دهه های پس از پایان برتون وودز ، دلار حتی در سطح جهانی مسلط شد.
دلار اولین ارز برای دستیابی به جهانی نبود. در قرن شانزدهم ، دلار نقره اسپانیا از طریق گسترش استعماری اسپانیا به برجستگی رسید. در قرن هفدهم ، فلورین و لوایح هلندی که توسط بانک آمستردام صادر شده است ، ارز مورد نظر شد. و تا قرن 18th ، استرلینگ پوند امپراتوری بریتانیا مسلط شده بود - موقعیتی که در قرن بیستم حفظ می کرد. هر یک از این ارزهای جهانی بدون هماهنگی مانند برتون وودز به صورت ارگانیک پدیدار شدند. در حقیقت ، دلار از اواسط دهه 1920 ، سالها قبل از آنکه برتون وودز جای خود را تقویت کند ، با پوند انگلیس رقابت کرده بود.
ارزهای جهانی به همان دلایل داخلی بوجود می آیند - آنها عملکردهای اساسی پول را انجام می دهند. یعنی آنها به عنوان یک واسطه مبادله ، واحد حساب و ذخیره ارزش عمل می کنند. از نظر مبادله ، در صورت ارزان تر بودن استفاده در تجارت از هر ارز دیگر ، ارز می تواند مسلط شود. به عنوان مثال ، از نظر تاریخی درست است که هنگام تبادل یک ارز برای دیگری ، استفاده از دلار به عنوان واسطه ارزان تر بود زیرا بازار دلار بسیار بزرگتر بود. هنگامی که به طور گسترده برای صورتحساب تجارت استفاده می شود ، یک ارز به یک واحد حساب جهانی تبدیل می شود. و ارزهای ایمن و مایع می توانند به فروشگاه های جهانی با ارزش تبدیل شوند.
اقتصاددانان نظریه های مختلفی دارند که کدام یک از این کارکردها برای توضیح افزایش ارز مهم است ، اما معاون اول مدیر عامل صندوق بین المللی پول (IMF) گیتا گوپینات و استاد دانشگاه هاروارد و جرمی استین ، فرماندار سابق فدرال فدرال ، استدلال می کنند که همه آنها به هم پیوسته و به هم پیوسته اندتقویت کنندهدر مقاله سه ماهه اقتصاد 2021 ، آنها نظریه ای را در مورد چگونگی حاکمیت یک ارز از طریق حلقه های بازخورد مثبت بیان کردند. اگر یک ارز از طریق استفاده از آن در صورتحساب تجاری به یک واحد حساب جهانی تبدیل شود ، این امر باعث افزایش تقاضا برای نگه داشتن این ارز برای انجام تجارت می شود ، که این امر موقعیت خود را به عنوان یک فروشگاه جهانی ارزش تقویت می کند. به همین ترتیب ، اگر تقاضای جهانی زیادی برای نگه داشتن ارز به عنوان فروشگاهی از ارزش وجود داشته باشد ، این هزینه وام را در آن ارز کاهش می دهد و باعث می شود تا معامله گران سایر کشورها برای دسترسی به آن بازار ارزان قیمت ، صادرات را در آن ارز قیمت گذاری کنند. بشر
امتیاز و مسئولیت
آیا استفاده گسترده از دلار در خارج از کشور همانطور که ادعا می کند Giscard D'Estaing ادعا کرده است ، "امتیاز گزاف" را به ایالات متحده اعطا می کند؟اکثر اقتصاددانان موافق هستند که این مزایا را دارد ، هرچند که بسیاری از آنها می گویند که آنها به عنوان گزاف واجد شرایط هستند.
قانون عرضه و تقاضا حاکی از آن است که تقاضای جهانی بالاتر برای خزانه داری با ارزش دلار به این معنی است که ایالات متحده می تواند خریداران را با نرخ بهره پایین تر جذب کند و به آن اجازه می دهد ارزان تر وام بگیرند. اما در عمل ، این مزیت اندک به نظر می رسد. بن برنانك ، رئیس سابق فدرال رزرو ، در یك پست در سال 2016 در وبلاگ موسسه بروكینگز ، خاطرنشان كرد: نرخ بهره واقعی كه ایالات متحده در مورد بدهی خود می پردازد ، همان یا حتی کمی بالاتر از سود سایر كشورهای معتبر مانند آلمان و ژاپن است.
و این مزیت با هزینه ای همراه است که پیر-الیویه گورینچاس از دانشگاه کالیفرنیا ، برکلی و هلین ری از دانشکده بازرگانی لندن "وظیفه گزاف" ایالات متحده را برای تأمین بیمه به سایر نقاط جهان می نامند. آنها در مقاله کاری 2022 ، آنها استدلال كردند كه سایر كشورها به طور موثری حق بیمه را به ایالات متحده در اوقات خوب پرداخت می كنند و به آن اجازه می دهند بازده اضافی در موقعیت خالص دارایی خارجی خود داشته باشد. در عوض ، ایالات متحده به عنوان بیمه گر در بحران های جهانی عمل می کند. گورینچاس و ری تخمین زدند که ایالات متحده معادل حدود 20 درصد تولید ناخالص داخلی ایالات متحده را در طی بحران مالی 2007-2009 به سایر نقاط جهان منتقل کرده است.
Matteo Maggiori ، استاد دارایی در دانشگاه استنفورد که نقش دلار را در اقتصاد جهانی مطالعه کرده است ، توضیح می دهد: "در هسته اصلی ، سیستم پولی بین المللی برای تولید و توزیع دارایی های ایمن تنظیم شده است.""ایالات متحده برای قرن گذشته در هسته اصلی آن سیستم بوده است و از مزایای آن برخوردار بوده است ، اما سایر نقاط جهان نیز با توانایی خرید دارایی های ایمن مورد نظر خود بهره مند شده اند."
خزانه ها به عنوان دارایی ایمن تلقی می شوند زیرا دلار در زمان بحران قدردانی می کند. در واقع ، حتی در میان نگرانی های امروزی در مورد آینده دلار ، آن را در طول افزایش اخیر در عدم اطمینان جهانی تقویت کرده است ، همانطور که در زمان های مشابه در گذشته انجام شده است. (نگاه کنید به نمودار.)
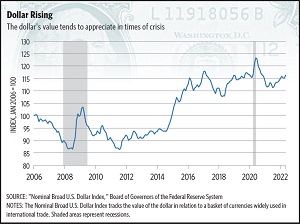
این یک رأی دلگرم کننده اعتماد به نفس در آینده آمریکا است ، اما همچنین می تواند به رقابت صادر کنندگان ایالات متحده در زمانی که در حال آسیب دیدن هستند ، آسیب برساند. استهلاک ارز می تواند با جذابیت بیشتر صادرات یک کشور ، محرک اقتصادی را فراهم کند. خدمت به عنوان تأمین کننده دارایی ایمن در جهان به معنای اساساً تسلیم این مزیت است.
برخی از محققان استدلال کرده اند که این واقعیت که دلار به مرور زمان قوی تر از آن بوده است اگر این ارز جهانی مورد نظر نبود ، با آسیب رساندن به رقابت خود با سایر نقاط جهان ، به کاهش طولانی مدت تولید ایالات متحده کمک کرده است. بشرجوزف گاگنون از انستیتوی اقتصاد بین المللی پیترسون می گوید که تقاضای شدید دارایی های دلار و دلار که به دست آمده است بزرگترین محرک کسری مداوم تجارت ایالات متحده است.
یکی دیگر از مزایای نقش اصلی دلار در تجارت و دارایی بین المللی ، اهرمی است که ایالات متحده را به سایر کشورها اعطا می کند. از آنجا که بسیاری از تجارت و امور مالی جهانی از طریق دلار اتفاق می افتد ، توانایی مسدود کردن افراد ، شرکت ها و حتی دولت ها از فعالیت در آن سیستم ، یک تهدید جدی است. براساس پایگاه داده های تحریم های جهانی ، ساخته شده توسط تیمی از اقتصاددانان ، ایالات متحده به تدریج اعتماد به نفس خود را به تحریم های مالی طی 70 سال گذشته افزایش داده است. اما آیا استفاده از این قدرت در نهایت می تواند شهرت دلار را به عنوان ایمن و ایمن تضعیف کند؟
رقابت برای تاج؟
یکی از تحریم های اخیر که توجه زیادی را به خود جلب کرد ، تصمیم به جلوگیری از چندین بانک روسی از سوئیفت بود. بسیاری از مفسران از این امر به عنوان "گزینه هسته ای" مالی یاد می کنند ، زیرا این بانک ها را به طور مؤثر از بخش عمده ای از سیستم مالی جهانی دور می کند. از آنجا که بسیاری از نقل و انتقالات که از Swift استفاده می کنند به دلار انجام می شود ، برخی از این عمل می ترسیدند که این اقدام می تواند واکنش منفی در برابر دلار ایجاد کند. اما همانطور که راسل وونگ ، اقتصاددان فدرال فدرال ریچموند ، در یک خلاصه اقتصادی در مارس بحث کرد ، دلار و سوئیفت به طور مستقیم مرتبط نیستند. Swift فقط یک سیستم پیام رسانی است که برای هر ارز باز است. بنابراین ، در حالی که ممنوع شدن از سوئیفت ممکن است برخی از بانک ها را به دنبال سیستم های پیام رسانی جایگزین سوق دهد ، لزوماً آنها را به سمت ارزهای مختلف سوق نمی دهد.
Wong Swift را با Gmail به عنوان سیستمی برای ارسال ایمیل مقایسه کرد ، در حالی که ارزهای قیاس با زبانی که این ایمیل ها در آن نوشته شده است. اگر Google برخی از کاربران Gmail را از ارسال پیام به زبان انگلیسی ممنوع اعلام کرد ، وونگ نشان می دهد که این کاربران بیشتر به دنبال متفاوت هستندسیستم ایمیل از ترک انگلیسی. این قیاس چالش جایگزینی به دور از دلار را نشان می دهد: به سادگی هیچ گزینه قابل مقایسه ای وجود ندارد.
وونگ می گوید: "دلار نمایانگر کل اکوسیستم پرداخت و بانکداری است.""یافتن یک جایگزین نزدیک که به همان اندازه عمیق ، مایع ، گسترده و ایمن باشد ، دشوار است."
بیشتر ارزهای رقیب با محدودیت هایی روبرو هستند که دلار ندارد. یورو به طور گسترده ای برای تجارت در اروپا مورد استفاده قرار می گیرد و به عنوان بی خطر تلقی می شود ، اما این واقعیت که منطقه یورو دارای سیاست مالی یکپارچه نیست ، توانایی خود را در تولید دارایی های امن یورو به اندازه کافی برای برآورده کردن تقاضای جهانی محدود می کند. بعلاوه ، همانطور که اقدامات اخیر علیه روسیه نشان می دهد ، جابجایی به یورو لزوماً هیچ گونه حمایت اضافی نسبت به دلار ارائه نمی دهد ، زیرا اروپا و ایالات متحده اغلب با همکاری کار می کنند.
چین در سالهای اخیر با باز کردن بازارهای مالی خود به سرمایه گذاران خارجی بیشتر ، در بین المللی سازی Renminbi اقدامات لازم را انجام داده است ، اما مگیوری می گوید هنوز راه طولانی برای مطابقت با باز بودن بازار ایالات متحده دارد. در یک مقاله کار اخیر با کریستوفر کلیتون از دانشگاه ییل و آماندا دوس سانتوس و جسی شرگر از دانشگاه کلمبیا ، مگیوری اظهار داشت که چین به آرامی خود را برای ساختن "شهرت به عنوان کشوری که قادر به ارائه فروشگاه جهانی ارزش" است ، باز می کند.
تحقیقات مرتبط ما
Maggiori می گوید: "جاده به سمت تبدیل شدن به Renminbi به یک ارز بین المللی دشوار است که مدتی طول می کشد و با مشکلات اجتناب ناپذیر آن روبرو می شود."
و در حالی که استفاده از تحریم های مالی توسط ایالات متحده ممکن است برخی از کشورها را وادار کند تا سعی کنند از دلار متنوع شوند ، برخی دیگر معتقدند که این در واقع می تواند جذابیت دلار را به طور کلی تقویت کند. در یک مقاله کار اخیر NBER ، مایکل دولی از دانشگاه کالیفرنیا ، سانتا کروز و دیوید فولکرتس-لندو و پیتر گاربر از دویچه بانک اظهار داشتند که بخشی از نقش ارائه دهنده ارز غالب ذخیره جهان ، پلیس سیستم مالی جهانی است. و رفتار نادرست مجازات.
مگگیوری می گوید: "دولت ایالات متحده احتمالاً شرط بندی می کند که کنترل های تحمیل شده به روسیه به عنوان خودسرانه تلقی نمی شوند ، بلکه به عنوان قصاص متناسب در کشوری که جنگ تهاجمی را انجام می دهد."
نمای طولانی
در حالی که ممکن است جایگزینی آشکار برای دلار وجود نداشته باشد ، این بدان معنی نیست که کشورها در سایر ارزها متنوع نیستند. سهم دلار از ذخایر جهانی ارز در پایان سال 2020 به پایین 25 سال رسید و از 71 درصد در سال 1999 به 59 درصد رسید.
Serkan Arslanalp و Chima Simpson-Bell از صندوق بین المللی پول و باری ایشنگرین از دانشگاه کالیفرنیا ، برکلی ، در مقاله کار اخیر صندوق بین المللی پول به عنوان "فرسایش خفا سلطه دلار" به این پیشرفت اشاره کردند. آنها دریافتند که دلار در ترازنامه های بانکی با یک ارز دیگر مانند یورو یا Renminbi جایگزین نمی شود. در عوض ، بیشتر تغییر دلار از دلار به ده ها ارز کوچکتر بوده است. آنها تمایل بیشتری برای تنوع نمونه کارها از طرف بانکهای مرکزی و همچنین کاهش هزینه معامله در ارزهای کوچکتر به عنوان عواملی که در این تغییر نقش داشته اند ، استناد کردند. این امر باعث شده است كه برخی از اقتصاددانان حدس بزنند كه ما می توانیم به سمت دنیای "چند قطبی" بسیاری از ارزهای مختلف رقیب برویم ، كه می تواند مزایایی داشته باشد.
Eichengreen می گوید: "دقیقاً مانند تنوع زیستی یک اکولوژی جهانی قوی تر ، یک سیستم چند قطبی قوی تر خواهد بود.""علاوه بر این ، یک اقتصاد جهانی در حال گسترش نیاز به نقدینگی بین المللی اضافی برای چرب بودن چرخ های جهانی سازی دارد ، و ایالات متحده نمی تواند دارایی های ایمن و نقدی را به خودی خود فراهم کند."
در واقع ، بسیاری از اقتصاددانان به نوع جدیدی از معضل Triffin اشاره می کنند که خطر بیشتری برای برتری دلار نسبت به استفاده از تحریم ها است. درست همانطور که ایالات متحده در دوران برتون وودز با اعتماد به نفس در توانایی خود برای حمایت از دلار در گردش ، با بحران روبرو شد ، اقتصاددانان هشدار داده اند که می تواند در سالهای آینده با یک چالش مشابه برای تأمین دارایی های امن کافی برای تأمین تقاضای جهانی روبرو شودحفظ اعتماد به نفس در توانایی خود در بازپرداخت بدهی های خود. داشتن گزینه های بیشتر برای انتخاب دارایی های ایمن در قالب ارزهای مختلف می تواند این مشکل را حل کند ، اما همه اقتصاددانان موافق نیستند که یک سیستم چند قطبی لزوماً پایدارتر خواهد بود. رقابت در بین کشورها برای گرفتن تاج ارز ذخیره می تواند منجر به چالش های هماهنگی و سؤالاتی شود که در مورد اینکه دارایی ها واقعاً ایمن هستند.
علاوه بر این ، انتقال از رژیم دلار به جانشین آن می تواند ناپایدار باشد. امانوئل فرشی ، اقتصاد شناس دانشگاهی اواخر دانشگاه هاروارد ، در مصاحبه ای در سال 2019 به Econ Focus گفت: "یکی از سابقه های تاریخی همزیستی دلار و استرلینگ در سالهای بین جنگ است.""این یک سابقه به خصوص خوشحال نیست ؛ این یک دوره بی ثباتی پولی بود. شما شاهد تعادل مکرر از پرتفوی بین المللی در یک ارز ذخیره و خارج از دیگری هستید که باعث ایجاد نوسانات زیادی شد."
تاریخ می آموزد که ارزهای غالب به ندرت و اغلب در دوره های انتقال طولانی تغییر می کنند. اما بحران می تواند کاتالیزور این انتقال ها باشد ، همانطور که در زمان سلطنت قرن پوندی انگلیس پس از جنگ جهانی اول شروع به پرده برداری کرد. در حالی که تقریباً هیچ اقتصاددان پیش بینی نمی کند که دلار به زودی جایگزین می شود ، اعتماد به نفس بازار ناخوشایند است ، وانواع بحران هایی که باعث تغییر نگهبان ارز ذخیره می شود ، ذاتاً پیش بینی آن دشوار است.
خواندن
Clayton ، Christopher ، Amanda Dos Santos ، Matteo Maggiori و Jesse Schreger."بین المللی کردن مانند چین."نسخه خطی ، مارس 2022.
Farhi ، Emmanuel و Matteo Maggiori."الگویی از سیستم پولی بین المللی."فصلنامه اقتصاد ، فوریه 2018 ، جلد. 133 ، نه. 1 ، صص 295-355.
Gopinath ، Gita و Jeremy C. Stein."بانکداری ، تجارت و ساخت ارز غالب."فصلنامه اقتصاد ، مه 2021 ، جلد. 136 ، نه. 2 ، صص 783-830.(مقاله موجود با اشتراک.)
Gourinchas ، Pierre-Olivier و Hélène Rey."امتیاز گزاف و وظیفه گزاف."مقاله بحث و گفتگو در مورد سیاست اقتصادی مرکز شماره DP16944 ، ژانویه 2022. (مقاله موجود با اشتراک.)
تیلور ، تیموتی."برخی از اقتصاد ارزهای غالب."وبلاگ اکونومیست مکالمه ، 3 مه 2022.
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
