- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب



در این مقاله ، یوسف لورووی (دانشکده بازرگانی بیز ، کارشناسی ارشد ، تجارت و دارایی ، 2021-2022) مفهوم نمونه کارها بهینه را ارائه می دهد ، که در مدیریت نمونه کارها مهم است.
این مقاله به شرح زیر است: ما ابتدا مفهوم یک نمونه کارها بهینه (در چارچوب میانگین واریانس) را تعریف می کنیم و سپس مفهوم نمونه کارها بهینه را با یک مثال نشان می دهیم.
معرفی
سبد سرمایه گذاری یک سرمایه گذار مجموعه ای از دارایی هایی است که وی در اختیار دارد. دارایی های فردی مانند اوراق قرضه و سهام می تواند مورد استفاده قرار گیرد ، همانطور که می تواند سبد های دارایی مانند صندوق های متقابل یا صندوق های مبادله ای (ETF) باشد. در هنگام ساخت یک نمونه کارها ، سرمایه گذاران به طور معمول بازده مورد انتظار و همچنین خطر را ارزیابی می کنند. یک نمونه کارها به خوبی متعادل حاوی تنوع متنوعی از سرمایه گذاری ها است.
یک نمونه کارها بهینه مجموعه ای از دارایی ها است که تجارت بین بازده و ریسک مورد انتظار را به حداکثر می رساند: نمونه کارها با بالاترین بازده مورد انتظار برای سطح مشخصی از ریسک یا نمونه کارها با کمترین خطر برای سطح معینی از بازده مورد انتظار.
برای به دست آوردن نمونه کارها بهینه ، مارکوویتز به دنبال بهینه سازی برنامه دوگانه زیر بود:
اولین بهینه سازی به دنبال حداکثر رساندن بازده مورد انتظار با توجه به یک سطح خاص از ریسک است ، منوط به محدودیت فروش کوتاه (وزن نمونه کارها باید برابر با یک باشد).
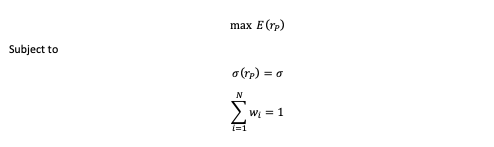
بهینه سازی دوم به دنبال به حداقل رساندن واریانس نمونه کارها با توجه به یک سطح خاص از بازده مورد انتظار ، با توجه به محدودیت فروش کوتاه مدت است (وزنهای نمونه کارها باید برابر با یک باشد).
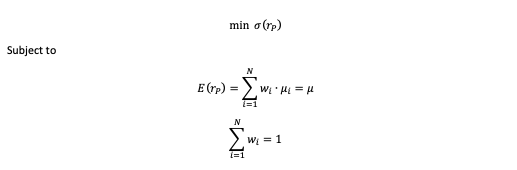
مبانی ریاضی
جهان سرمایه گذاری از دارایی های N تشکیل شده است که با بازده مورد انتظار آنها μ و واریانس کواریانس V. مشخص می شود.P، مدل Markowitz ترکیب نمونه کارها بهینه را ارائه می دهد. بردار وزن نمونه کارها بهینه توسط فرمول زیر آورده شده است:
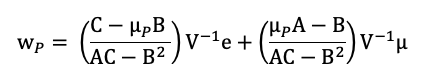
با نمادهای زیر:
- wP= بردار وزن دارایی نمونه کارها
- μP= سطح مورد نظر بازده مورد انتظار
- E = بردار هویت
- μ = بردار بازده مورد انتظار
- V = ماتریس واریانس کواریانس بازده
- V-1 = معکوس ماتریس واریانس کواریانس
- t = عملیات را برای بردارها و ماتریس ها انتقال دهید
A ، B و C پارامترهای میانی محاسبه شده در زیر هستند:
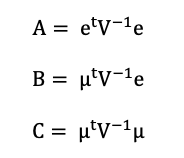
واریانس نمونه کارها بهینه به شرح زیر محاسبه می شود
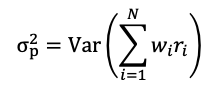
برای محاسبه انحراف استاندارد از نمونه کارها بهینه ، ریشه مربع واریانس را می گیریم.
برنامه بهینه نمونه کارها: مورد دو دارایی
برای ایجاد نمونه کارها بهینه ، ابتدا داده های تاریخی ماهانه را برای دو سال گذشته از بلومبرگ برای دو سهام که شامل نمونه کارها ما است: شرکت انرژی اپل و CMS است. اپل در حوزه فناوری است ، اما شرکت انرژی CMS یک شرکت آمریکایی است که کاملاً در بخش انرژی است. بازده تاریخی اپل برای دو سال تحت پوشش 41. 86 ٪ بود که دارای نوسانات 35. 11 ٪ بود. در همین حال ، بازده تاریخی شرکت CMS Energy 13. 95 ٪ با نوسانات بسیار پایین تر 15. 16 ٪ بود.
با توجه به پروفایل های ریسک و بازگشت آنها ، اپل در مثال ما یک انتخاب سهام تهاجمی است ، اما CMS Energy یک سهام بسیار دفاعی تر است که در مثال ما به عنوان پرچین خدمت می کند. همبستگی بین دو سهام 0. 19 است که نشان می دهد آنها در همان جهت حرکت می کنند. در این مثال ، ما سبد بازار را که به عنوان یک سبد نظری تعریف شده است ، در نظر خواهیم گرفت که نشان دهنده بازده کل جهان سرمایه گذاری است ، که توسط شاخص گسترده سهام ایالات متحده (شاخص S& P500) ضبط شده است.
همانطور که در شکل 1 ضبط شده است ، انرژی CMS ضررهای شدید کمتری نسبت به سیب متحمل شده است. در مقایسه با میله های قرمز ، میله های آبی از نظر اندازه حرکت در هر دو جهت بسیار بی ثبات و تیز تر هستند.

شکل 1. تجزیه و تحلیل بازگشت شرکت Apple و CMS Energy. منبع: محاسبه توسط نویسنده (داده ها: بلومبرگ)
پس از تجزیه و تحلیل بازده تاریخی هر دو سهام و همچنین نوسانات و کواریانس آنها (و همبستگی) ، می توانیم از بهینه سازی نمونه کارها با میانگین واریانس برای یافتن نمونه کارها بهینه استفاده کنیم. براساس مطالعه بنیادی ماركوویتز در مورد ساخت و ساز نمونه كارها ، نمونه كارها بهینه سعی در دستیابی به بهترین تجارت بازده ریسك برای یك سرمایه گذار خواهد داشت. پس از انجام محاسبات ، می فهمیم که نمونه کارها بهینه از 45 ٪ سهام اپل و سهام شرکت انرژی 55 ٪ CMS تشکیل شده است. این نمونه کارها 26. 51 ٪ با نوسانات 19. 23 ٪ باز می گردد. همانطور که در شکل 2 ضبط شده است ، نمونه کارها بهینه در خط مرزی کارآمد بالاتر است و نسبت شارپ بالاتر (1. 27 در مقابل 1. 23 برای نمونه کارها بازار نظری) دارد.
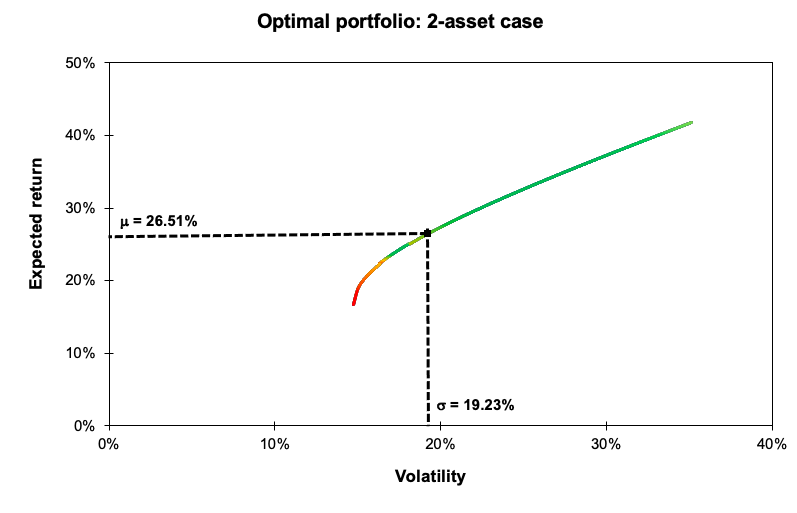
شکل 2. نمونه کارها بهینه. منبع: محاسبه توسط نویسنده (داده ها: بلومبرگ)
می توانید در زیر صفحه گسترده اکسل که نمونه فوق را تکمیل می کند ، پیدا کنید.
برنامه بهینه نمونه کارها: مورد عمومی
ما با بارگیری معادل 23 سال از داده های بازار از ارائه دهنده داده (در این مثال بلومبرگ) یک سری زمانی بزرگ ایجاد کردیم تا نتایج مفیدی بدست آوریم. ما ماتریس واریانس کواریانس را پس از به دست آوردن کلیه داده های آماری لازم ، که شامل بازده و نوسانات مورد انتظار است که توسط انحراف استاندارد بازده برای هر سهام در دوره ارائه شده نشان داده می شود ، تولید می کنیم. جدول 1 بازده و نوسانات مورد انتظار را برای هر سهام حفظ شده در این تجزیه و تحلیل نشان می دهد.
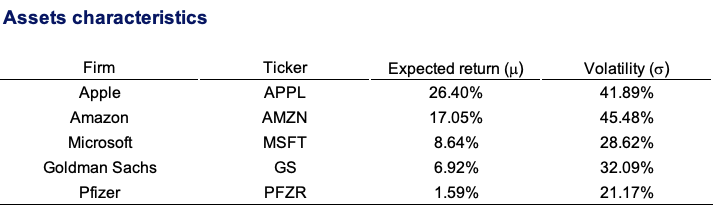
جدول 1. ویژگی های دارایی Apple ، Amazon ، Microsoft ، Goldman Sachs و Pfizer. منبع: محاسبه توسط نویسنده.
ما می توانیم با تعیین بازده مورد انتظار مطلوب پس از محاسبه بازده مورد انتظار ، نوسانات و ماتریس واریانس کواریانس بازده مورد انتظار ، کار بهینه سازی را شروع کنیم. با استفاده از داده هایی که در سلولهای مناسب تغذیه می شود ، مدل کار بهینه سازی را تکمیل می کند. برای بازده مورد انتظار 20 ٪ مورد نظر ، نتایج زیر را دریافت می کنیم (جدول 2).
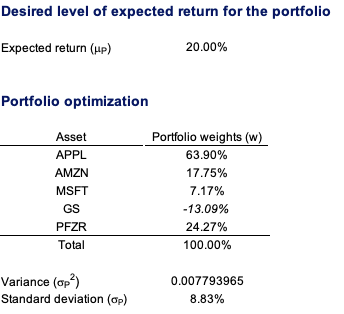
جدول 2. وزن دارایی برای یک نمونه کارها بهینه. منبع: محاسبه توسط نویسنده.
برای نشان دادن تأثیر تنوع در کاهش نوسانات ، می توانیم با کج کردن بازده مورد نظر مورد نظر با نوسانات نسبی آنها در یک نمودار ، یک مرز کارآمد Markowitz را تشکیل دهیم. مرز کارآمد مارکوویتز در شکل 1 برای سطوح مختلف بازده مورد انتظار نشان داده شده است. ما نمونه کارها را با 20 ٪ بازده مورد انتظار با نوسانات مربوط به آن در طرح برجسته کردیم (شکل 3).
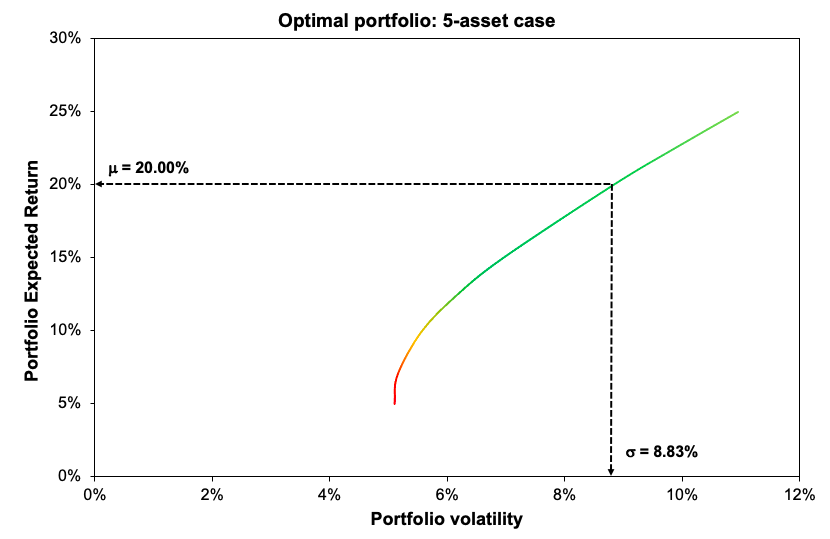
شکل 3. طرح نمونه کارها بهینه برای 5 مورد دارایی. منبع: محاسبه توسط نویسنده.
برای استفاده از مدل تخصیص نمونه کارها Markowitz می توانید پرونده اکسل را در زیر بارگیری کنید.
چرا باید به این پست علاقه مند باشم؟
هدف از مدیریت نمونه کارها ، حداکثر رساندن بازده (مورد انتظار) در کل نمونه کارها است ، نه فقط در یک یا دو سهام. با نظارت و حفظ سبد سرمایه گذاری خود ، می توانید ثروت قابل توجهی برای انواع اهداف مالی مانند برنامه ریزی بازنشستگی ایجاد کنید. در این پست ، درک اصول اساسی در ساخت و سرمایه گذاری نمونه کارها و سرمایه گذاری را تسهیل می کند.
پست های مرتبط در وبلاگ Simtrade
منابع مفید
تحقیقات دانشگاهی
Pamela ، D. and Fabozzi ، F. ، 2010. اصول مالی: مقدمه ای برای بازارهای مالی ، امور مالی تجارت و مدیریت نمونه کارها. نسخه جان ویلی و پسران.
Markowitz ، H. ، 1952. انتخاب نمونه کارها. مجله مالی ، 7 (1): 77-91.
درباره نویسنده
این مقاله در دسامبر سال 2022 توسط یوسف لورووی نوشته شده است (دانشکده بازرگانی بیز ، کارشناسی ارشد انرژی ، تجارت و دارایی ، 2021-2022).
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
