- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید
آخرین مطالب
امکانات وب


درباره بازار و جهت مورد انتظار آن بهمن وجود دارد. برخی می گویند ما به بدترین بازار خرس در تاریخ نزدیک می شویم. دیگران کاملاً صعودی هستند. روند دوست ما است. با فدرال رزرو مبارزه نکنید. پایان دیدن محرک دولت.
آنها از شاخص های متنوعی برای حمایت از استدلال های خود استفاده می کنند. اما چقدر مفید هستند؟برای روشن کردن این موضوع ، من از سال 1987 به هفت نقطه عطف اخیر Bull/Bear Market نگاه کردم و سابقه پیش بینی شش شاخص کلیدی که از آن زمان داده های منتشر شده وجود دارد. شاخص ها تحت دسته اصلی زیر قرار می گیرند:
- حدس و گمان
- موضع سیاست گذاری
- ارزیابی بازار
- احساسات
زمینه تجزیه و تحلیل فنی شامل بسیاری از شاخص ها است. بیشتر آنها تحت گروه احساسات یا روانشناسی بازار قرار می گیرند. یک مطالعه کامل در مورد آنها در بسیاری از چرخه های بازار بسیار فراتر از محدوده این مقاله است. با این وجود تحقیقات منتشر شده قوی در دسترس است. به همین ترتیب ، من چندین مطالعه عالی را مرور کردم و برخی از جالب ترین نتیجه گیری ها را به اشتراک گذاشتم.
چرخش بازار گاو و خرس از سال 1987
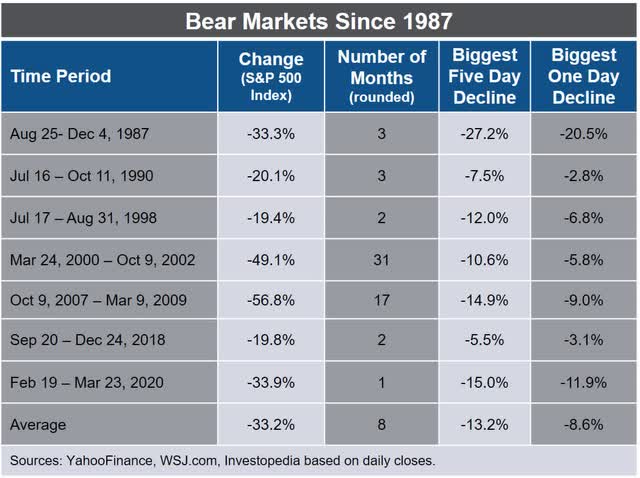
شاخص های بازار جالب و سرگرم کننده است. با این حال ، اگر از آنها برای تصمیم گیری در مورد سرمایه گذاری استفاده می شود ، باید عملی باشند. به همین ترتیب ، سودمندی آنها به این بستگی دارد که آنها چقدر مؤثر را هدایت می کنند و سرمایه گذاران را در چرخه بازار نگه می دارند. به طور خاص ، آیا آنها می توانند به سرمایه گذاران کمک کنند تا از فروش عمده بازار خرس جلوگیری کنند؟آنها چقدر خوب نشان می دهند که نقاط بازگرداندن بازار ایده آل هستند؟بنابراین ، در زیر عملکرد شش شاخص قبل و بعد از بازارهای خرس را بررسی خواهیم کرد. در جدول زیر هفت چرخش بازار خرس/گاو نر از سال 1987 نشان داده شده است.
حدس و گمان
درجه بالایی از حدس و گمان اغلب برای نشان دادن یک بازار به بازار ذکر می شود. و از پایین بازار سال گذشته علائم زیادی وجود داشته است:
- فعالیت سهام Meme
- تظاهرات Faangs
- میزان تجارت گزینه ها را ثبت کنید
- افزایش بیت کوین
- انفجار Spacs
- افزایش فعالیت تجارت Robinhood و به دنبال آن IPO آن
با این حال ، بسیاری از اینها منحصر به این چرخه خرس/گاو هستند. علائم سوداگرانه از یک گاو به دیگری متفاوت است. به عنوان مثال سال 1999 در مورد حباب dot-com بود. بحران بزرگ مالی و بازار خرس توسط حباب املاک و مستغلات/زیر بارداری مورد استفاده قرار گرفت. با این حال ، دو سنج از فعالیت سوداگرانه وجود دارد که در بسیاری از چرخه های بازار مشاهده و اندازه گیری می شود: حجم IPO و ورودی های بازار جدید.
حجم IPO یک ابزار پیش بینی خام است

نمودار زیر حجم IPO را به سال نشان می دهد. این نشان می دهد که فعالیت IPO سال گذشته از حباب 2000 فراتر رفته است. و فعالیت امسال در مسیر است تا به دو برابر برسد. منبع: StockAnalysis.com
نمودار زیر از Bridgewater Associates قله های فعالیت IPO را در سالهای 2000 و 2020 نشان می دهد ، که نشان دهنده بالای بازار قریب الوقوع است.
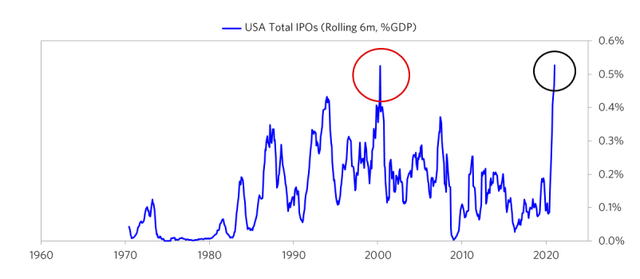
منبع: همکاران Bridgewater ، حباب بازار سهام ، فوریه 2021
اما این برای پیش بینی بازار چقدر مفید است؟من داده های IPO سالانه را در زمان هر نقطه عطف گاو نر/خرس در هفت چرخه آغاز شده در سال 1987 مقایسه کردم.
نتایج در بهترین حالت مخلوط می شوند. در چهار مورد از هفت تاپ بازار ، پرش به فعالیت IPO به درستی نشانگر شروع بازار خرس بود. اما تنها در سه مورد از هفت رزولوشن بازار گاو نر ، فعالیت IPO را کاهش داد ، و به درستی سیگنال مجدد را نشان داد. همه گفتند ، تغییر در تعداد IPO ها به درستی نشانگر تغییر اساسی در جهت بازار هفت از 14 بار - همان تلنگر سکه است.
از آنجا که پنج مورد از هفت بازار خرس کمتر از چهار ماه به طول انجامید ، این شاخص در ضبط نوسانات بازار کوتاه مدت مفید نبود. در مورد بازار خرس بیش از حد 2000-2002 ، فعالیت IPO چهار سال زودتر در سال 1996 به اوج خود رسید. IPO در سال 2004 دوباره صعود کرد ، نه قبل از بازار خرس 2007-2009.
از نظر پیش بینی از سرگیری بازارهای گاو نر ، نتایج مشابه بود. از سرگیری بازار گاو نر در سال 2002 در نظر بگیرید. فعالیت IPO به 183 بازیابی شد اما در سال 2003 دوباره به عقب برگردد. در سال 2008 ، فقط 62 IPO وجود داشت ، و در سال 2009 79 در سال 2009 وجود داشت. اگرچه این روند به طرز متوسطی معکوس شده بود ، اما سطح هنوز بسیار پایین تر از حد قبلی بوداوج به سختی نشانگر شروع بازار گاو نر است.
در پایان ، در بهترین حالت داده های IPO به عنوان ابزاری خام برای زمان بندی بازار عمل می کنند.
ورودی های جدید بازار: سودمندی جالب اما محدود
معاملات سهام Robinhood و Meme از سال گذشته مورد توجه بسیاری قرار گرفته است. این عمل علامت یک شاخص کمتر شناخته شده است - تعداد متقاضیان بازار جدید. در فوریه گذشته ، Bridgewater Associates یک قطعه جالب در مورد آن نوشت:
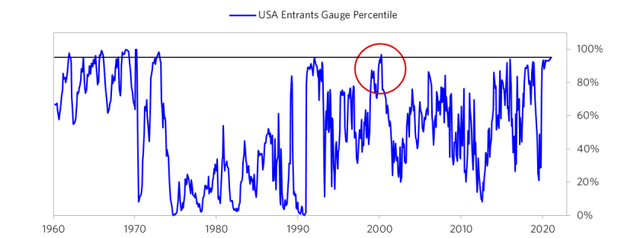
وی گفت: "عجله ای از ورودی های جدید که با افزایش قیمت جذب می شوند ، اغلب نشانگر حباب است. دلیل این امر این است که آنها به طور معمول وارد بازار می شوند زیرا گرم است و به دلیل عدم وجود آنها. این مورد در هر دو حباب برابری 1929 و 2000 بود. این سنج به تازگی به دلیل سیل سرمایه گذاران خرده فروشی جدید به محبوب ترین سهام ، به درصد 95 رسیده است ، که به نظر می رسد با سایر اقدامات در حباب قرار دارد. "
منبع: Bridgewater Associates ، فوریه 2021
با این حال ، سنج در هفت چرخه بازار گذشته یک رکورد مختلط را نشان می دهد. با استفاده از سطح درصد صدک 80 به عنوان یک سطح بحرانی ، به درستی در پنج مورد از هفت مورد: 1987 ، 1990 ، 1998 ، 2000 و 2020 یک بازار خرس را نشان داد. در طول 2005-06. در عوض ، S& P 500 به ترتیب در سال 2006 و 2007 به ترتیب 13. 6 ٪ و 3. 5 ٪ به دست آورد.
این نشانگر در تماس با نوبت از خرس به گاو ، سودمندی را نشان داد. به عنوان مثال ، در پایین بازار 2002 ، سنج فقط حدود 20 ٪ بود. با این حال ، در نزدیکی بازار خرس مارس 2009 ، هیچ سیگنال خرید مشخصی وجود ندارد. این شاخص در محدوده 30-40 ٪ معلق است ، که نشان دهنده چرخش احتمالی است. اما این روند همچنان تا سال 2012 به 10 ٪ روند نزولی ادامه یافت ، حتی اگر بازار گاو نر برای چندین سال در حال انجام بود.
در پایان ، ورودی های شدید جدید با تاپ های اصلی و پایین بازار همراه بوده اند ، اما در نوبت های اصلی بازار با هر درجه دقت ، از سودمندی محدودی برخوردار است.
با فدرال رزرو نمی جنگید؟
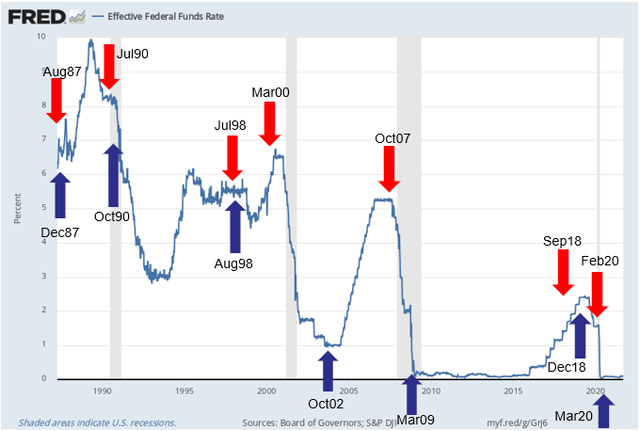
همه ما این ادعا را می دانیم ، "با فدرال رزرو مبارزه نکنید."از نظر تاریخی ، سیاست نرخ بهره فدرال ابزار اصلی بود. با این حال ، از سال 2008 در دوره فوق العاده کم ، فدرال رزرو QE را به "ابزار" خود اضافه کرد. در نتیجه ، نرخ سیاست صندوق های فدرال در حال حاضر صندلی عقب را گرفته است. با این حال ، از آنجا که ما می خواهیم سیاست FED را به عنوان یک شاخص بازار در طولانی مدت ارزیابی کنیم ، به نرخ صندوق های فدرال فدرال خواهیم پرداخت. نمودار زیر نرخ توطئه از سال 1987. فلش های قرمز نشانگر شروع بازار خرس هستند و فلش های آبی نشانگر پایان بازار خرس است.
غذای اصلی
Bear Start: سیاست فدرال تنگ می تواند به Trigger 1987 ، 1990 ، 2000 ، 2018 Bears (4 از 7) کمک کند. اما خرس ها در سالهای 1998 ، 2009 و 2020 (3 از 7) با سفت شدن فدرال رزرو همراه نبودند. توانایی پیش بینی سیاست FED تنها 57 ٪ بود ، کمی بهتر از تلنگر سکه.
Bear End/Bull Start: Bottoms 1987 ، 1990 ، 2002 ، 2009 و 2018 (5 از 7) با سیاست های FED Loose همراه بودند ، اما در نقاط بازگرداندن بازار سیگنالینگ ارزش کمی داشتند. واریانس قابل توجهی در زمان وقوع تظاهرات سهام در مقابل زمان سیاست های فدرال رزرو وجود داشت. اکثر آنها معتقدند که سیاست های فدرال رزرو با تأثیر تأخیر در بازارها و اقتصاد کار می کند. با این حال ، این نمونه ها نشان می دهد که زمان بندی در سراسر نقشه بوده است:
- در خرس 2000-02 ، فدرال رزرو بیش از دو سال قبل از پایین آمدن بازار به طرز تهاجمی شل شد.
- در خرس 2007-09 ، فدرال رزرو به مدت 19 ماه قبل از پایین آمدن بازار به طرز تهاجمی شل شد.
- در سال 1990 ، 1998 و 2018 بازار قبل از شروع فدرال رزرو ، پایین آمد.
سیاست های فدرال فدرال اغلب با حرکات بازار خرس یا گاو هماهنگ بود ، اما زمان حرکات بازار غالباً از همگام سازی با حرکت سیاست های فدرال خارج می شد. و از سال 1987 ، پنج از هفت بازار خرس کوتاه مدت (کمتر از چهار ماه) بود که سیاست های فدرال رزرو را به عنوان یک ابزار زمان بندی ناکارآمد بازار در آن موارد ارائه می داد.
شاخص های ارزیابی می توانند مفید باشند ، اما برای زمان بندی بازار نیست
اکنون بیایید به شاخص های ارزیابی بازار مراجعه کنیم. تحلیلگران بنیادی روشهای زیادی برای اندازه گیری ارزیابی بازار دارند. من تصمیم گرفتم که به دو مورد از مشهورترین اقدامات حفر کنم:
- شاخص بافت ، که کل سهام شرکت در مقابل تولید ناخالص داخلی را اندازه گیری می کند
- P/E تنظیم شده چرخه ای (کیپ) ، یا شیلر P/E
نشانگر بافت بالاتر می رود ، اما نوبت های اصلی را مشخص نمی کند
شاخص بافت نسبت سهام شرکت نسبت به تولید ناخالص داخلی را اندازه گیری می کند. نمودار زیر مقادیر از 1970-2021 را نشان می دهد.

میانگین بلند مدت از سال 1970 حدود 85 ٪ است. پنج خرس از سال 1987 با نشانگر بالاتر از میانگین شروع شد و دو مورد از زیر میانگین شروع شد. چهار گاو زیر میانگین شروع شد و سه نفر بالاتر از میانگین شروع شدند.
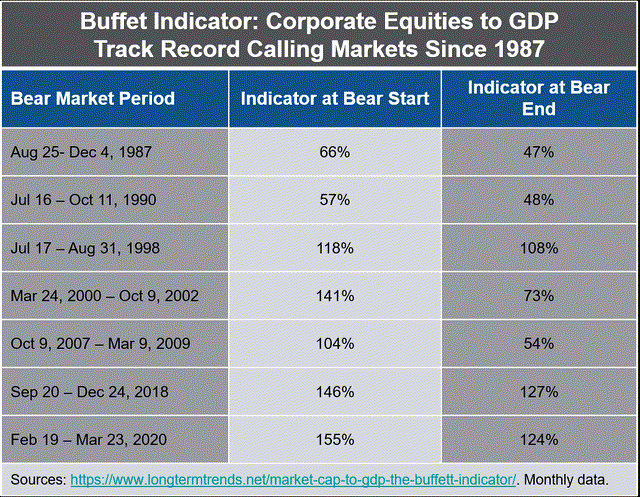
مشکل این است که این شاخص بیش از دو دهه به طور پیوسته بیشتر تغییر کرده است. نمودار زیر خط میانگین رگرسیون متوسط رو به افزایش را نشان می دهد. از سال 1997 ، بیشتر از میانگین بلند مدت باقی مانده است. در طول استراحت شدید بازار 1 ماه در سال 1998 ، شاخص پایین 108 ٪ ، هنوز هم بسیار بالاتر از میانگین بلند مدت است. این شاخص به طور خلاصه میانگین را به نزولی در طول خرس 2002-03 نقض کرد. در طول خرس 2007-09 ، آن را به وضوح با 66. 5 ٪ به نزولی نقض کرد.

با این حال ، از سال 2010 با وجود دو بازار خرس ، سطح بالاتر از میانگین بلند مدت باقی مانده است. همچنین سطح بالاتری در پایین بازار وارد شده است: 127 ٪ در سال 2018 و 124 ٪ در سال 2020. و سطح حسی امروز 214 ٪ از 2000 و 2007 فراتر از قله های اصلی است.
چطور می شود این را توضیح داد؟شاید دوران جدید محرک نامحدود فدرال رزرو و مالی این نسبت را از مرزهای تاریخی آن استفاده نکرده باشد. صرف نظر از این ، روند خط ، سودمندی شاخص را در مشخص کردن تاپ ها و پایین ها محدود می کند. مطمئناً وقتی این شاخص در سال 2020 در تمام مدت زمان قبلی خود منفجر شد ، فکر می کرد سیگنال فروش در محل است. اما ممکن است اکنون یک سطح "عادی جدید" حتی بالاتر نیز وجود داشته باشد.
شاید سرنخی برای سودمندی این شاخص دوره ای از 2000-2000 باشد. اگرچه در سال 1996 یک سطح جدید تاریخی جدید تنظیم شد ، اما تا سال 2000 طول کشید تا بازار سرانجام نزولی شود.
فقط زمان خواهد گفت که آیا سطح باورنکردنی امروز با یک بازار تاریخی در ارتباط خواهد بود یا خیر. به نظر می رسد افزایش پارابولیک اخیر آن در حال گفتن است. با این حال ، مانند 1996-2000 ، ما ممکن است برای دانستن جواب سالها منتظر بمانیم.
به طور خلاصه ، از آنجا که این شاخص به طور کلی از سال 1980 روند صعودی داشته است ، هیچ سطح مشخصی وجود ندارد که ممکن است ارزش عادلانه تلقی شود. جای تعجب نیست که سطح بسیار بالاتر از میانگین بلند مدت با آغاز بازار خرس همراه بود. و سطح بسیار پایین تر از میانگین با پایان بازار خرس همراه بود. صرف نظر از این ، مشخص است که نشانگر بافت یک ابزار پیش بینی کوتاه مدت نیست.
کیپ تغییر بازار کوتاه مدت را صدا نمی کند ، اما بازده بلند مدت را خیلی خوب پیش بینی می کند
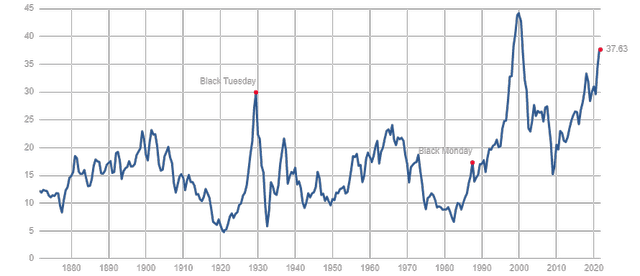
شیلر P/E یک شاخص محترم و مورد احترام از ارزیابی بازار است. شما می توانید سنبله های واضح را در نسبت مرتبط با بازارهای خرس که از سال 1929 و 2000 آغاز شده است ، مشاهده کنید. در حال حاضر در سطح تاریخی بالا 37. 6 قرار دارد.
مانند نشانگر بافت ، کیپ خط روند رو به رشد دارد ، بنابراین باید در جستجوی مقادیر مطلق نسبت به تاریخ ، از احتیاط استفاده کرد. میانگین بلند مدت شیلر PE 16. 85 است. با این حال ، پس از بازار خرس شدید 2007-09 ، کیپ در پایین 13. 3 قرار گرفت ، نه چندان پایین تر از میانگین بلند مدت ، و از آن زمان تاکنون بیشتر از گذشته باقی مانده است.
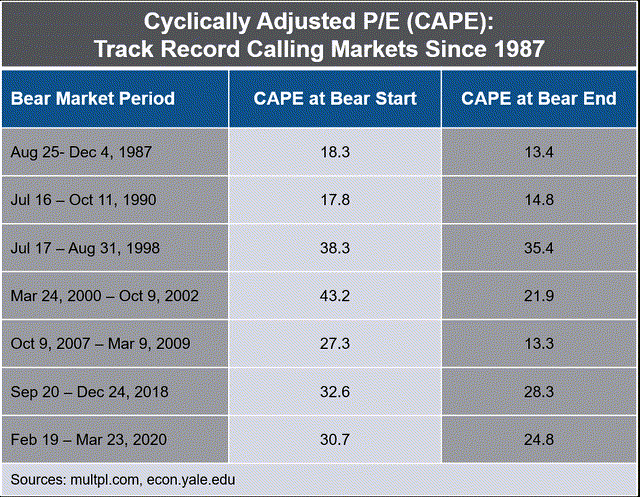
حال بیایید در آغاز و پایان هفت بازار خرس گذشته به نسبت شیلر PE نگاه کنیم.
تمام این بازارهای خرس در سطح کیپ بالاتر از میانگین بلند مدت آغاز شد. با این حال شیب در حال افزایش کیپ با گذشت زمان نشان می دهد که یک شنل بالاتر از میانگین بلند مدت لزوماً بازار خرس را نشان نمی دهد. با نگاهی به هفت خرس آخر ، مقدار متوسط بینش کمی بیشتر از میانگین ارائه می دهد. میانه در آغاز این هفت بازار خرس 28. 5 بود. میانه در پایان 24. 4 بود. با این حال ، از اواسط دهه 1930 تا اواسط دهه 1990 کیپ هرگز از 24 تجاوز نکرد. مطمئناً از نظر "ارزیابی طبیعی" تغییر کرده است. از سال 1997 ، کیپ به طور متوسط 27. 8. از این نتیجه می گیریم که کیپ ثابت نکرده است که یک شاخص مفید برای فراخوانی شروع و پایان خرس های کوتاه مدت است.
در حالی که تایمرهای بازار و معامله گران در اینجا ارزش پیدا نمی کنند ، سرمایه گذاران بلند مدت خواهند بود. داده ها به وضوح نشان می دهد که سطح کیپ با بازده ده سال متعاقب آن ارتباط زیادی دارد. طبق گفته اوانسون ، کیپ و شاخص بافت ، بازده ده ساله را با همبستگی 0. 85-0. 90 پیش بینی می کنند.
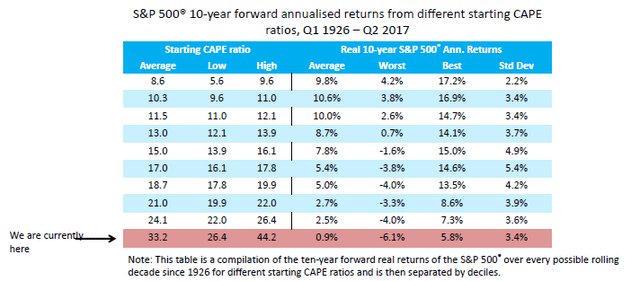
جدول زیر از ارائه رابرت شیلر ، "آیا سهام خیلی زیاد است ، یک دیدگاه تاریخی" ، بازده آینده برای هر طیف وسیعی از ارزش های کیپ را بر اساس 91 سال داده به تصویر می کشد.
منبع: شیلر ، "آیا سهام خیلی زیاد است ، یک دیدگاه تاریخی" ، 2017 "
سطح فعلی نشان می دهد میانگین بازده 10 ساله سالانه واقعی آینده برای S& P500 از 0. 9 ٪ است. کیپ 33. 2 بود که شیلر این کار را در سپتامبر سال 2018 ارائه داد. با این وجود بازار از زمان تجمع و کیپ 37. 6 است. این بیشتر نشان دهنده عدم سودمندی کیپ به عنوان یک ابزار زمان بندی کوتاه مدت است. در واقع ، داده های شیلر نشان می دهد که همبستگی معکوس CAPE با بازده مورد انتظار در فریم های زمانی طولانی تر قوی تر است.
علاوه بر سودمندی طولانی مدت CAPE در پیش بینی بازده ، دو سنبله بزرگ در نمودار (1929 ، 2000) نشان می دهد که می تواند در لکه بینی تغییرات عمده سکولار مفید باشد. با توجه به اینکه بازار از زمان ارائه شیلر به شدت افزایش یافته است ، نشان می دهد که چنین تغییر دیگری ممکن است در حال انجام باشد.
به نظرات مشاور توجه کنید - زیرا آنها در افراط و تفریط اشتباه هستند
خوانندگان قدیمی و دانشجویان تاریخ بازار با مارتین زویگ ، سرمایه گذار قابل توجه ، تحلیلگر بازار ، نویسنده و مهمان منظم "هفته وال استریت" آشنا خواهند شد. کتاب او در سال 1986 با عنوان "برنده در وال استریت" ، به سابقه پیش بینی بازار مشاوران از سال 1965 تا 1985 اشاره کرد. زویگ با استفاده از داده های اطلاعاتی سرمایه گذاران ، درصد گاوهای تقسیم شده بر کل گاوها به همراه خرس ها را بررسی کرد. این تجزیه و تحلیل نشان داد که در 43 مورد از خوانش شدید صعودی یا نزولی ، مشاوران فقط یک بار صحیح بودند! به عنوان یک شاخص خلاف ، این میزان موفقیت 98 ٪ است!
"ما لزوماً در نظرسنجی خود نگاهی متضاد به نویسندگان خبرنامه نمی گیریم. بخش بزرگی از زمان خواندن احساسات ما خنثی است. ما این هنجار را 45 ٪ گاو ، 35 ٪ خرس و 20 ٪ خنثی می دانیم. با این حال ، ما به خوانش های شدید در هر دو گاوها و خرس ها و به طور تاریخی قابل توجه از گاوها بیشتر از خرس ها توجه می کنیم. به طور خلاصه ، مشاوران فقط وقتی اشتباه می کنند ، اشتباه می کنند که بسیاری از آنها شروع به فکر کردن به همان چیز می کنند. "

نمودار زیر نسبت گاو نر/خرس را از سال 1987 نشان می دهد. این سطح بحرانی 3 و 1 را به ترتیب نزولی و صعودی برجسته می کند.
منبع: تحقیقات یاردنی
این شاخص از سال 1987 سابقه چشمگیر در فراخوانی بازار عمده بازار دارد:
- این به درستی شش از هفت تاپ بازار را نشان داد.
- این به درستی شش از هفت پایین بازار را نشان داد.
- با این حال ، هنگامی که این شاخص در حدود 2 مورد خواندن "عادی" داشت ، از بالای بازار 2000 از دست داد.
- این پایین سال 2002 را با خواندن بسیار نزولی کمتر از 1 خواند ، اما هنگامی که به سطح صعودی شدید در سال 2003 رسید ، سیگنال فروش نادرست را به دست آورد.
- از سال 2003-2005 این نشانگر همچنان به گزاف گویی و خارج از سرسخت شدید - که باید فاجعه قریب الوقوع را نشان می داد ، ادامه داد. با این حال ، بازار هر سال در این زمان به ترتیب 26 ٪ ، 9 ٪ و 3 ٪ به دست می آید.
برای کسانی از شما که علاقه مند به نگاه دقیق تر به هر نوبت گاو نر/خرس از سال 1987 هستید ، جدول زیر را با یادداشت های خود تهیه کرده ام.
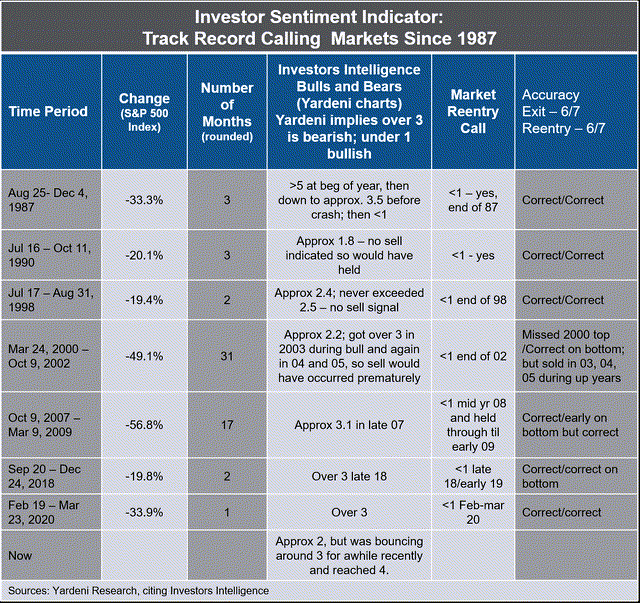
کسی فکر می کند که چنین اثربخشی یک شاخص بسیار شناخته شده ممکن است با گذشت زمان کاهش یابد ، زیرا بازارهای کارآمد آن را به صورت داوری می کنند. با این حال ، این دهه همچنان به اثبات رسیده است.
تجزیه و تحلیل فنی دارای یک سابقه ترکیبی است
"تحت نظارت علمی ، نمودار خواندن باید یک پایه را با کیمیاگری به اشتراک بگذارد."- افسانه سرمایه گذاری/استاد برتون مالکیل
دانشکده تجزیه و تحلیل فنی طیف گسترده ای از ابزارها را ارائه می دهد. این یک موضوع بحث برانگیز و پیچیده است. نمای مالکیل به کنار ، برخی از اشکال تجزیه و تحلیل فنی بسیاری از طرفداران محترم دارند. تحقیقات نشان می دهد که برخی از تکنیک ها مفید بوده اند. برخی از تکنیک های برجسته تر حرکت میانگین ، قدرت نسبی ، حرکت ، تجزیه و تحلیل الگوی و تجزیه و تحلیل موج الیوت است.
مطالعه هر یک از آنها در چرخه بازار ، یک مطالعه تحقیقاتی عمده را ضمانت می کند. من به جای کپی کردن بدن بزرگ کار ، تصمیم گرفتم ادبیات موجود را اسکن کنم و برخی از جالب ترین یافته ها را به اشتراک بگذارم.
استراتژی های حرکت در بعضی از مطالعات نوید را نشان می دهد اما برخی دیگر
- یک مطالعه در سال 1993 به پایان رسید "استراتژی های معاملاتی که برندگان گذشته را خریداری می کنند و بازنده های گذشته را می فروشند ، بازده غیر طبیعی قابل توجهی را طی دوره 1965-1989 تحقق بخشند."
- یک مطالعه در سال 1998 ، آناتومی استراتژی های معاملاتی نشان داد که کمتر از 50 درصد از 120 استراتژی اجرا شده سود آماری قابل توجهی دارند و ، بدون قید و شرط ، استراتژی های حرکت و متناقض به همان اندازه احتمالاً موفقیت آمیز هستند.
- مقاله ای در سال 2012 با عنوان "Momentum حرکت خود را از دست می دهد: پیامدهای مربوط به کارآیی بازار" ، می گوید: "آزمایشات اخیر اثربخشی استراتژی های حرکت کمتر مطلوب است: ما استحکام بازده حرکت در بورس اوراق بهادار ایالات متحده را در طی دوره 1965 تا 2010 ارزیابی می کنیم. ما می دانیم که سود حرکت از اواخر دهه 1990 تا حدی ناشی از افزایش قابل توجه در نوسانات سود حرکت در 12 سال گذشته ناچیز شده است. "
حباب ها و شلوارها می توانند طولانی تر از آنچه بازارهای کارآمد پیشنهاد می کنند دوام بیاورد
بهره وری بازار نشان می دهد که الگوهای ایجاد شده توسط پیروان روند نسبت به نمونه هایی که توسط سرمایه گذاران ارزش ایجاد شده است در برابر کارآیی مقاوم تر هستند. این مقاله نتیجه گرفت: "رفتار حداکثر سود ، پیشرفت را به سمت کارآیی کند می کند. تخمین های ترتیب بزرگی نشان می دهد که بازه زمانی برای کارآیی سالها تا دهه است. "این مقاله حاکی از آن است که استراتژی های حرکت ممکن است شایستگی در فریم های زمانی کوتاه تر داشته باشد.
حرکت شاخص های متوسط در حال خرید و نگه داشتن آن است اما ممکن است خطر را کاهش دهد
ده استراتژی زمان بندی بازار ، با جستجوی نویسنده آلفا امانوئل ماروت ، پیدا کرد:
- میانگین حرکت 50 روزه ، بالاتر از 50 و 200 روز ، بالاتر از 350 روز ، 50-200 روز متقاطع ، 5-20 روز متقاطع/متقاطع معکوس ، و روش های MACD که همه آنها را تحت فشار قرار می دهند.
- 50-200 روز متقاطع EMA ، 200 روز در حال حرکت و Zenvestment خود 30-90 روز EMA "به طور قابل توجهی خطرات را کاهش می دهد بدون کاهش بازده بیش از حد."
قوانین تجارت فنی ساده به صورت مستقل بعید است که ثمره را تحمل کند
بیشتر پزشکان موافق هستند که قوانین ساده تجارت فنی معمولاً منجر به سود نمی شوند. به همین دلیل ، تمرین تحلیلگران فنی به طور کلی تکنیک های مختلفی را به جای قوانین ساده ای که به طور گسترده مورد مطالعه قرار می گیرند ، اعمال می کنند. بنابراین ، نتایج آنها می تواند با نتایج مشاهده شده در مطالعات متفاوت باشد. به عنوان مثال ، آنها قدرت یا حرکت نسبی را با روش های ارزش در یک مدل تجزیه و تحلیل فیوژن ترکیب می کنند.
سودمندی تجزیه و تحلیل فنی به روش ها و بازه زمانی بستگی دارد
"AMH (فرضیه بازار تطبیقی) و تئوری های تکاملی بازارها پیش بینی می کنند که برخی از تکنیک های سرمایه گذاری در بعضی مواقع کار می کنند و در زمان های دیگر ناکارآمد خواهند بود زیرا معامله گران با محیط فعلی خود سازگار هستند."
تجزیه و تحلیل فنی خط پایین
برخی از اشکال تجزیه و تحلیل فنی ممکن است مفید باشد. اما استفاده مداوم از هر تکنیکی در انزوا برای تصمیم گیری های مهم سرمایه گذاری ، گزاره ای خطرناک است که احتمالاً عملکرد بلند مدت را تضعیف می کند.
نتیجه
تور شاخص های بازار ما نشان می دهد که هیچ شاخصی کامل نیست. مشاور سرمایه گذاری Sentiment بهترین رکورد آهنگ را دارد. اگرچه این شاخص اغلب در طول 12 ماه گذشته در آستانه 3 3 و حتی نقض 4 قرار داشت ، اما اخیراً به سطح خنثی تر زیر 2 رسید.
کیپ به عنوان یک ابزار زمان بندی کوتاه مدت ارزش کمی دارد ، اما در پیش بینی بازده بازار بلند مدت در آینده قدرتمند است. کیپ در حال حاضر نزدیک به اوج تاریخی است و در طی ده سال آینده بازده ضعیف را نشان می دهد.
تجزیه و تحلیل فنی بحث برانگیز و تیره است. برخلاف بسیاری از مطالعات دانشگاهی و طرفداران بازارهای کارآمد ، برخی از شاخص های فنی مفید بوده اند. اما اثربخشی آنها با گذشت زمان متفاوت است. و بیشتر تکنسین ها به هیچ شاخصی تکیه نمی کنند.
رسانه ها ، دلالان و ناظران بازار همچنان از شاخص های مورد علاقه خود استفاده می کنند. برخی این کار را برای سرگرمی انجام می دهند ، برخی دیگر برای "سرمایه گذاری". اما سرمایه گذاران بلند مدت عاقلانه هستند که هنگام تصمیم گیری در مورد سرمایه گذاری ، بیشتر این موارد را نادیده می گیرند. زمان بندی بازار یک استراتژی سرمایه گذاری برنده نیست ، همانطور که من در "چگونه زمان بازار ثروت را از بین می برد" بحث کردم. در عوض ، یک رویکرد قابل اطمینان تر اتخاذ یک سبد کاملاً متنوع و همه جانبه است که در حالی که به آنها اجازه می دهد شب خوب بخوابند ، اهداف مالی یک سرمایه گذار را برآورده می کند.
این مقاله توسط نوشته شده است
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
