- رمز فراموش شده
- کنترل کننده مبادله
- بهترین سایت های شرط بندی ورزشی در ایران
- چرا امروز رمزنگویی پایین است؟عوامل ارزش رمزنگاری
- سقوط قیمت بیت کوین: چرا سهام BTC کاهش می یابد؟
- استراتژی Bollinger Bands: تمام آنچه شما باید بدانید
- نرخ ارز
- S& P 500 در بازار نزولی قرار دارد. در اینجا معنی آن است
- Nifty200 Momentum 30 Index: یک شاخص استراتژی جدید از NSE
- شکست حتی در معاملات روز؟این ایده ها را دنبال کنید تا سودآور باشید

آخرین مطالب
امکانات وب


رهبر پرشور در نوآوری در خدمات مالی ، به ویژه در بازارهای نوظهور. شهروند جهانی. مسافر مشتاق
6 دقیقه خواندن 7 ژانویه 2020 پیوند کپی شده
منابع را نشان می دهد
پایان اینفوگرافیک نقدی (PDF)
بارگیری 545 کیلوبایت
پایان پول نقد: چرا ، چه زمانی و چگونه سوئیچ را تکان می دهیم (PDF)
دانلود 468 کیلوبایت
#مبلغ پرداختی. بینشنظرات - جلد 25
بارگیری 1 مگابایت
بانکها ممکن است از چشم انداز یک جامعه بدون پول شاد شوند ، اما یک اقتصاد دیجیتال سؤالاتی را در مورد هویت و گنجاندن ایجاد می کند.
C معاملات بدون خاک چیز جدیدی نیست ، اما سهم آنها از ترکیب پرداخت ها به سرعت در حال رشد است. پیشرفت فن آوری ها ، به ویژه تلفن هوشمند ، رشد سریع اقتصاد دیجیتال را هدایت کرده و انفجار راه حل های مالی غیر سنتی را فعال کرده است.
ظهور اقتصاد دیجیتال
سرعت و ماهیت انتقال در سراسر جهان متفاوت است:
- در سراسر اتحادیه اروپا ، خدمات پرداخت حساب به حساب به حساب گسترش می یابد.
- کانادا ، استرالیا و سنگاپور از جمله کشورهایی هستند که برای شروع پرداخت های دیجیتال و موبایل مجوز غیر بانکی را دارند.
- در آسیا ، WeChat Pay و Alipay چین که کم هزینه را با هم مخلوط می کند ، قابلیت های معامله با ویژگی های خرید و سبک زندگی راه را پیش می برد.
- در ایالات متحده ، چک ها هنوز به طور گسترده مورد استفاده قرار می گیرند و تنها 53. 5 ٪ از معاملات کارت از تراشه EMV مدرن و تأیید اعتبار PIN در سال 2018 استفاده می شود.
- مدل اپراتور پول موبایل (MMO)-که در آن مصرف کنندگان اعتبار تلفن همراه را منتقل می کنند-در جنوب صحرای آفریقا ، به رهبری M-PESA کنیا ، که از آن زمان به افغانستان ، آفریقای جنوبی ، هند ، رومانی و آلبانی گسترش یافته است ، قوی است.
- در آمریکای لاتین ، بسیاری از مردم علی رغم فشار دولت به سمت پرداخت های الکترونیکی برای جلوگیری از فساد ، بدون کنترل باقی می مانند.
منابع را نشان می دهد
خبرنامه EY #Payments را بارگیری کنید - جلد 25 برای اطلاعات بیشتر در مورد چگونگی دیدن رهبران مالی جهان پایان پول نقد.
معاملات مبتنی بر نقدی اروپا.
از بین تمام معاملات نقطه فروش در اروپا در سال 2016 مبتنی بر پول نقد بود. منبع: بانک مرکزی اروپا ، نوامبر 2017
اطمینان از مصرف کنندگان وابسته به پول در یک اقتصاد دیجیتال باقی نمی ماند
در حالی که معاملات بدون پول هر سال در حال افزایش است ، پول نقد هنوز در همه بازارها پادشاه است. حتی در اروپا ، جایی که خدمات مالی آنلاین به خوبی تثبیت شده ، مقرون به صرفه و آسان برای استفاده است ، پرداخت نقدی خانگی در سال 2016 1. 7T یورو در مقایسه با 1. 1T یورو برای کارت ها بود.
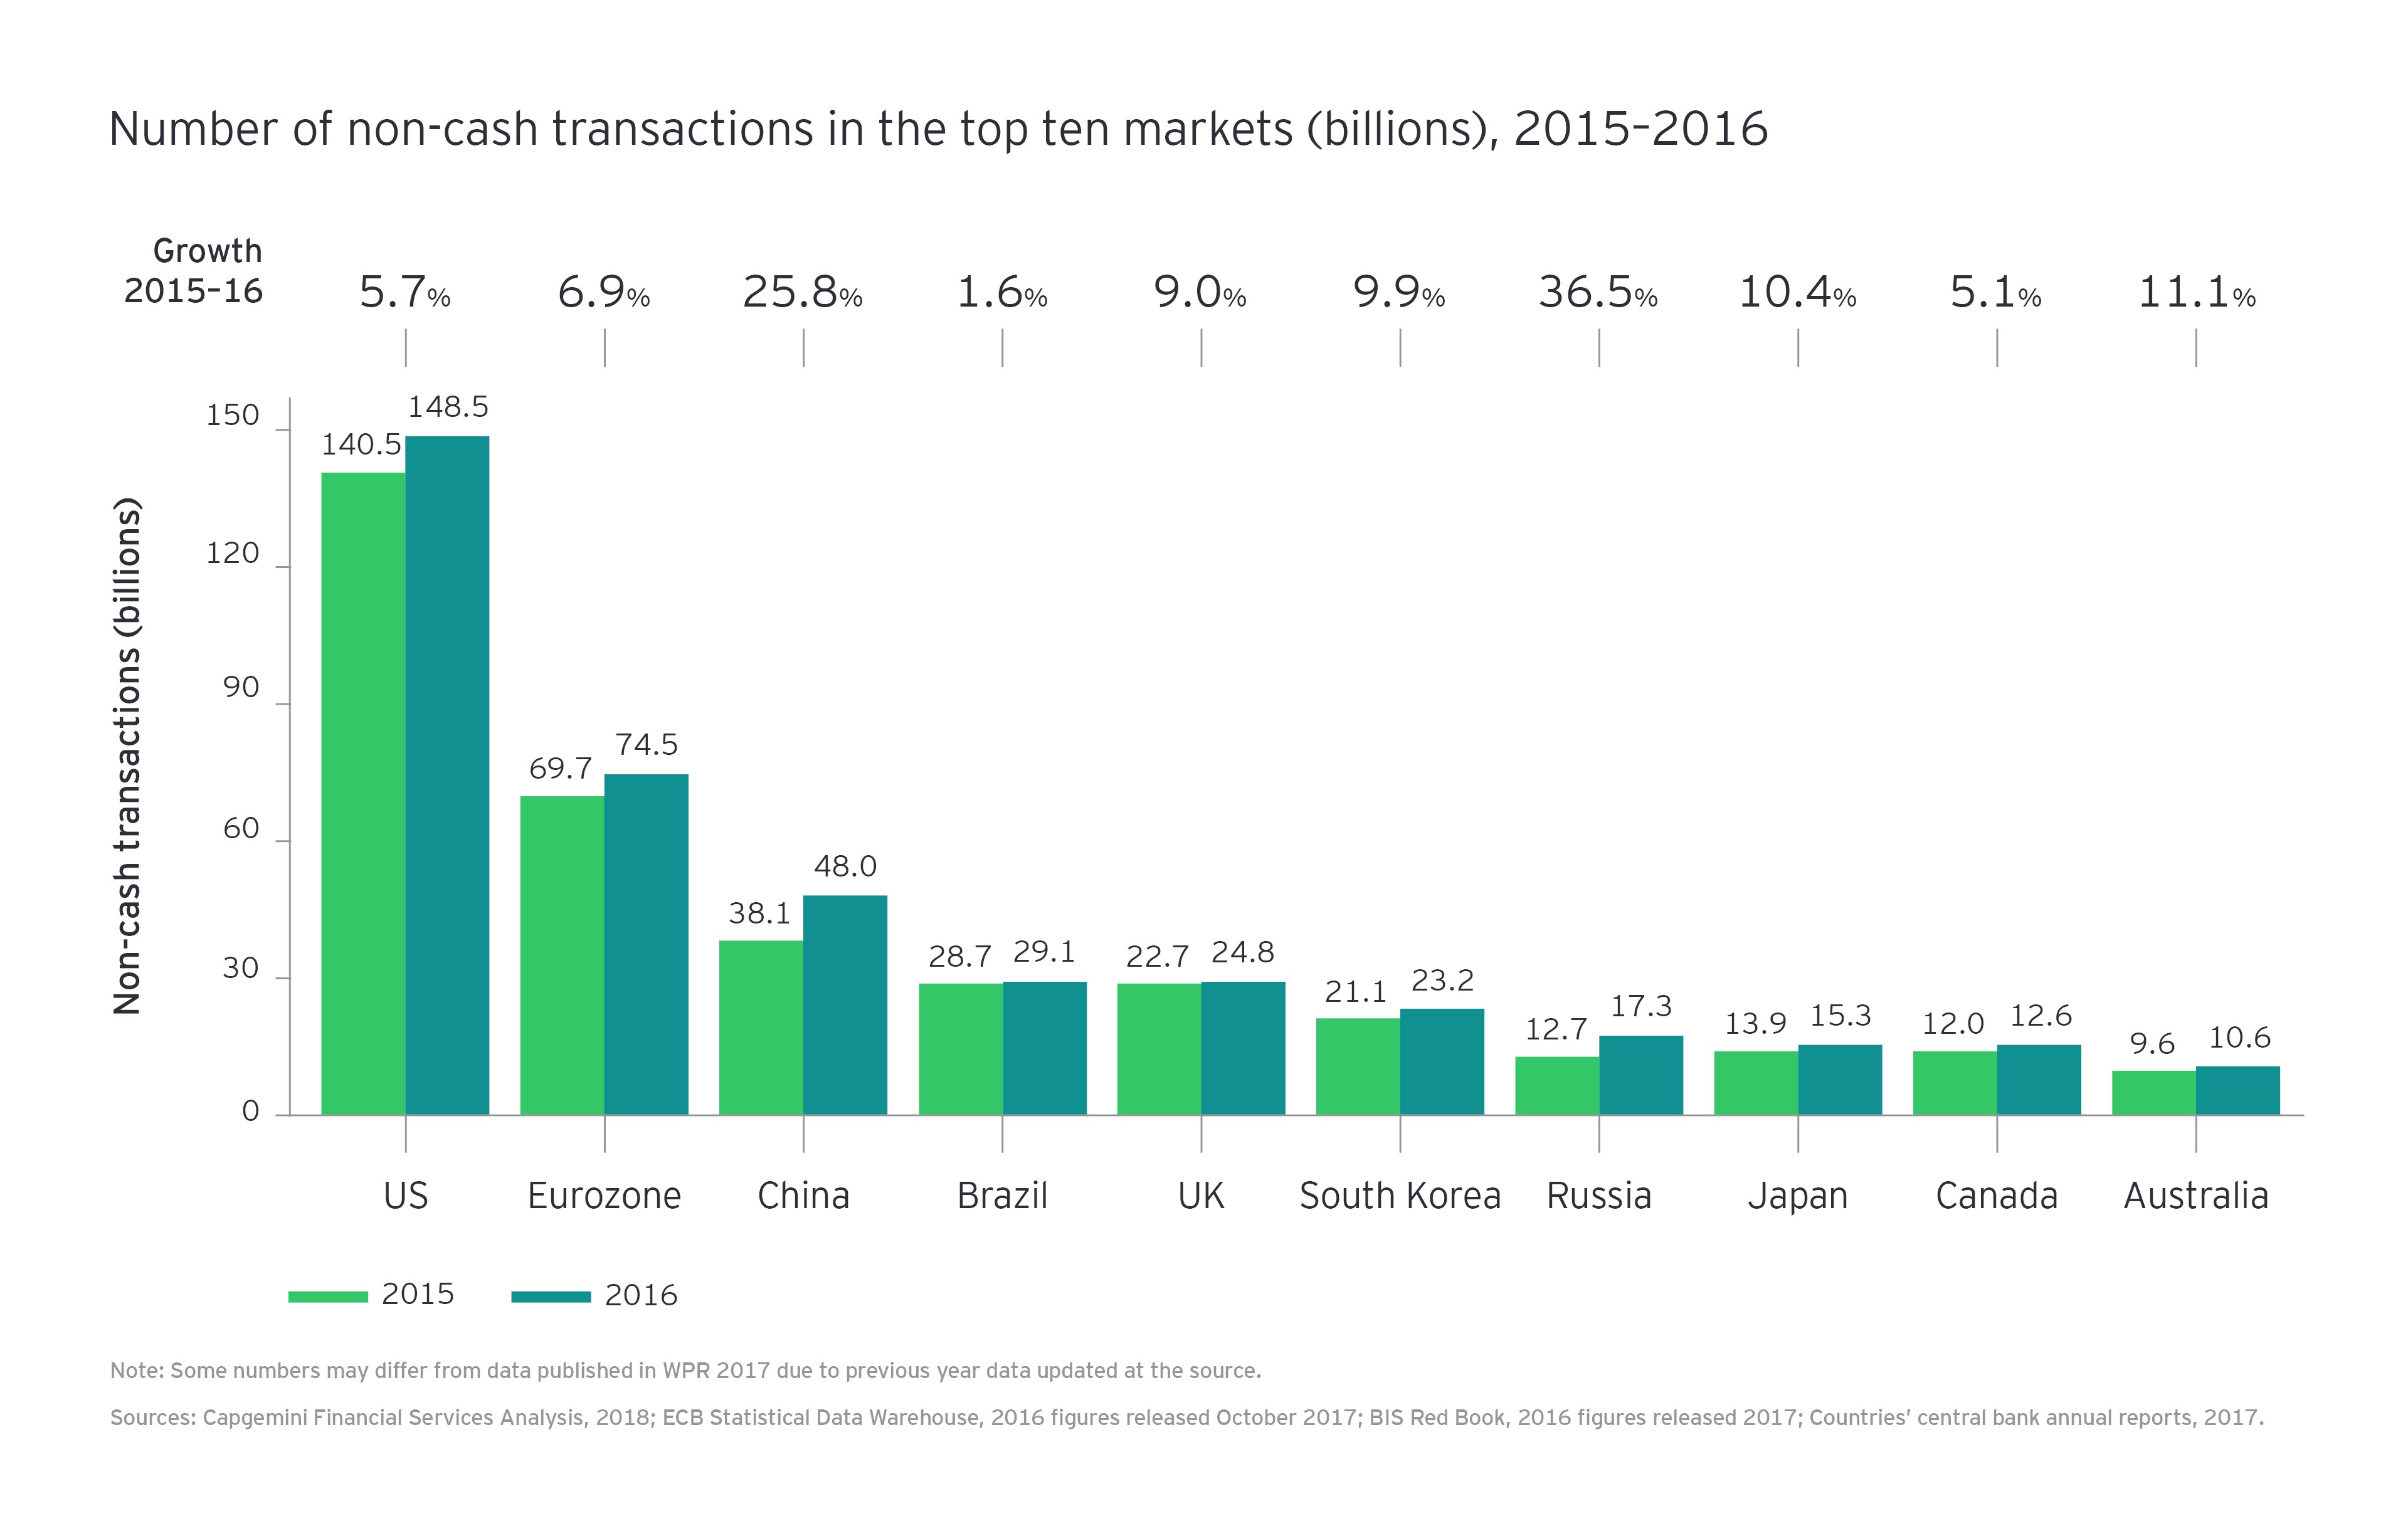
برخی از مصرف کنندگان به دلایل فرهنگی به پول نقد وابسته هستند. به عنوان مثال ، ایالات متحده کشوری با نوآوری های عالی فناوری است ، اما آمریکایی ها هنوز هم با یک پول نقد حدود یک سوم از زمان پرداخت می کنند و از هر زمان که پرداخت های دیجیتالی را انجام می دهند ، از چک ها استفاده می کنند.
برای دیگران ، چشم انداز رفتن به پول نقد فقط نامطلوب نخواهد بود بلکه عواقب مضر دارد. هنگامی که هند یک شب یادداشت های بانکی خاصی را از سیستم مالی پس گرفت ، جمعیت دریافتند که 86 ٪ از پول نقد آن دیگر مناقصه قانونی نیست. چند سال بعد ، و علی رغم فشار قوی دولت برای پایان دادن به پول نقد و تعداد زیادی از ارائه دهندگان جدید پرداخت دیجیتال ، 72 ٪ از معاملات مصرف کننده در هند هنوز با پول نقد حل و فصل می شوند. بسیاری از بازرگانان ، به ویژه در مناطق روستایی ، فقط مایل نیستند و یا قادر به پرداخت هزینه های مربوط به معاملات کم ارزش هستند. اتصال شبکه نیز یک مشکل است.
حتی در سوئد ، مشهور به عنوان بی نقص ترین کشور ، فاز سریع از یادداشت ها و سکه های ناشی از گردش خون منجر به بحث سیاسی در مورد چگونگی برخی از اعضای جامعه ، به ویژه جمعیت روستایی ، مسن یا معلول ، می شود.
منابع را نشان می دهد
گزارش واحد اطلاعاتی اقتصاددان با حمایت مالی EY را بارگیری کنید ، پایان پول نقد: چرا ، چه موقع و چگونه سوئیچ را تکان دهید.
مشکل این است که چند حرکت به مدلهای بدون پول از منظر از بالا به پایین برنامه ریزی شده است. دیوید بیرچ ، نویسنده قبل از بابل ، فراتر از بیت کوین: از پول ما تا پولی که ما را درک می کند ، می فهمیم ، معتقد است که سه موضوع نیاز به پرداختن دارند.
- تعریف "بدون پول": آیا پول نقد به طور کامل حذف می شود؟برخی از آنها به مزایای ماهیت خودمختار پول نقد اشاره دارد. به عنوان مثال ، در اعتراضات در هنگ کنگ ، برخی از شهروندان بلیط حمل و نقل را با پول نقد خریداری کردند تا نتوانند ردیابی شوند. با این حال ، اگر مشاغل مجبور به حفظ گزینه های نقدی شوند ، برخی معتقدند که باید هزینه های رسیدگی به یادداشت ها و سکه ها را جبران کنند.
- اقدام هماهنگ برای ترک هیچ کس: دولت ، بانک های مرکزی و بخش خصوصی باید با هم همکاری کنند تا اطمینان حاصل شود که تمام "ریل" های موجود و جدید با هم کار می کنند.
- تعیین اینکه چه کسی "پول" را صادر می کند: منصفانه ترین راه پیش رو ممکن است برای ایجاد پول الکترونیکی ، با استفاده از زیرساخت های پرداخت و از زیرساخت های بانک و بنابراین اطمینان از دسترسی منصفانه و برابر ، بانک های مرکزی ایجاد پول الکترونیکی باشد. در صورت واگذاری در بخش خصوصی ، مسائل مربوط به رقابت و قابلیت همکاری ممکن است بوجود بیاید.
بانک ها نمی توانند فقط مسئله را به تنظیم کننده ها واگذار کنند. آنها باید نقش مهمی در توسعه راه حل های نوآورانه دیجیتال داشته باشند که مشارکت بیشتر در اقتصاد رسمی را توانمند می کند. این یک فرصت مهم رشد نیز هست. بانک ها می توانند با ارائه خدمات بهتر در بازارهای نوظهور ، درآمد سالانه افزایشی جهانی 200B دلار آمریکا (معادل 20 ٪ درآمد 2016 بانک های در حال ظهور) را ایجاد کنند.
اگر مصرف کنندگان به آن اعتماد کنند ، فناوری می تواند در شمول تقویت شود -
مطمئناً ، فناوری هدایت اقتصاد دیجیتال می تواند مشارکت در آن را توسط کسانی که ممکن است از طریق شیوه های معمولی بانکی مستثنی شوند ، کمک کند. به عنوان مثال ، بسیاری از افراد بی خطر جهان فاقد مستندات هویت لازم برای بررسی سنتی مشتری خود (KYC) هستند. طرح الکترونیکی Aadhar هند از احراز هویت بیومتریک ، از جمله اثر انگشت و عنبیه ، برای غلبه بر این موانع و تأیید هویت های دیجیتالی برای بیش از یک میلیارد نفر استفاده کرده است و باعث انقلابی در میزان ورود مالی کشور می شود.
جمعیت جهانی بدون بانک
اما ، ایجاد هویت های دیجیتال نگرانی هایی را در مورد نحوه مدیریت و محافظت از اینها ایجاد می کند. بسیاری از آنها هشدار می دهند که شناسه ها را کاملاً در دست دولت ها قرار دهند. مایک کاون ، رئیس پرداخت های دیجیتال و آزمایشگاه های MasterCard در انگلستان ، ایرلند ، نوردیک و بالتیک ، "درجه اعتبار سنجی" را پیشنهاد می کند ، با اطلاعاتی که از منابع مختلف عمومی و خصوصی گرفته شده است ، بستگی به سطح تأیید اعتبار مورد نیاز دارد. وی می گوید: "اگر هیچ کس صاحب هویت شما نباشد ، شما هویت خود را دارید و از چندین منبع پشتیبانی می شود."
بدست آوردن این حق برای غلبه بر سد اعتماد که باعث می شود برخی از مصرف کنندگان از مشارکت کامل در اقتصاد دیجیتال جلوگیری کنند ، بسیار مهم است. علیرغم گسترش گزینه های بانکی دیجیتال ، مشتریانی که برای گزارش های اخیر ما در مورد بانکداری آزاد مورد بررسی قرار گرفته اند ، به ما گفتند که آنها نسبت به به اشتراک گذاشتن داده ها با موسسات مالی و عدم اطمینان از نیاز و مزایای بانکداری آنلاین محتاط هستند. اقدامات و مقررات سایبری قوی تر اقدامات آشکار برای کمک به ایجاد اعتماد است. با این حال ، ما دریافتیم که اغلب آن بازارها با سخت ترین قوانین مانند انگلیس هستند که بیشترین مشتری را دارند. توانایی مؤسسات مالی برای الهام بخشیدن به اعتماد از طریق نوآوری در راه حل های بدون پول ممکن است راهی مؤثرتر باشد.
یک جامعه بدون پول در سطح جهانی هنوز مسیری طولانی است
آیا یک اقتصاد بدون پول واقعاً جهانی خواهد بود - این امکان را می دهد که معاملات یکپارچه در مرزها جریان یابد؟شواهد نشان می دهد که این ممکن است به راحتی حاصل نشود.
ما می بینیم که برخی از کشورها سیستم های زمان واقعی خود را برای اجازه معاملات مرزی وصل می کنند ، اما یک Clearinghouse خودکار حساب به حساب به حساب (ACH) با قیمت 689 میلیارد دلار از حواله های جهانی سالانه 1 احتمالاً سالها-یا ده ها سال است.
در همین حال ، هنوز پتانسیل ارزهای رمزنگاری شده مانند بیت کوین برای ایجاد یک اقتصاد دیجیتال جهانی هنوز برآورده نشده است. و تلاش های غول های فنی مانند فیس بوک برای ایجاد ارز جهانی دیجیتالی خود با موانعی روبرو است ، از جمله تمایل مصرف کنندگان برای استفاده از آنها و دلهره بانک های مرکزی. مارک کارنی ، فرماندار بانک انگلیس اظهار داشته است که لیبرا باید از روز اول "سنگ جامد" باشد ، در حالی که جروم پاول ، رئیس فدرال رزرو ایالات متحده هشدار داده است که Libra "نگرانی های جدی زیادی در مورد حریم خصوصی ، پولشویی ، حمایت از مصرف کننده و ثبات مالی ایجاد می کند."
اقتصاد دیجیتال آینده باید ایمن و منصفانه باشد
پول نقد برای بانکها پر هزینه است و برای دولت هایی که با اقتصاد سیاه مبارزه می کنند ، سنگین است. با این حال ، در حالی که یک جامعه بدون پول در بسیاری از سطوح معنا پیدا می کند ، خطراتی در فشار برای تحول بیش از حد سخت و خیلی سریع وجود دارد. سیستم های دیجیتال باید ایمن و از نظر انتقادی منصفانه باشند. شمول مالی یک ضرورت جهانی است که می تواند با گزینه های بدون پول که به ایجاد دنیای کار بهتر کمک می کند ، در عین حال باز کردن فرصت های جدید رشد برای بانک ها امکان پذیر باشد.
فارکس به زبان ساده...
ما را در سایت فارکس به زبان ساده دنبال می کنید
برچسب :
نویسنده : طاهره ایرانی
بازدید : <-PostHit->
آرشیو مطالب
خبرنامه
